
Penambahan Modal Sektor Energi: Bukan Sekadar Cari Dana
Penambahan modal perusahaan di sektor energi melalui rights issue energi dan private placement modal adalah langkah terstruktur untuk menghimpun dana besar demi ekspansi bisnis sektor energi, penguatan ekuitas, serta penataan ulang struktur utang dan kepemilikan saham agar lebih siap menghadapi transisi industri jangka panjang. Di balik deretan angka, dua aksi terbaru dari emiten energi menunjukkan satu pesan utama: perusahaan energi tidak lagi puas tumbuh organik. PT Cakra Buana Resources Energi Tbk (CBRE) dan PT Raharja Energi Cepu Tbk (RATU) memilih strategi agresif melalui penambahan modal skala triliunan rupiah, mengorbankan kenyamanan pemegang saham lama demi ruang tumbuh yang lebih besar. Investor yang mengabaikan tren ini berisiko tertinggal memahami arah baru pendanaan di sektor energi.
CBRE: Rights Issue Agresif untuk Bersih-bersih Utang dan Ubah Peta Kepemilikan
CBRE menyiapkan rights issue energi melalui skema Hak Memesan Efek Terlebih Dahulu (HMETD) dengan target dana maksimal Rp1,27 triliun. Aksi ini disertai penerbitan hingga 11,80 miliar saham baru dengan harga pelaksanaan Rp108 per saham. Prospektus menunjukkan ini bukan rights issue biasa: sekitar 72,22% dari modal ditempatkan dan disetor penuh pasca aksi akan diwakili saham baru, sehingga efek dilusi menjadi sangat besar. Dengan skema tersebut, setiap pemegang 100 saham lama memperoleh 260 HMETD yang memberi hak membeli satu saham baru per HMETD seharga Rp108. Sebagian besar dana digunakan untuk mengonversi utang menjadi modal disetor, senilai Rp858,60 miliar.
Langkah ini adalah pesan tegas bahwa CBRE memilih neraca lebih sehat ketimbang mempertahankan kenyamanan struktur pemegangan saham lama. PT Omudas Investment Holdco yang semula memegang 61,13% saham berpotensi turun drastis menjadi 16,98% setelah rights issue. Sebaliknya, kreditur seperti PT Garuda Nusantara Mineral, PT Saga Investama Sedaya, Yafin Tandiono Tan, dan Hilong Shipping Holding Limited berpeluang naik kelas menjadi pemegang saham besar. Dalam skenario rights issue, pemegang saham publik yang mengeksekusi seluruh HMETD dan memesan saham tambahan bisa memiliki 26,20% saham CBRE. Jadwalnya pun sudah jelas: pernyataan efektif ditargetkan pada 23 Oktober, dengan perdagangan dan pelaksanaan HMETD pada 6–12 November; hanya pemegang saham yang tercatat pada 4 November pukul 16.00 WIB yang berhak atas HMETD.
RATU: Private Placement untuk Ekspansi Anorganik dan Penguatan Neraca
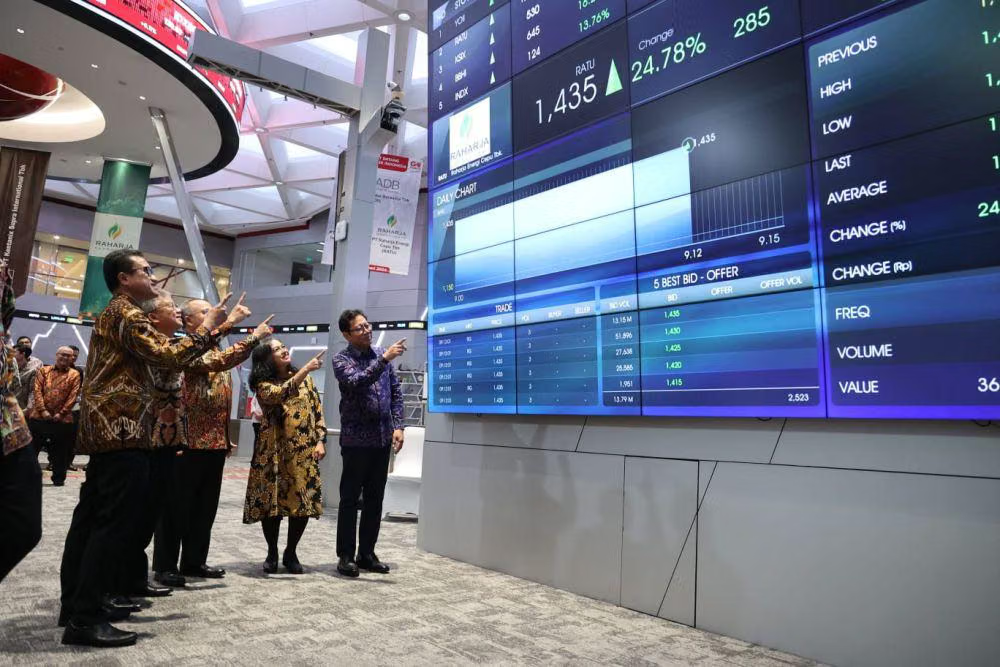
Berbeda pendekatan, RATU memilih private placement modal (PMTHMETD) sebagai senjata ekspansinya. Perseroan berencana menerbitkan maksimal 271.505.380 saham baru, setara 10% dari total modal disetor perusahaan. Dengan asumsi harga pelaksanaan Rp6.000 per saham, penambahan modal perusahaan ini berpotensi menyerap dana sekitar Rp1,62 triliun. Tidak seperti rights issue energi yang wajib melibatkan seluruh pemegang saham, private placement memberi ruang bagi RATU untuk mengundang investor tertentu, selama mendapat persetujuan pemegang saham independen dalam RUPSLB pada 8 September pukul 10.00 WIB. Harga final akan mengacu pada rata-rata harga penutupan selama 25 hari bursa dan minimal 90% dari rata-rata pasar reguler.
Dana segar ini tidak berhenti di kas perusahaan; manajemen terang-terangan menyebutnya sebagai “amunisi ekspansi”, mulai dari pembelian aset produktif, akuisisi saham perusahaan target, hingga injeksi pinjaman ke afiliasi. Itu artinya RATU memilih ekspansi bisnis sektor energi secara anorganik, memanfaatkan kapasitas pendanaan pasar modal untuk melompat ke skala baru. Dampak ke neraca keuangan pun mencolok: total aset diproyeksikan naik 39,18% menjadi USD 322,61 juta, sementara ekuitas melonjak 139,68% ke USD 155,83 juta dan menekan DER dari 2,41x ke 1,00x. Konsekuensinya, pemegang saham lama yang tidak berpartisipasi menghadapi dilusi maksimum 9,091%, dengan kepemilikan PT Rukun Raharja Tbk turun dari 68,67% menjadi 62,43%, dan kepemilikan publik dari 31,31% ke 28,47%.
Dampak Nyata bagi Investor: Antara Hak, Dilusi, dan Nilai Jangka Panjang
Bagi investor ritel, rights issue energi dan private placement modal bukan hanya berita korporasi; ini langsung menyentuh dompet dan posisi kepemilikan. Di CBRE, pemegang 100 saham lama memperoleh 260 HMETD, yang bila dijalankan semua akan mengurangi risiko terdilusi terlalu dalam. Namun, besarnya porsi saham baru membuat pemegang saham yang pasif akan melihat persentase kepemilikannya menyusut tajam. Di RATU, meski skala penerbitan saham baru “hanya” 10% dari modal disetor, simulasi sudah menunjukkan dilusi maksimum 9,091% bagi yang tidak berpartisipasi.
Efek lain yang sering diabaikan adalah perubahan metrik valuasi. Di RATU, nilai buku per saham naik menjadi Rp936, tetapi EPS terkoreksi sekitar 9,09% dari Rp103 ke Rp93 karena jumlah saham beredar bertambah. Investor yang fokus pada dividen per saham dan EPS jangka pendek mungkin merasa dirugikan, sementara mereka yang mengutamakan kekuatan neraca dan kapasitas ekspansi melihat ini sebagai investasi jangka panjang. Pesannya jelas: penambahan modal perusahaan di sektor energi memaksa investor memilih sisi—apakah mereka ingin mempertahankan porsi dan ikut menanggung biaya ekspansi, atau rela terdilusi dengan harapan nilai perusahaan naik.
Rights Issue vs Private Placement: Fleksibilitas Pendanaan di Tengah Transisi Energi
Dua contoh ini menegaskan bahwa mekanisme rights issue dan private placement menawarkan fleksibilitas berbeda untuk mobilisasi dana di pasar modal. Rights issue energi seperti yang dilakukan CBRE memberi hak proporsional kepada seluruh pemegang saham, namun efek dilusi dan perubahan pengendali bisa sangat besar jika banyak pemegang tidak mengeksekusi haknya. Private placement modal ala RATU lebih terkendali dari sisi persentase penerbitan, tetapi tetap mengubah struktur kepemilikan dan metrik keuangan kunci.
Dilihat dari sudut strategi, kedua skema sama-sama diarahkan pada dua tujuan: pendanaan ekspansi anorganik dan investasi jangka panjang di infrastruktur serta aset produktif sektor energi. Perusahaan energi tampak sadar bahwa transisi industri—termasuk kebutuhan teknologi baru dan diversifikasi portofolio—tidak bisa dibiayai dari arus kas operasi semata. Kesimpulannya, penambahan modal perusahaan bukan lagi tanda kelemahan, tetapi sinyal bahwa manajemen berani mengorbankan kenyamanan jangka pendek demi memperkuat basis aset dan ekuitas. Bagi investor, ukuran keberhasilan bukan sekadar menghindari dilusi, melainkan menilai apakah dana baru tersebut benar-benar dikonversi menjadi pertumbuhan laba dan posisi kompetitif yang lebih kuat di lanskap energi yang berubah cepat.