
Ketika 36% Impor Dikuasai China: Apa Maknanya?
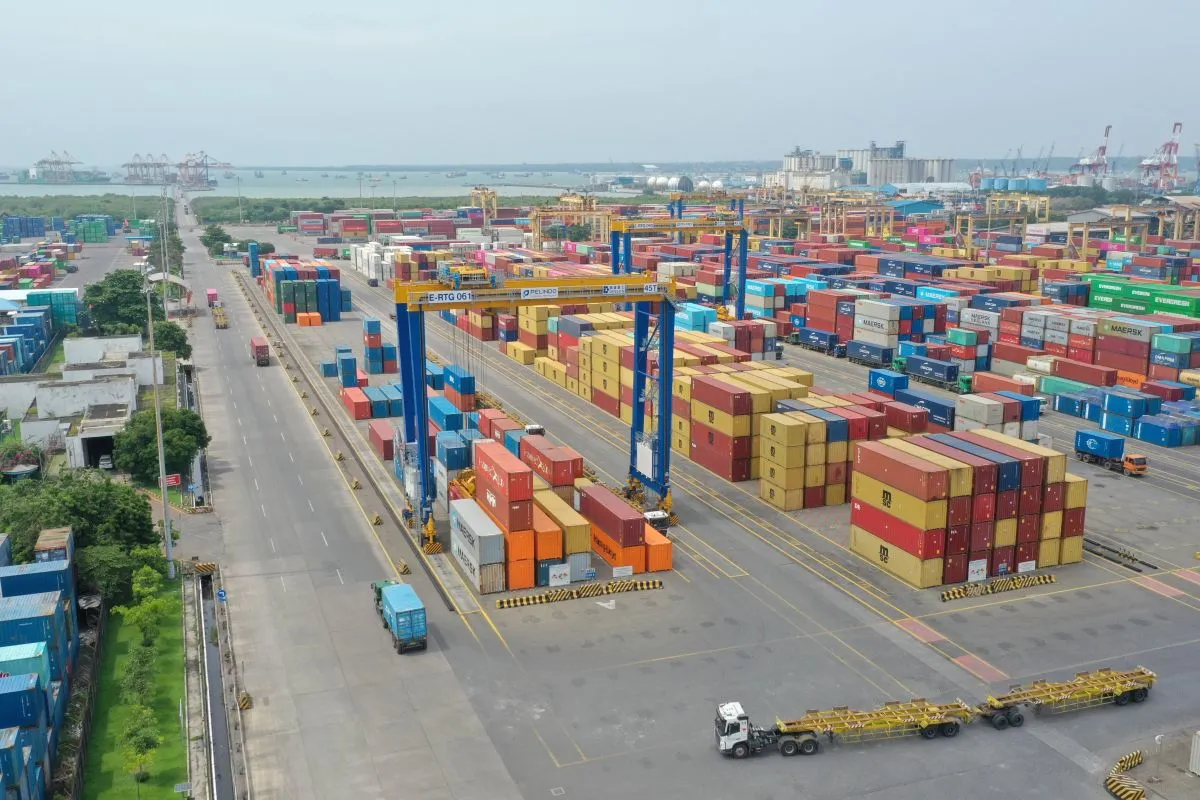
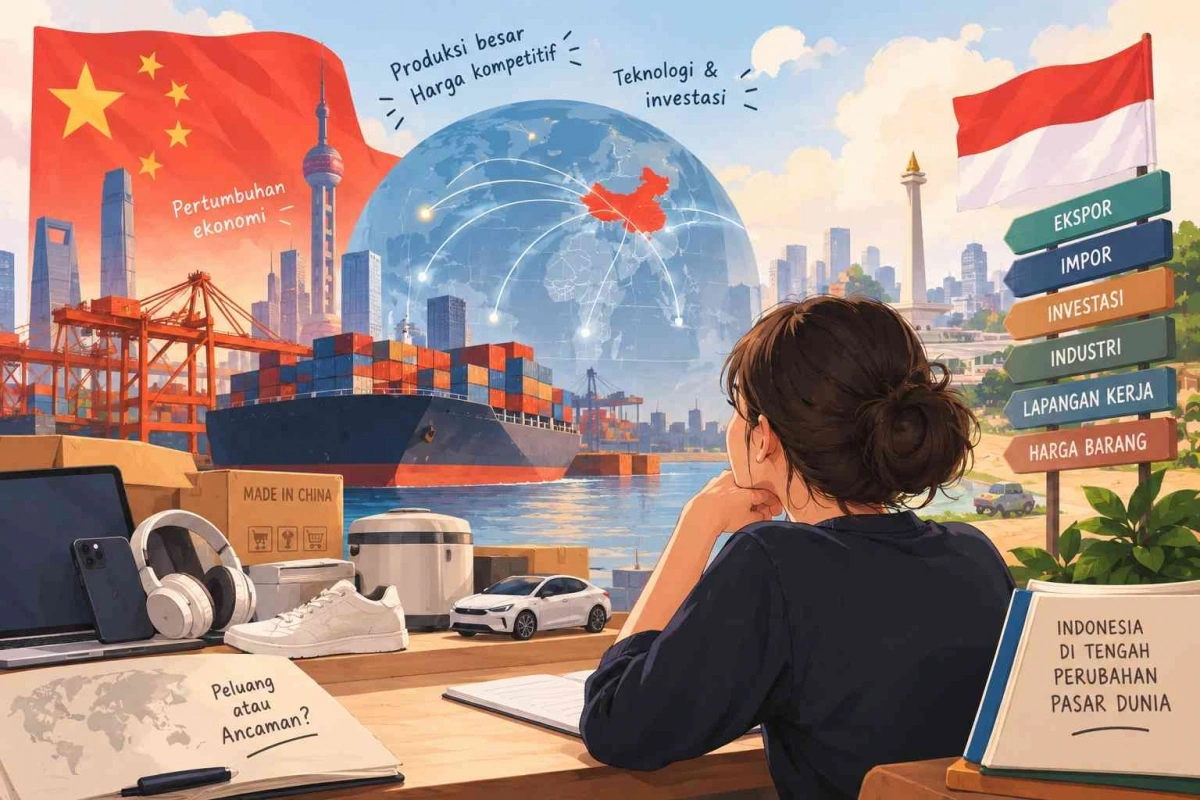
Impor dari China adalah arus masuk berbagai barang konsumsi, bahan baku, dan mesin produksi yang datang dari pabrik-pabrik di China ke pasar domestik melalui skema perdagangan bilateral, termasuk dalam kerangka ACFTA Indonesia, sehingga membentuk ketergantungan yang besar pada satu pemasok utama dan langsung memengaruhi harga barang, struktur biaya industri, serta ruang gerak kebijakan ekonomi nasional.
Data resmi menunjukkan impor dari China mencapai 36,22% dari total impor, menempatkan negara tersebut jauh di atas pemasok lain seperti Singapura dan Jepang. Angka ini sering dibaca sebagai sinyal bahaya: pasar dibanjiri produk murah, industri lokal Indonesia tertekan, dan ACFTA dianggap biang kerok. Namun kesimpulan itu terlalu sederhana. Di balik ketergantungan impor, ada fakta lain yang sering diabaikan: China juga merupakan tujuan ekspor nonmigas terbesar, sehingga hubungan ini bukan sekadar arus barang satu arah, melainkan simpul penting dalam rantai pasok dan pasar bagi produsen domestik.
ACFTA: Bukan Sekadar Pintu Impor, Tapi Juga Jalan Ekspor
ACFTA Indonesia sering dilabeli sebagai kesepakatan yang "menguntungkan China" karena impor dari China melonjak. Padahal, kawasan perdagangan bebas ini lahir dari proses panjang: kerangka kerja sama ekonomi ditandatangani pada November 2002, disusul perjanjian perdagangan barang pada November 2004, dan mulai berlaku 1 Januari 2010 bagi China dan enam negara ASEAN, termasuk Indonesia. Ini bukan kecelakaan sejarah, melainkan pilihan strategis.
Pertanyaannya: apakah ACFTA hanya membuka keran impor dari China? Penelitian yang memakai data 2000–2014 menemukan bahwa penerapan ACFTA meningkatkan ekspor Indonesia ke negara-negara ASEAN dan China. Artinya, kesepakatan ini menyediakan jalur tarif lebih rendah dan akses pasar yang lebih luas. Masalahnya bukan pada ada atau tidaknya peluang, tetapi pada kemampuan industri lokal Indonesia memanfaatkannya. Tanpa daya saing produk, fasilitas ACFTA hanya menjadi jalan tol bagi barang impor, bukan jembatan bagi ekspor nonmigas bernilai tambah.
China sebagai Pasar Ekspor Nonmigas: Peluang yang Belum Maksimal
Di tengah kekhawatiran soal impor dari China, fakta bahwa China adalah salah satu tujuan utama ekspor nonmigas sering tenggelam dalam perdebatan. Menurut data yang merujuk pada statistik resmi, ekspor nonmigas ke China mencapai puluhan miliar dan menyumbang sekitar seperempat dari total ekspor nonmigas, dengan kenaikan lebih dari 7% dibanding tahun sebelumnya. China, Amerika Serikat, dan India tercatat sebagai tiga tujuan ekspor nonmigas terbesar pada periode Januari–November.
Ini menunjukkan bahwa pasar China bukan sekadar sumber tekanan, tetapi juga mesin permintaan bagi komoditas dan produk domestik. Namun, pertanyaan krusialnya: apakah ekspor itu didominasi bahan mentah atau sudah bergeser ke produk bernilai tambah? Jika ekspor masih terkonsentrasi pada komoditas primer, maka posisi dalam perdagangan bilateral tetap rapuh. Ketika permintaan China berubah, harga dan volume perdagangan komoditas tertentu ikut berfluktuasi, dan produsen domestik berada di ujung risiko tanpa perlindungan nilai tambah.
Dampak ke Industri Lokal: Murah untuk Konsumen, Mahal bagi Produsen Lemah
China telah berkembang menjadi pusat manufaktur, perdagangan, dan rantai pasok global dalam beberapa dekade terakhir. Skala produksi dan efisiensi rantai pasok membuat produk mereka sulit disaingi dari sisi harga. Bagi konsumen, ini tampak menguntungkan: pilihan produk semakin beragam, harga lebih kompetitif, dan akses teknologi makin luas. Barang impor yang terjangkau membantu menjaga daya beli; telepon pintar, perangkat elektronik, dan peralatan rumah tangga menjadi lebih mudah dijangkau.
Namun, bagi industri lokal Indonesia yang bermain di segmen serupa, situasinya jauh lebih berat. Produsen lokal yang tidak mampu menandingi harga, kualitas, distribusi, atau skala produksi pesaing menghadapi tekanan serius. Mereka dipaksa menurunkan margin, menunda investasi, bahkan berpotensi menghentikan operasi. Di sisi lain, bahan baku dan mesin impor dari China bisa membantu menekan biaya produksi dan menjaga kelancaran usaha; jika pasokan terganggu, biaya bisa melonjak dan kegiatan usaha tersendat. Dunia kini menghadapi tantangan: memanfaatkan perdagangan dengan China tanpa membuat industri domestik kehilangan kemampuan berkembang.
Ekonomi China yang Rapuh dan PR Strategi Jangka Panjang
Situasi ekonomi China saat ini paradoksal: pertumbuhan masih terjadi, tetapi mesinnya tidak sepenuhnya sehat. Produk domestik bruto tumbuh 4,7% pada semester pertama 2026 dibanding periode yang sama tahun sebelumnya, dengan investasi teknologi tinggi dan ekspor menopang pertumbuhan, sementara permintaan domestik lemah dan sektor properti bermasalah. Bank Dunia memperkirakan pertumbuhan China sekitar 4,4% pada 2026 dan 4,3% pada 2027, yang masih berupa proyeksi.
Ketika permintaan domestik melemah, perusahaan China makin bergantung pada pasar ekspor. Artinya, tekanan barang murah ke pasar global bisa meningkat. Bagi Indonesia, ini berarti dua hal sekaligus: peluang mendapatkan bahan baku dan teknologi lebih murah, dan risiko tekanan lebih besar pada industri lokal yang belum kompetitif. Dengan demikian, Indonesia perlu mengelola risiko ekonomi global tanpa mengasumsikan bahwa setiap perubahan ekonomi China akan berdampak sama pada seluruh sektor domestik. Kuncinya bukan menutup diri dari ACFTA, melainkan memperkuat industri lokal agar mampu bertahan dalam arus perdagangan bilateral yang kian deras.