
Strategi Besar: 70% NEV Domestik untuk Menopang Ekspansi Global
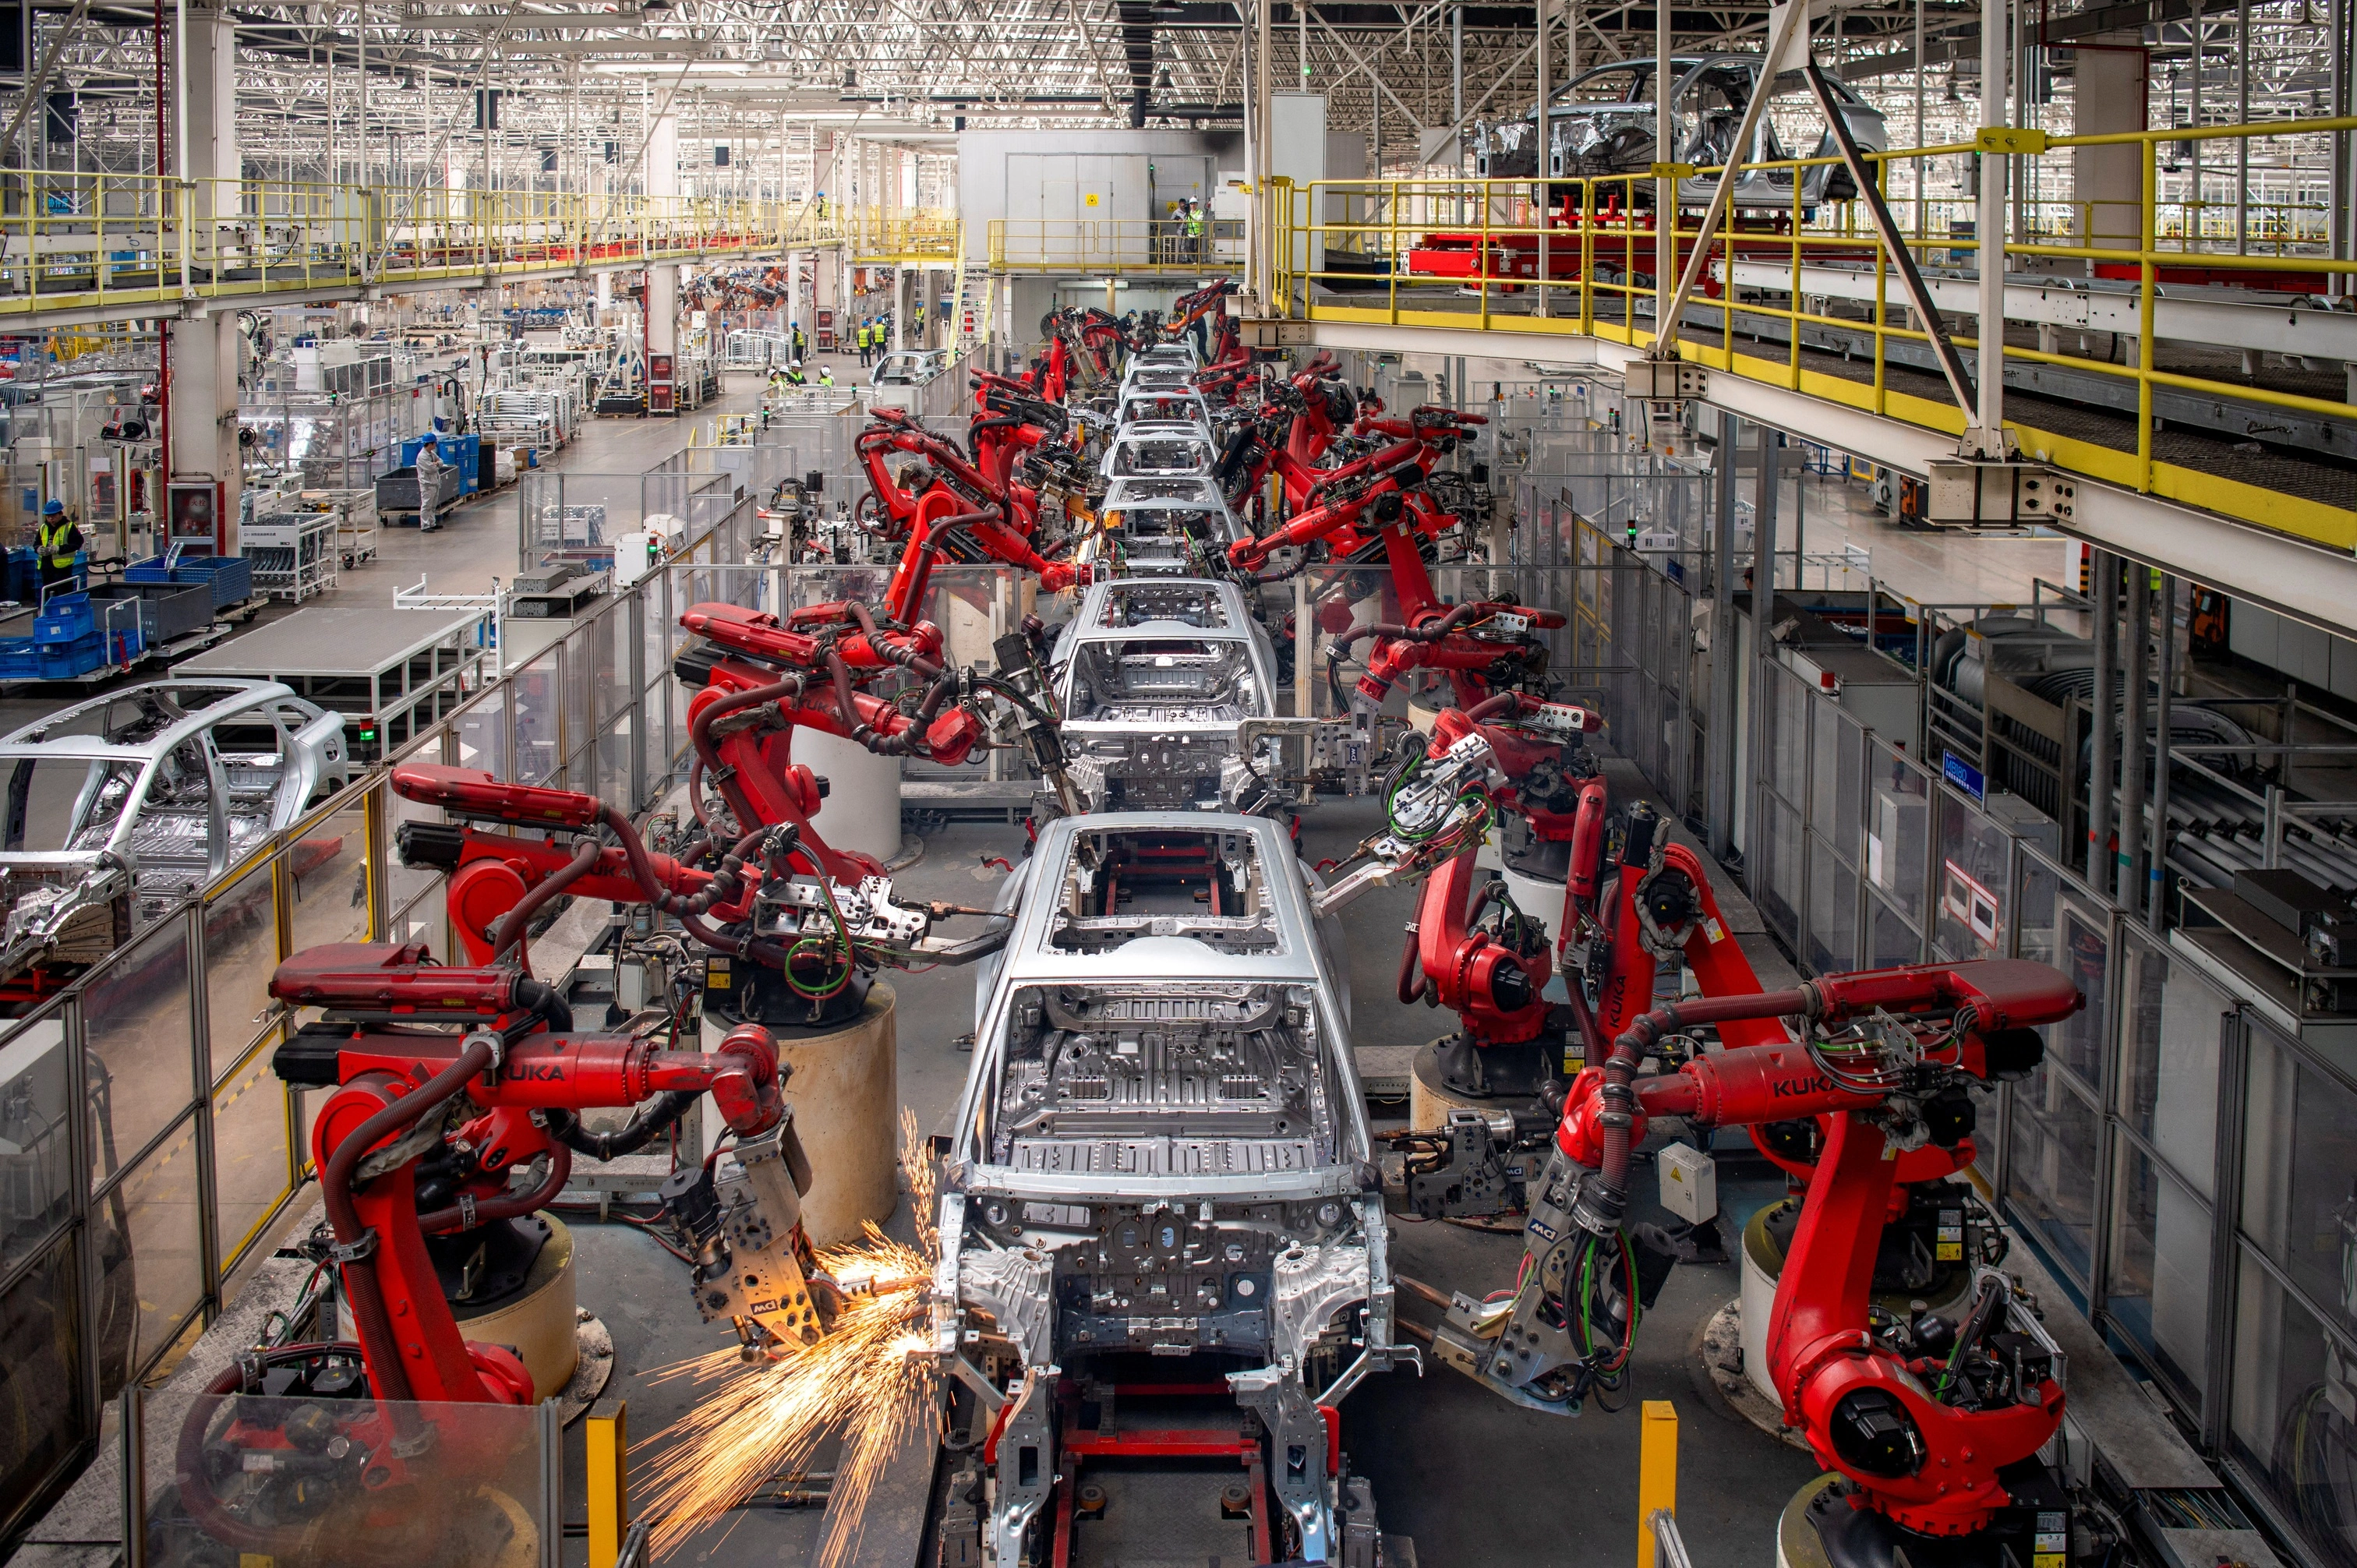
Mobil listrik China 2030 merujuk pada kombinasi target kebijakan negara, ekspansi agresif produsen, dan lompatan teknologi yang bertujuan menjadikan kendaraan energi baru (NEV) sebagai tulang punggung industri otomotif domestik sekaligus batu loncatan untuk dominasi pasar NEV global melalui ekspor dan aliansi internasional yang menyasar segmen penumpang, komersial, dan kendaraan swakemudi China. China tidak sekadar ingin mengadopsi mobil listrik; Beijing sedang berupaya mengunci posisi sebagai pusat gravitasi industri otomotif dunia. Dalam rencana pengembangan lima tahun ke-15 untuk periode 2026–2030, pemerintah menargetkan NEV mencapai 70% penjualan mobil penumpang baru dan 40% kendaraan komersial baru pada 2030. Target setinggi ini jelas politis: negara ingin memaksa industri bergeser dari mesin bensin ke baterai dan software, sebelum pesaing lain sempat mengonsolidasikan posisi.
Dari Pabrik ke Planet: Proyeksi 37% Pangsa Pasar Global
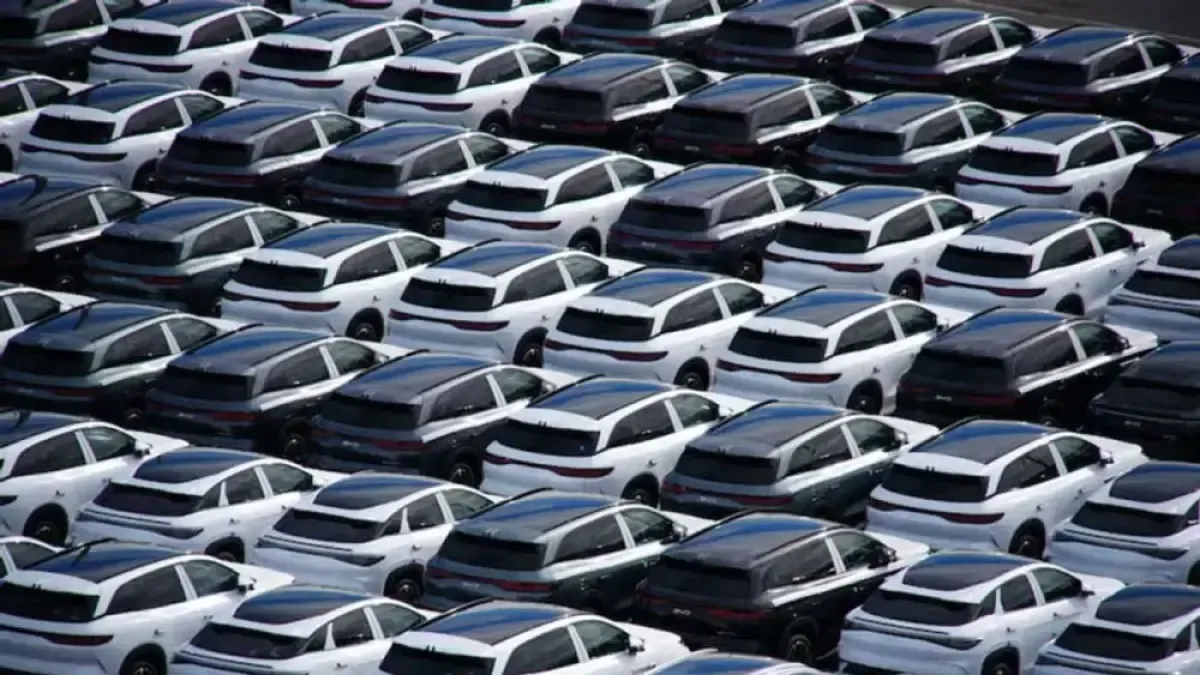
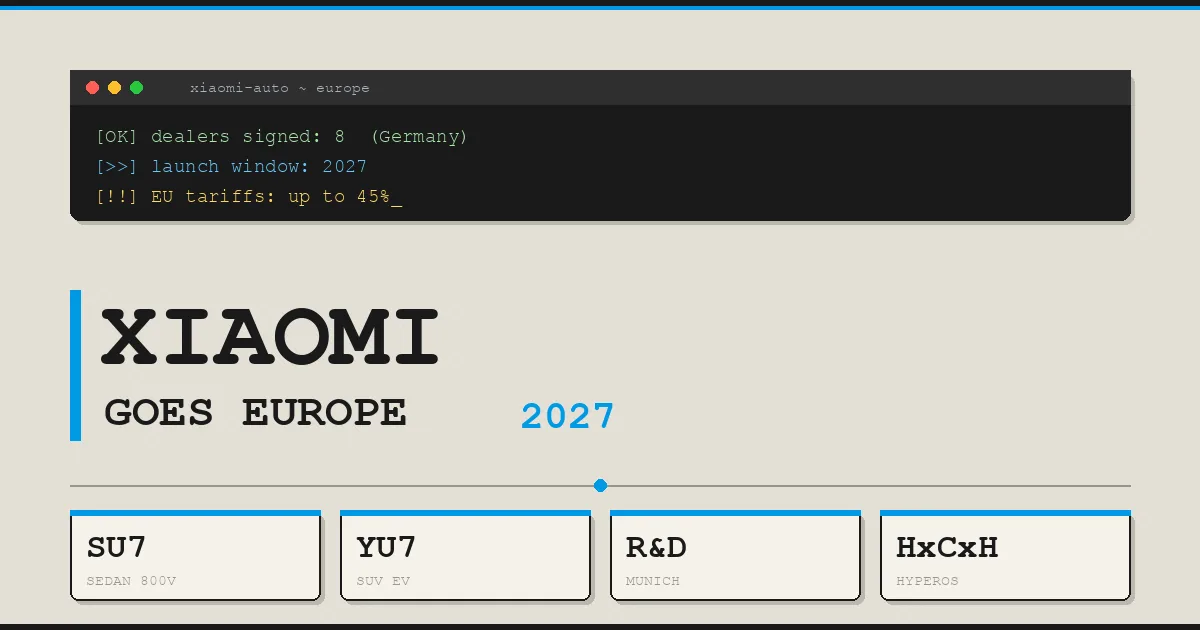
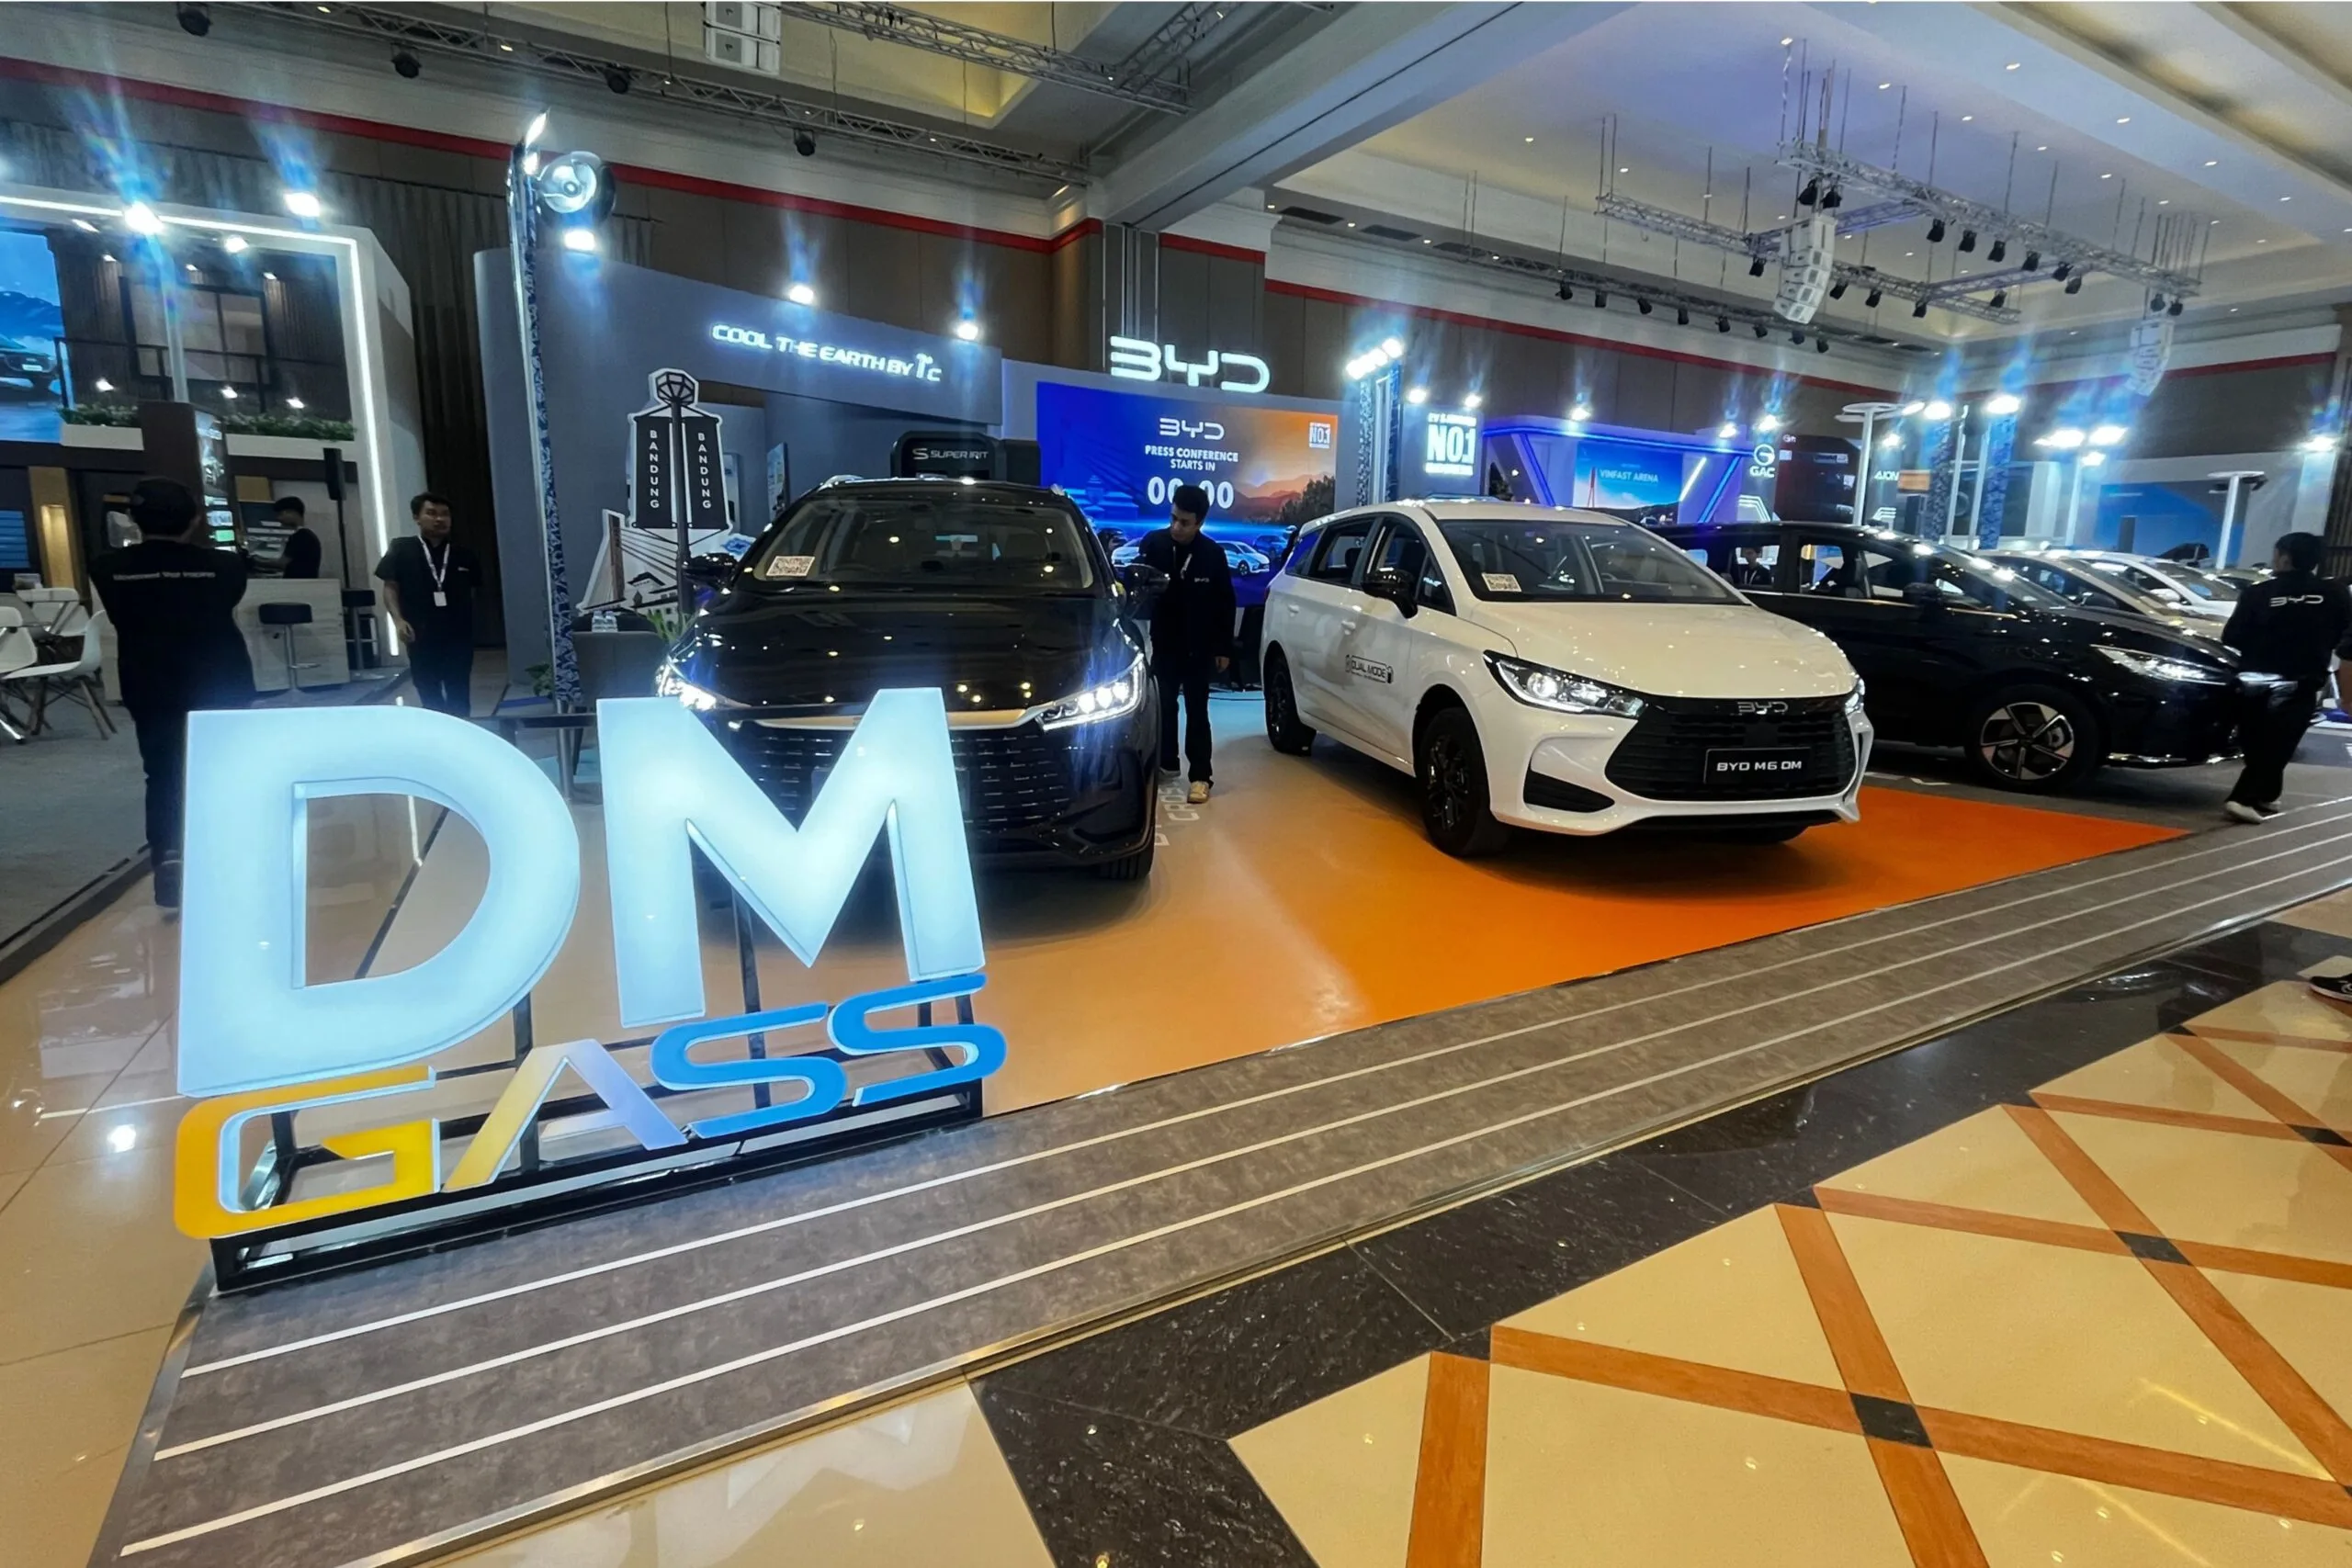
Ambisi domestik itu hanya separuh cerita; sisanya adalah rencana untuk menjadikan produsen China sebagai pemain utama di pasar dunia. Analis UBS memprediksi produsen asal China akan menguasai 37% pasar otomotif global pada 2030, naik dari 22% pada paruh pertama 2026. Kutipan ini menggambarkan ekspektasi bahwa mobil listrik China 2030 bukan sekadar fenomena lokal, tetapi kekuatan global yang menggeser lanskap merek lama. Porsi di Eropa sendiri diperkirakan naik menjadi 20% dari 8% saat ini. Secara praktis, ini berarti konsumen di banyak negara akan semakin sering berhadapan dengan showroom BYD, Geely, Chery, SAIC, Leapmotor, hingga Xiaomi sebagai penantang serius produsen Amerika, Jepang, Korea, dan Eropa. Lemahnya permintaan domestik juga mendorong ekspansi keluar negeri, menjadikan pasar global sebagai arena wajib, bukan pelengkap bisnis.
Teknologi dan R&D: Mengapa ‘Made in China’ Tak Lagi Sekadar Murah
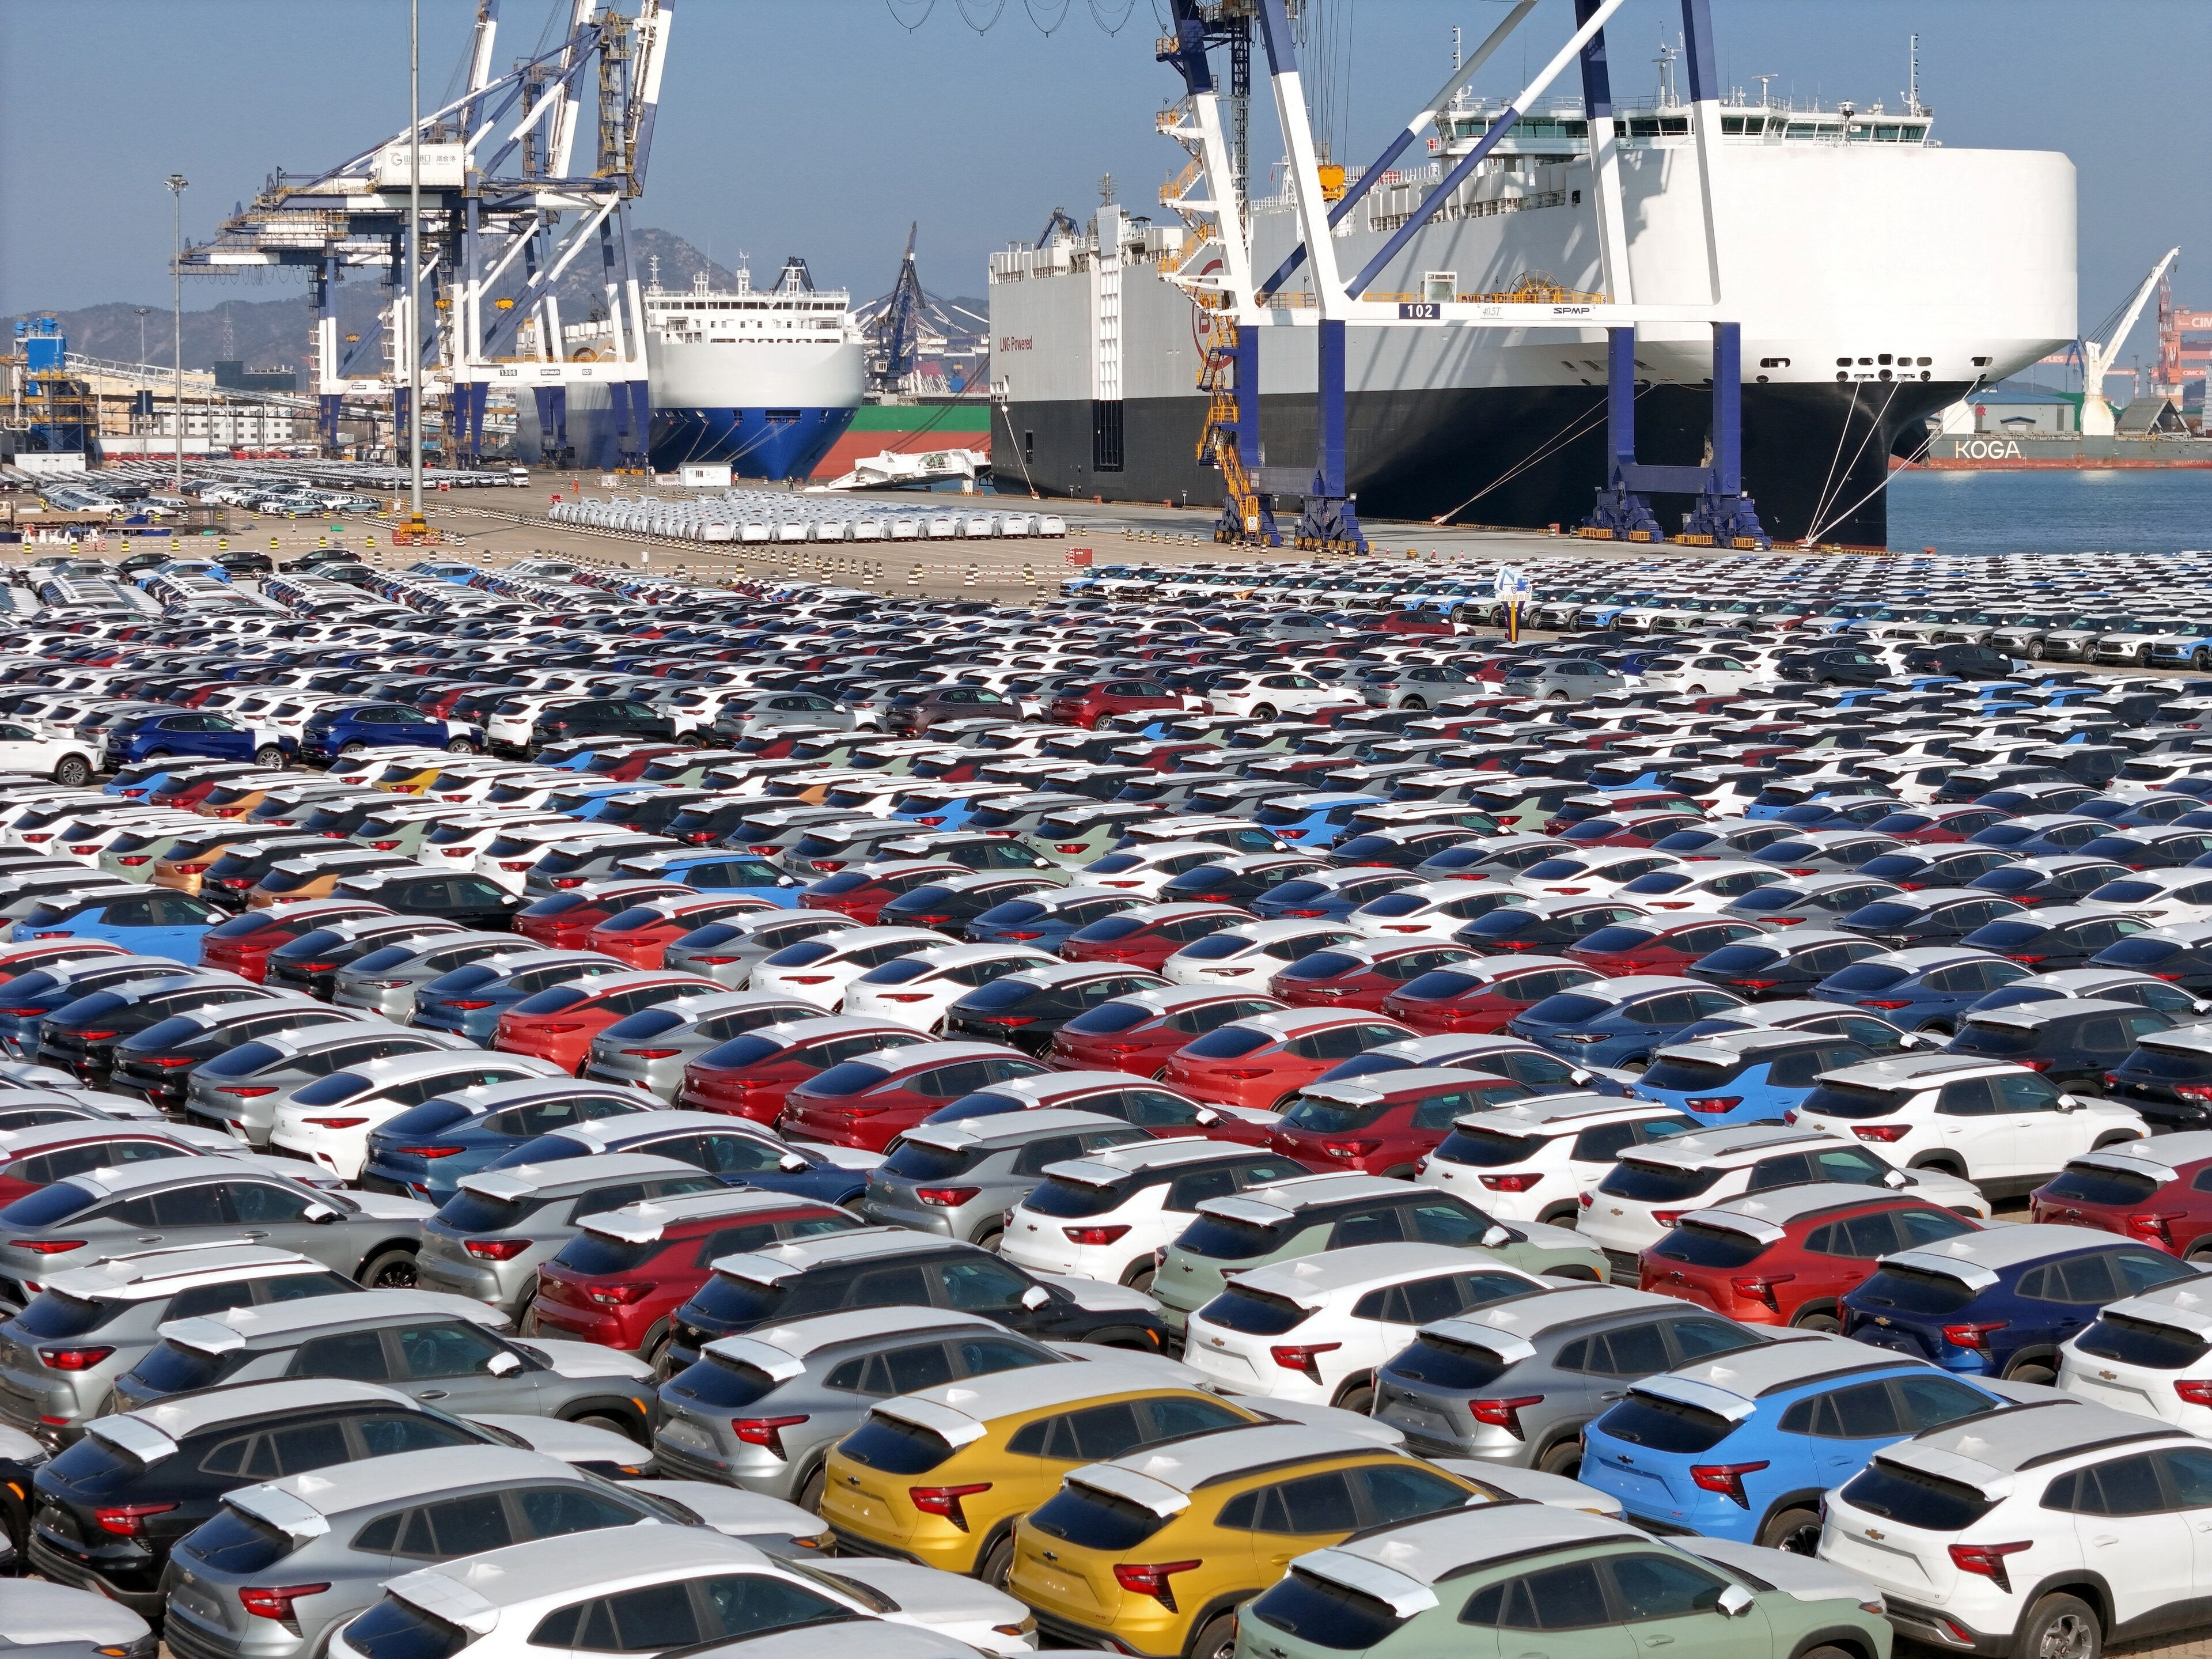
Kekuatan terbesar China adalah transformasi industri yang sudah berjalan lebih dari satu dekade. Barang buatan China yang dulu diasosiasikan dengan kualitas rendah kini mendominasi pasar EV dan smartphone, menggeser produsen petahana dari Jepang, Korea Selatan, maupun Eropa. Dominasi ini bukan kebetulan, melainkan hasil investasi R&D besar-besaran, otomatisasi, penggunaan robot, dan basis insinyur dalam jumlah besar di perusahaan teknologi. Pabrik-pabrik otomotif dan elektronik berubah menjadi “taman hiburan” bagi insinyur: ruang uji baterai, laboratorium software, dan jalur produksi yang terintegrasi dengan sensor dan AI. Teknologi digital dan kemampuan mengemudi otonom menjadi daya tarik utama, dengan 61% calon pembeli kendaraan listrik China secara global menilai fitur ini sebagai alasan memilih merek China. Di sisi lain, fokus pada kendaraan swakemudi China memperkuat diferensiasi: negara menargetkan tingkat kemudi sangat otomatis dengan keselamatan melampaui pengemudi manusia pada 2030.
Ujian di Eropa: Nilai Jual Kembali dan Struktur Pasar yang Tidak Ramah Pendatang
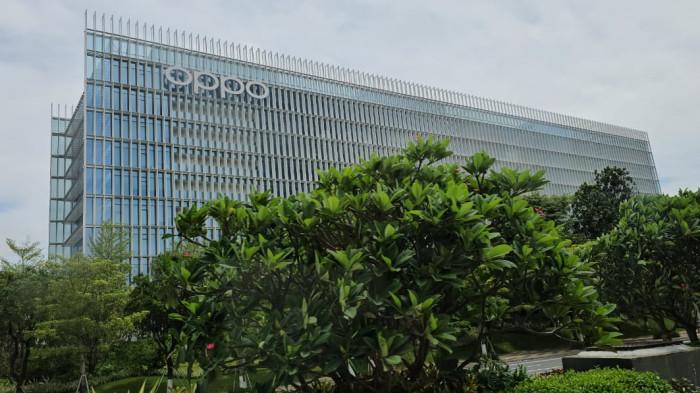
Ekspansi mobil listrik Eropa adalah garis depan pertempuran merek China. Produsen Tiongkok telah merebut 9–12 poin persentase pangsa pasar di Eropa, Amerika Latin, sebagian Asia, Timur Tengah, dan Afrika sejak 2019. Di Eropa, mereka menguasai sekitar 8% pasar otomotif, dan dalam lima bulan pertama 2026 sudah menguasai 14,2% pangsa pasar kendaraan listrik murni—sekitar seper tujuh pasar. Namun, di balik pertumbuhan ini, ada masalah yang berbahaya: nilai jual kembali. Setelah 3 tahun dan 60.000 km, mobil listrik berbaterai buatan Tiongkok hanya mempertahankan sekitar 40–44% dari nilai awal, dibanding Tesla 46–48% dan merek Jerman sekitar 50%. Di pasar yang didominasi perusahaan penyewaan, armada korporat, dan skema leasing, depresiasi tajam membuat cicilan bulanan lebih mahal dan mengurangi daya tarik mobil bagi pelanggan bisnis. Ini bukan sekadar angka finansial; ini cerminan kepercayaan pasar terhadap merek baru.
Kendaraan Swakemudi, Tarik-Menarik Tarif, dan Masa Depan Dominasi NEV
Ke depan, ambisi dominasi pasar NEV global China akan bertumpu pada dua poros: teknologi swakemudi dan kemampuan menghadapi hambatan politik serta finansial di luar negeri. Rencana pemerintah mencakup percepatan uji coba kendaraan otonom untuk mobil penumpang, bus, logistik jarak jauh, dan pengiriman urban, lengkap dengan digitalisasi infrastruktur kota dan jalan nasional demi integrasi kendaraan-jalan-awan. Di sisi lain, Eropa menyiapkan “rem darurat” berupa potensi tarif pada kendaraan plug-in hybrid, syarat kandungan lokal, dan pasar armada yang masih meragukan nilai residu merek China. Menurut UBS, skenario dasar menempatkan BYD, Geely, Chery, SAIC, Leapmotor, dan Xiaomi sebagai pemain utama luar negeri. Jika mereka mampu memperbaiki nilai jual kembali dan membangun jaringan purna jual yang meyakinkan, proyeksi 37%—bahkan skenario optimistis 45%—bukan lagi angka di atas kertas, melainkan peta kekuatan baru industri otomotif dunia.