
HPP adalah pijakan, bukan sekadar angka
Harga Pokok Produksi (HPP) adalah total biaya yang diperlukan untuk menghasilkan suatu produk, termasuk bahan baku, tenaga kerja, dan biaya produksi lain yang relevan, sehingga pelaku usaha dapat menilai biaya per produk sebelum menetapkan harga jual. Bagi UMKM, pencatatan biaya yang tertata bukan urusan administrasi belaka: tanpa dasar biaya yang masuk akal, harga jual mudah meleset dan evaluasi produksi menjadi tebakan. Karena itu, Excel untuk UMKM punya nilai ketika rumusnya mengikuti cara kerja usaha, bukan sekadar menyediakan lembar hitung kosong.
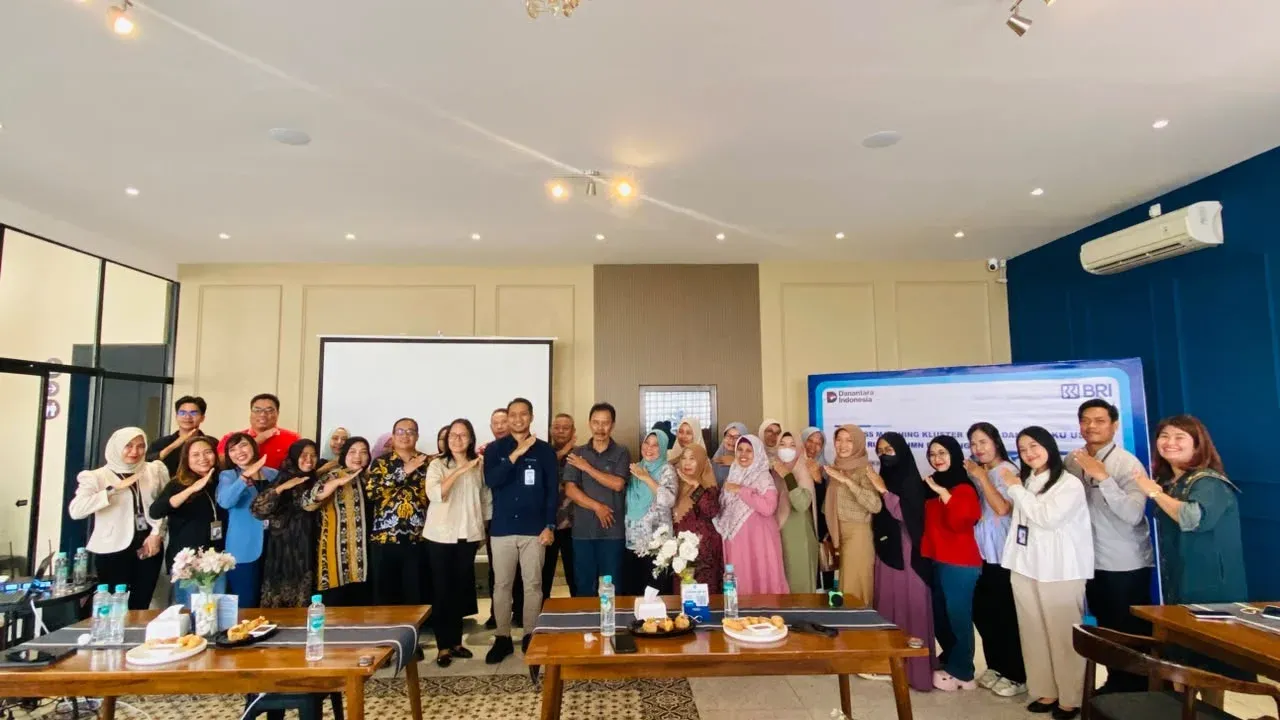
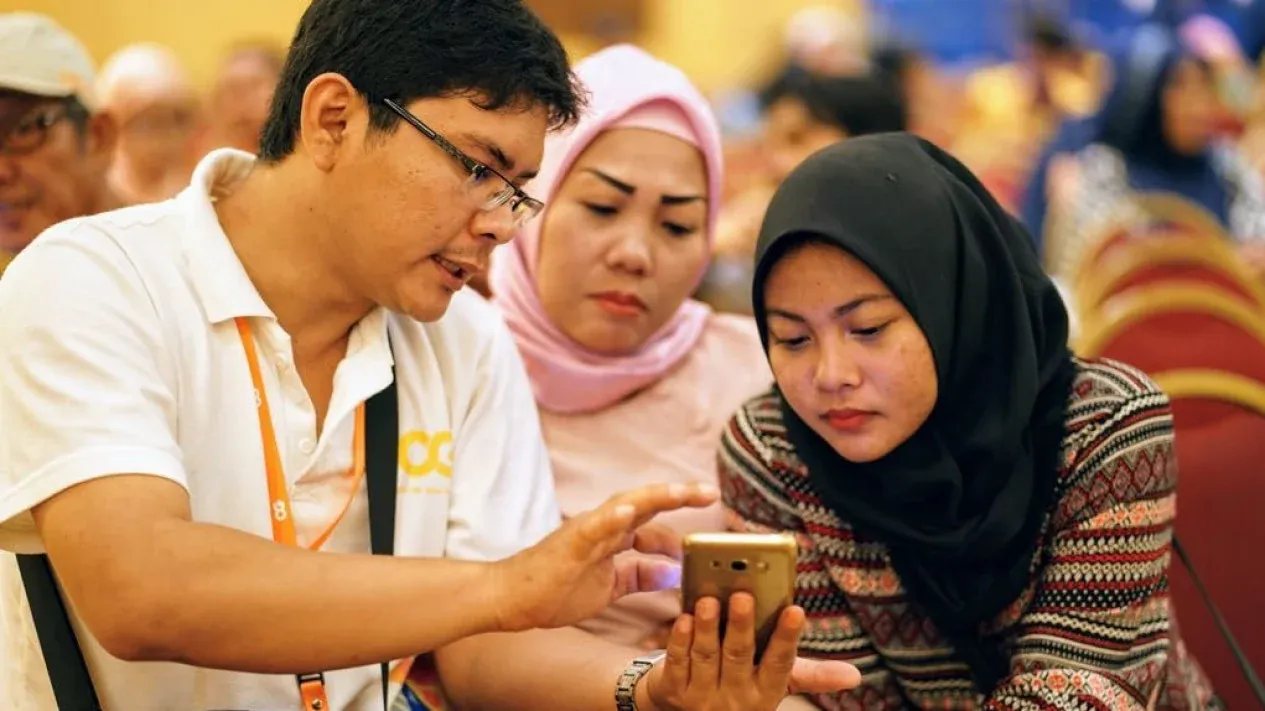
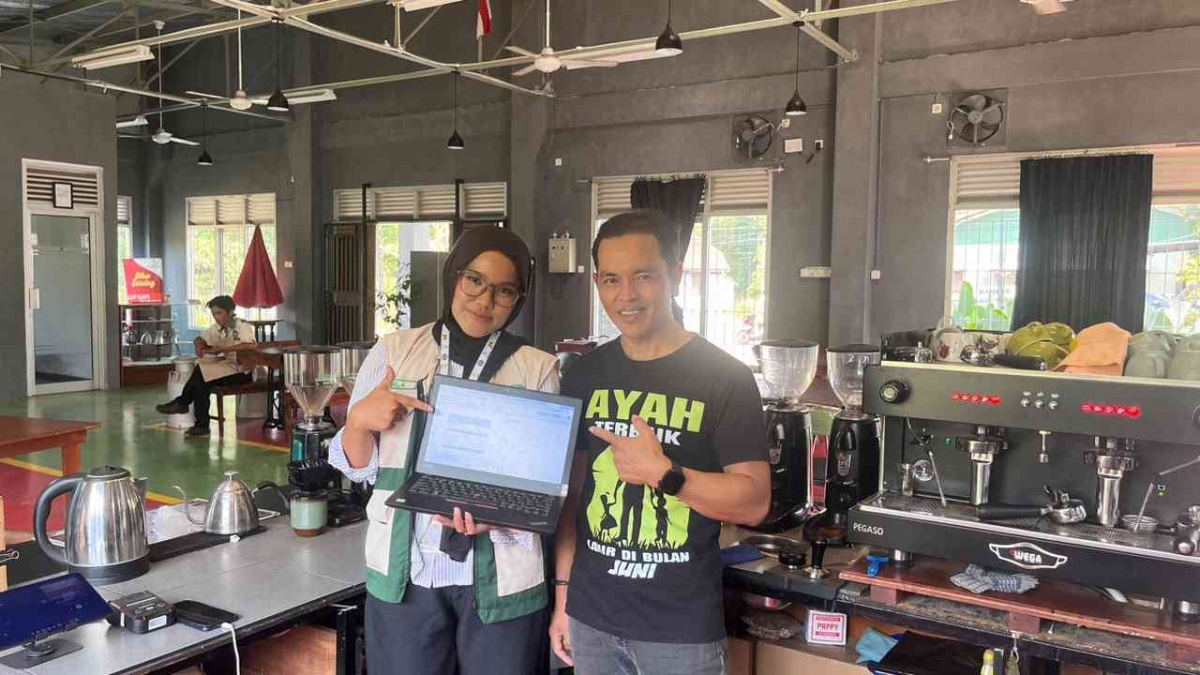
Pada minggu kedua Oktober 2026, mahasiswa GIAT 17 Universitas Negeri Semarang mendampingi tiga UMKM di Kelurahan Kumpulrejo untuk menghitung HPP secara digital dengan Microsoft Excel dan rumus otomatis. Sasarannya ialah Omah Jamur di RW 07 Kenteng, Warung Kopi Witte Kruis di RW 08 Salib Putih, dan Snack Qu di RW 10 Belon. Ketiganya memiliki produk serta alur produksi berbeda, sehingga satu format seragam tanpa penyesuaian justru berisiko mengaburkan biaya. Pendampingan ini tepat karena membantu pemilik usaha memahami angka di balik produknya, bukan hanya menerima hasil hitung.
Cara menghitung HPP dimulai dari proses nyata
Cara menghitung HPP yang berguna harus berangkat dari bahan dan tahapan produksi yang benar-benar dijalani. Dalam pendampingan di Kumpulrejo, mahasiswa mengamati kegiatan usaha lalu mewawancarai pelaku tentang jenis serta jumlah bahan, harga satuan, proses produksi, tenaga kerja langsung maupun tidak langsung, dan overhead. Langkah ini penting: menghitung bahan baku saja akan meremehkan biaya ketika tenaga kerja, energi, atau biaya pendukung ikut membentuk produk.
Contohnya, perhitungan sate jamur Omah Jamur menelusuri kebutuhan bahan untuk satu kali produksi hingga produk siap dijual. Pada Warung Kopi Witte Kruis, fokusnya mencakup pengolahan green bean melalui penyangraian dan penggilingan, termasuk gas, penggunaan mesin, serta hasil akhir setelah proses tersebut. Contoh ini memperlihatkan bahwa HPP biaya produksi tidak dapat dipisahkan dari konteks produk dan hasil yang diperoleh. Jika data itu dicatat rutin, HPP bisa menjadi bahan evaluasi sekaligus dasar yang lebih terukur untuk menentukan harga jual.
Pesanan khusus membutuhkan pelacakan lebih rinci
Untuk usaha yang membuat produk berdasarkan pesanan, pencatatan umum per periode belum tentu menjawab pertanyaan paling penting: berapa biaya yang benar-benar melekat pada pesanan tertentu? Tim peneliti Program Studi D4 Akuntansi Fakultas Vokasi Universitas Negeri Malang merancang kartu biaya pesanan kustom berbasis Excel dengan macro VBA, menggunakan UMKM Kerupuk Impala di Kabupaten Malang sebagai ilustrasi. Kebutuhan ini muncul karena spesifikasi pesanan dapat berbeda, beberapa pesanan berbagi satu batch, dan berat serta biaya material dapat berubah atau hilang di tiap tahap.
Kartu biaya pesanan konvensional dapat luput menunjukkan lokasi biaya terbentuk atau hilang, pembagian biaya batch bersama, dan informasi persediaan. Rancangan baru ini memiliki delapan fitur, termasuk pencatatan hasil dan biaya per tahap, alokasi batch bersama, kemasan khusus sebagai biaya langsung, serta overhead berdasarkan pemicu biaya. Perangkat juga menghubungkan catatan persediaan dan menghasilkan biaya per kemasan serta harga jual minimum yang mempertimbangkan kerugian. Ini bukan pengganti semua pencatatan, melainkan jawaban yang lebih sesuai untuk usaha ketika tiap pesanan punya jejak biaya sendiri.
Pilih alat sesuai pola produksi
Perbedaan kedua pendekatan terletak pada unit yang ingin dipahami. Pendampingan HPP untuk tiga UMKM Kumpulrejo menata biaya produksi produk atau proses usaha secara umum, dengan data yang disesuaikan pada karakter masing-masing. Kartu biaya pesanan menelusuri biaya per pesanan, tahap, dan batch, sehingga cocok ketika spesifikasi pelanggan berubah atau beberapa pesanan diproduksi bersama. Memakai sistem pesanan untuk produksi rutin bisa menambah pekerjaan yang tidak perlu; sebaliknya, mengandalkan hitungan umum pada produksi berbasis pesanan berisiko mencampur biaya dan menghasilkan harga yang keliru.
Excel dipilih untuk kartu biaya pesanan karena mitra sudah terbiasa menggunakannya dan tidak perlu membeli aplikasi baru. Pengguna dapat memasukkan bahan baku, tenaga kerja, dan overhead, lalu melihat biaya per tahap, alokasi batch, rincian bulanan, serta laba usaha. Namun perangkat yang canggih tetap bergantung pada disiplin memasukkan data. Peneliti merencanakan validasi lapangan sebagai langkah berikutnya agar rancangan itu teruji dalam kondisi usaha nyata.
Intinya, Excel bukan solusi otomatis untuk semua masalah biaya, tetapi dapat menjadi alat yang tepat bila metode mengikuti pola produksi. HPP memberi dasar untuk memahami biaya dan menetapkan harga jual; kartu biaya pesanan menambahkan ketelitian saat biaya harus ditelusuri khusus per pesanan. UMKM sebaiknya memilih tingkat pencatatan yang sebanding dengan kerumitan produksinya, lalu menjaga data tetap mutakhir. Harga yang berpijak pada biaya nyata lebih masuk akal daripada keputusan yang hanya mengandalkan perkiraan.