
Rekomendasi Utama: Kredit Mobil Bekas yang Aman dan Sehat untuk Keuangan
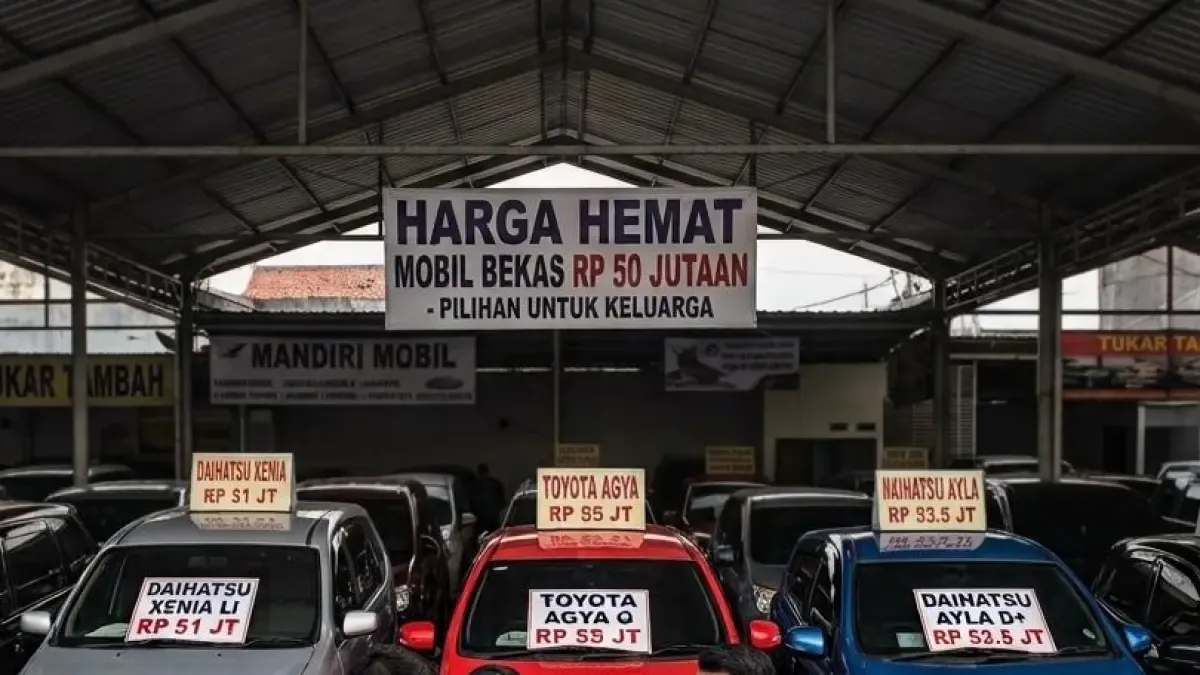
Pembiayaan mobil bekas adalah proses membeli mobil yang sudah pernah digunakan dengan sistem kredit melalui perusahaan pembiayaan atau bank, di mana pembeli membayar uang muka lalu melunasi sisa harga kendaraan secara bertahap dalam bentuk cicilan beserta bunga dalam jangka waktu tertentu, sehingga kepemilikan mobil dapat diperoleh tanpa harus menyediakan dana tunai besar sekaligus namun tetap membutuhkan perencanaan keuangan yang hati-hati agar cicilan tidak mengganggu kebutuhan lain dan kontrak kredit mobil tidak menimbulkan masalah di kemudian hari. Untuk sebagian besar orang, rekomendasi terbaik adalah: pilih mobil bekas yang sederhana, irit, dan biaya perawatannya rendah, lalu kombinasikan dengan kredit tenor menengah dan uang muka proporsional. Fokus pada kredit mobil bekas yang cicilan bulanannya jelas terukur terhadap penghasilan, bukan sekadar angka cicilan kecil yang tampak menarik di brosur. Kunci pembiayaan mobil aman adalah mengontrol total biaya kredit, bukan mengejar promo sesaat, sehingga keuangan tetap stabil sepanjang masa cicilan.
Langkah Memilih Mobil Bekas Sebelum Kredit: Utamakan Kebutuhan dan Kondisi Finansial
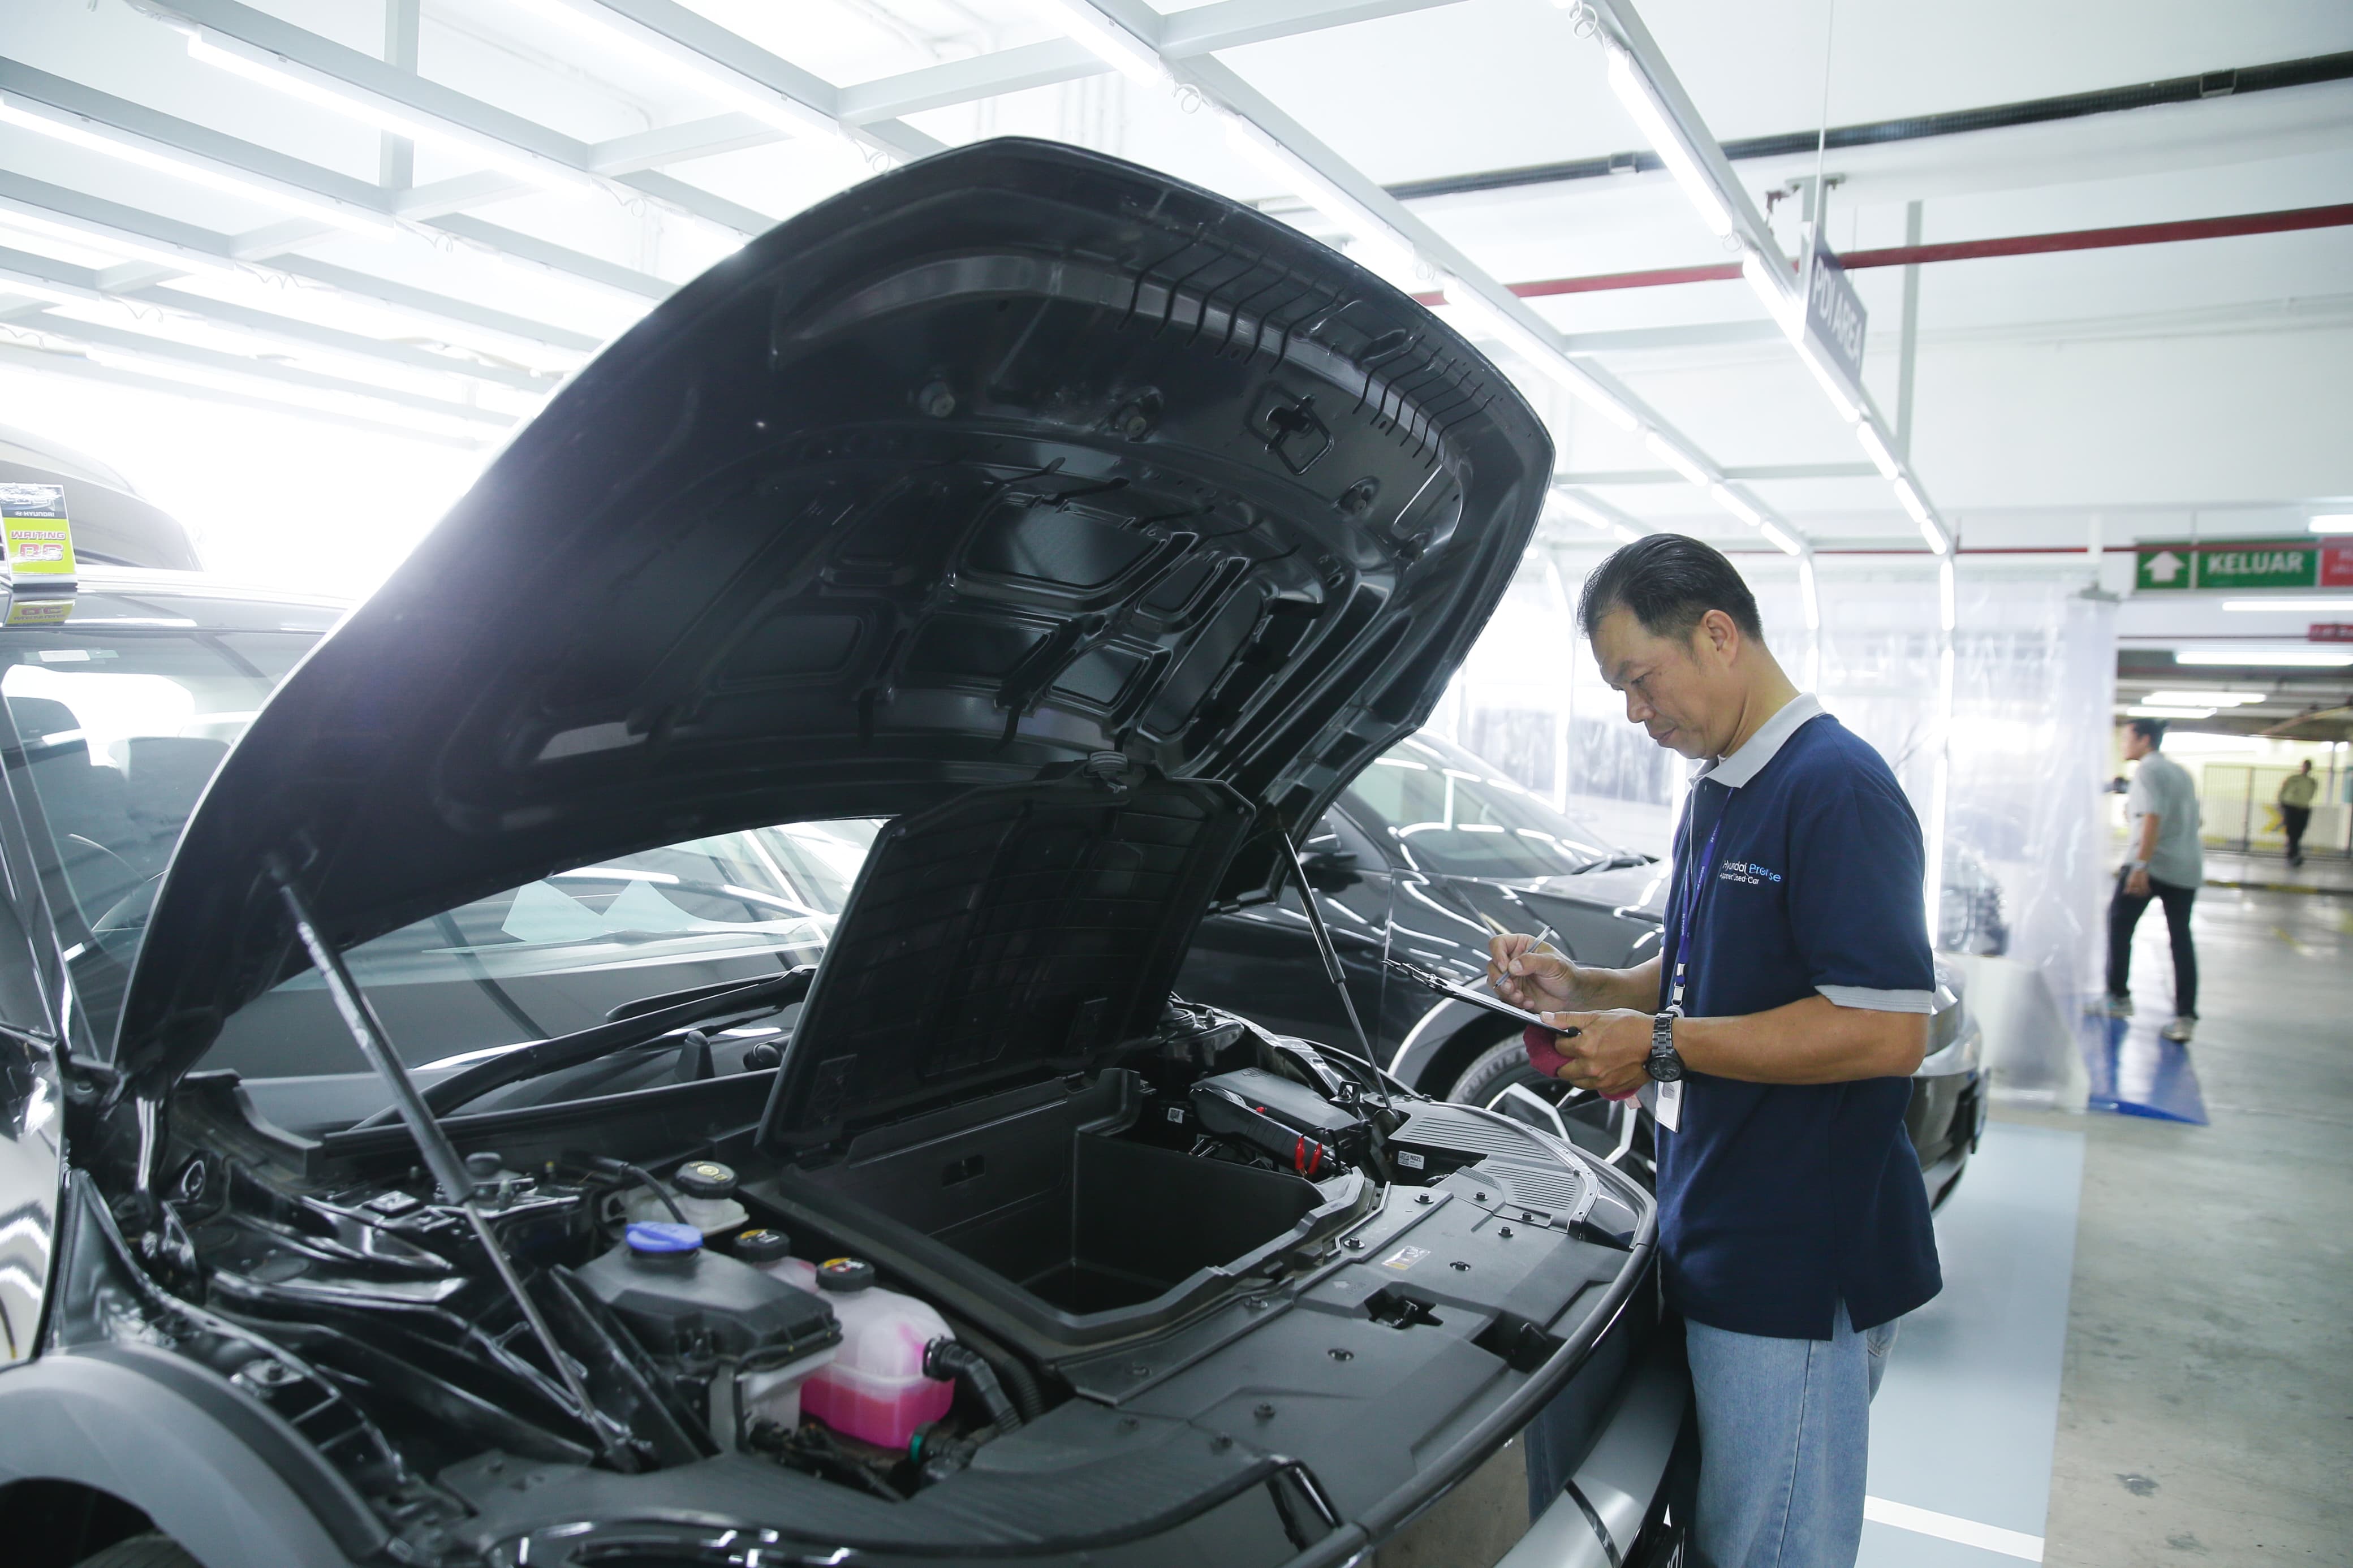
Sebelum mengajukan kredit mobil bekas, pastikan mobil yang dipilih sesuai kemampuan finansial dan kebutuhan harian. Jangan tergoda memilih mobil lebih mewah hanya karena tips cicilan mobil terlihat murah; mobil yang besar dan boros akan menambah biaya bahan bakar, servis, pajak, dan asuransi. Pilihlah model yang terkenal irit dan biaya perawatannya wajar, sehingga total pengeluaran kendaraan tidak mengganggu kebutuhan rutin lain seperti biaya rumah tangga dan pendidikan. Idealnya, total cicilan kendaraan berada di porsi aman dari penghasilan bulanan, sehingga masih ada ruang untuk dana darurat. Periksa riwayat servis, kondisi mesin, dan dokumen kendaraan sebelum masuk ke tahap kredit. Mobil bekas yang sehat mengurangi risiko biaya tak terduga, yang pada akhirnya menjaga agar pembiayaan mobil aman sepanjang masa kontrak. "Pilih mobil bekas yang harga dan biaya perawatannya sesuai dengan kondisi keuangan" adalah prinsip utama yang patut dipegang.
Menghitung Cicilan, Bunga, dan DP: Strategi Mencegah Kredit Membengkak
Kesalahan paling sering dalam kredit mobil bekas adalah fokus pada cicilan per bulan tanpa menghitung total biaya sampai akhir tenor. Cicilan rendah biasanya diperoleh melalui tenor yang lebih panjang, namun makin lama masa kredit, makin besar total biaya yang Anda bayar. Untuk pembiayaan mobil aman, hitung semua komponen: harga kendaraan, uang muka (DP), bunga, biaya administrasi, provisi, asuransi, dan biaya fidusia bila ada. Gunakan simulasi sederhana: kalikan cicilan per bulan dengan jumlah bulan tenor, lalu tambah DP dan seluruh biaya tambahan untuk melihat total kewajiban. Siapkan DP yang proporsional agar pokok pembiayaan tidak terlalu besar; DP tinggi membuat cicilan lebih ringan, tetapi jangan menghabiskan seluruh tabungan sehingga dana darurat hilang. Hindari tenor yang terlalu panjang hanya demi angka cicilan cantik, karena itu adalah jebakan klasik yang membuat kredit mobil bekas terasa murah di awal tetapi mahal di akhir.
Kontrak Kredit Mobil dan Risiko Finansial yang Sering Terlewat
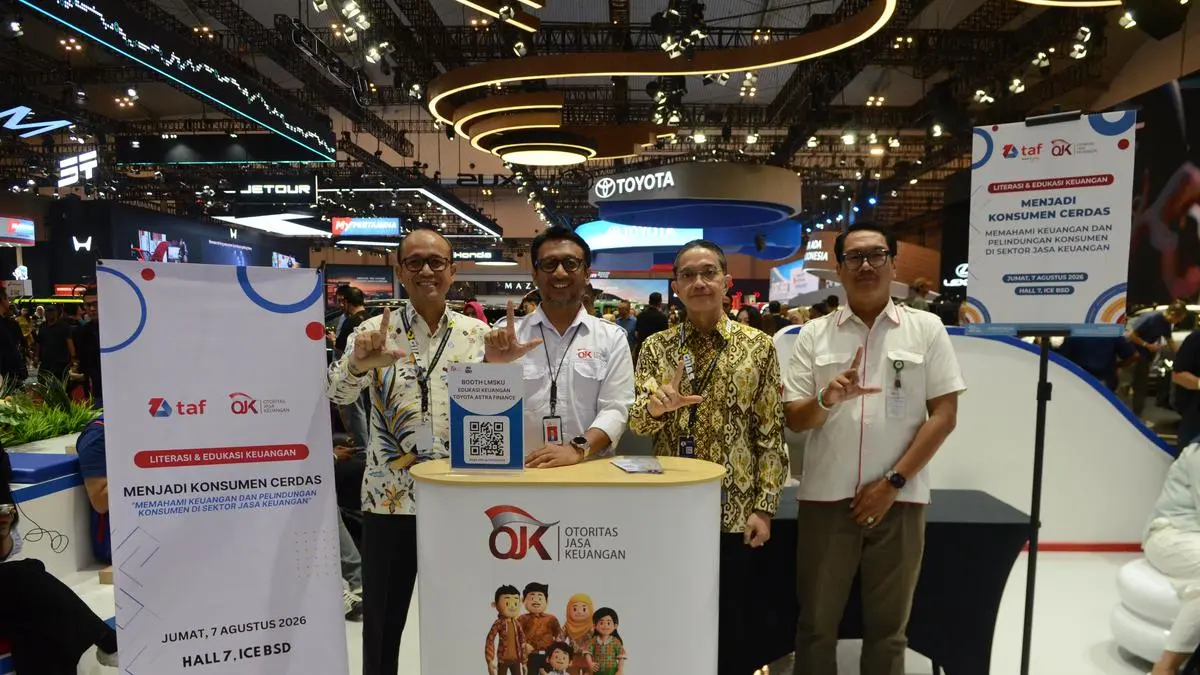
Sebelum menandatangani kontrak kredit mobil, baca setiap pasal dengan teliti dan cocokkan dengan semua janji yang pernah disampaikan sales. Diskon, bonus aksesori, kaca film, karpet, voucher servis, dan hadiah lain harus tertulis jelas dalam dokumen; jangan mengandalkan chat atau janji lisan. Hal yang sama berlaku untuk harga akhir kendaraan: pastikan nominal sudah memasukkan diskon, promo, biaya administrasi, dan komponen lain yang mungkin muncul. Jika menggunakan sistem kredit mobil bekas, periksa kembali jumlah uang muka, tenor, cicilan, bunga, dan biaya tambahan sehingga tidak ada angka yang berbeda dari kesepakatan awal. Risiko finansial yang sering terlewat adalah: total biaya kredit yang membengkak karena tenor terlalu panjang, biaya tersembunyi yang tidak dibaca di kontrak, serta reputasi perusahaan pembiayaan yang buruk. Pastikan perusahaan pembiayaan memiliki legalitas jelas dan informasi kontraknya transparan untuk menghindari masalah di kemudian hari.
Negosiasi dengan Dealer: Cara Mengunci Syarat Kredit yang Menguntungkan
Negosiasi yang cerdas dapat mengubah kredit mobil bekas biasa menjadi pembiayaan mobil aman dan menguntungkan. Saat bertemu dealer atau sales, fokus pada tiga hal: harga kendaraan bersih setelah diskon, struktur kredit (DP, tenor, bunga, cicilan), dan paket bonus yang benar-benar berguna. Minta penjelasan tertulis mengenai semua bonus, dari aksesori hingga voucher servis, lalu pastikan tercantum di formulir pemesanan dan kontrak kredit mobil. Bandingkan penawaran beberapa perusahaan pembiayaan dari sisi bunga, tenor, DP, biaya administrasi, asuransi, dan ketentuan pelunasan; jangan langsung menerima penawaran pertama. Gunakan simulasi total pembayaran sebagai senjata negosiasi: tunjukkan bahwa Anda memilih penawaran dengan total biaya paling rendah, bukan cicilan paling kecil. Dengan pendekatan ini, Anda bisa mendapatkan tips cicilan mobil yang sehat: cicilan ringan tetapi dengan tenor tidak terlalu panjang dan biaya tambahan yang transparan, sehingga kredit mobil bekas tidak berakhir merugikan.
- Buy the kredit mobil bekas yang Anda pilih jika total cicilan, tenor, dan bunga sudah Anda hitung hingga lunas dan tetap selaras dengan kemampuan finansial bulanan.
- Skip the kredit mobil bekas yang ditawarkan jika dealer menolak menuliskan diskon, bonus, dan biaya tambahan secara lengkap di kontrak kredit mobil.
- Buy the kredit mobil bekas dari perusahaan pembiayaan dengan legalitas jelas dan informasi kontrak yang transparan bila Anda ingin pembiayaan mobil aman tanpa kejutan biaya.
- Skip the kredit mobil bekas dengan cicilan sangat rendah yang hanya tercapai melalui tenor sangat panjang, karena total biaya yang dibayar bisa jauh lebih besar di akhir masa kredit.
- Buy the kredit mobil bekas yang mengharuskan DP proporsional namun tetap menyisakan dana darurat jika Anda ingin menjaga keuangan tetap stabil selama masa cicilan.