
Pabrik Mobil Listrik China dan Pergeseran Strategi Besar
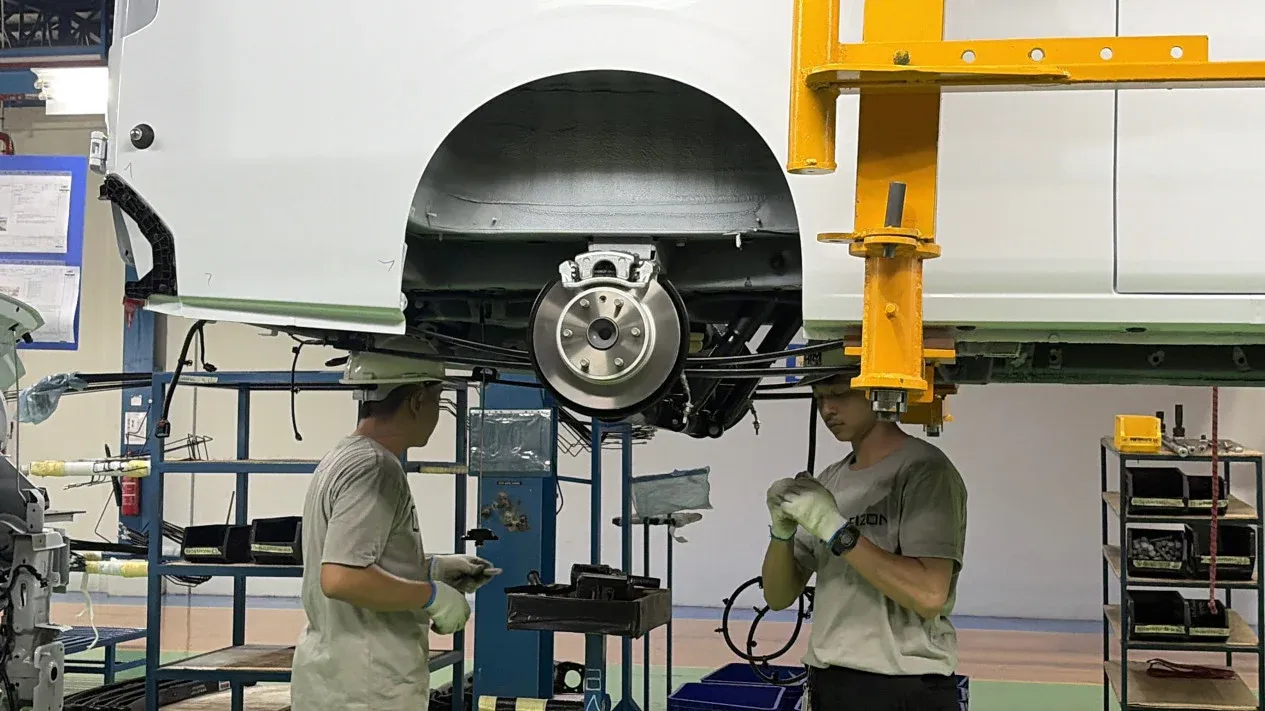
Pabrik mobil listrik China merujuk pada fasilitas manufaktur yang dibangun merek asal China untuk memproduksi kendaraan listrik dan komponennya secara lokal, mulai dari proses stamping, welding, painting, hingga perakitan final, sehingga rantai nilai industri otomotif tidak berhenti pada aktivitas impor dan perakitan semata, tetapi berkembang menjadi ekosistem produksi yang lebih menyeluruh dan terintegrasi dari hulu ke hilir.
Intinya: merek China yang berani membangun pabrik sendiri sedang mengubah aturan main. Pemerintah secara terbuka mendorong produsen yang masih mengandalkan skema Completely Knocked Down (CKD) untuk berinvestasi di fasilitas produksi penuh. Artinya, era “jualan dulu, pabrik belakangan” mulai mendekati batasnya.
Investasi BYD menjadi katalis. Nilai yang disebut lebih dari Rp16 triliun untuk membangun ekosistem produksi kendaraan listrik dan baterai menunjukkan bahwa lokalisasi bukan lagi pilihan pelengkap, tetapi strategi ekspansi jangka panjang. Pertanyaannya sekarang bukan apakah merek lain akan ikut, melainkan kapan dan seberapa serius mereka berkomitmen.
Tiga Merek, Sembilan Belas Brand: Siapa Berani, Siapa Masih Numpang?
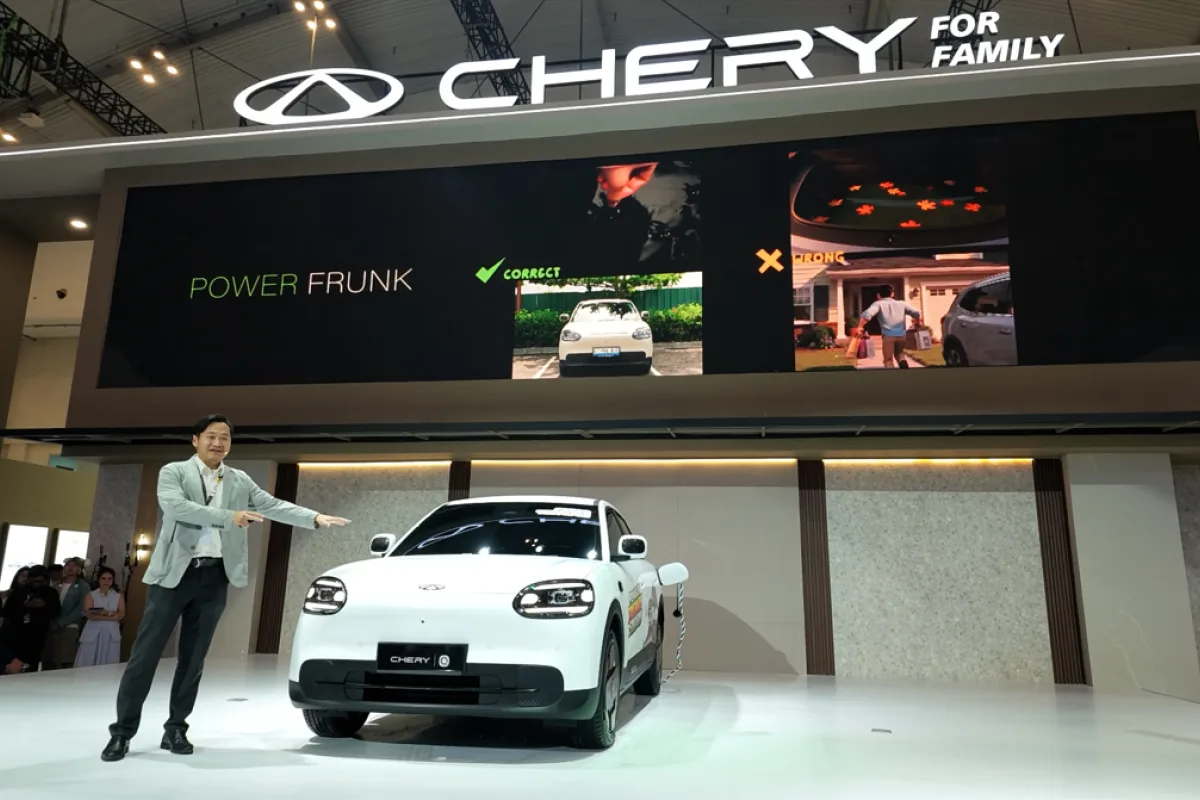
Dari 19 brand mobil China yang sudah berjualan di pasar ini, baru tiga yang punya pabrik sendiri: Wuling, DFSK-Seres, dan BYD. Sisanya, enam belas brand, masih mengandalkan fasilitas perakitan milik pihak lain alias “numpang”. Fakta ini menunjukkan jurang strategi yang lebar antara pemain yang sekadar menjual produk dan pemain yang membangun akar industri.
Menurut data asosiasi, PT SGMW Motor Indonesia (Wuling) mengucurkan investasi awal sekitar Rp12 triliun untuk membangun pabrik di Cikarang. Investasi itu terus bertambah, termasuk untuk pabrik baterai, hingga totalnya kini setara Rp16–17 triliun. DFSK melalui PT Sokonindo Automobile menginvestasikan sekitar Rp2 triliun untuk pabrik di Cikande, Serang, di lahan 20 hektare. Ini adalah pemain yang memilih menancapkan kaki industri, bukan hanya kaki dagang.
Sebaliknya, banyak brand lain memilih model bisnis ringan aset: memanfaatkan fasilitas perakitan seperti milik Handal dan National Assemblers untuk mempercepat penetrasi pasar sambil menekan kebutuhan investasi awal. Strategi ini mungkin efisien dalam jangka pendek, tetapi akan semakin dipertanyakan ketika regulasi investasi manufaktur Indonesia mengarah pada komitmen lokalisasi yang lebih tegas.
BYD: Strategi Lokalisasi yang Menyasar Ekosistem, Bukan Sekadar Pabrik
BYD adalah contoh paling terang bagaimana strategi lokalisasi BYD tidak berhenti pada perakitan kendaraan. Direktur Jenderal ILMATE menegaskan bahwa investasi BYD penting karena mencakup pembangunan ekosistem produksi dari hulu hingga hilir. Ini bukan sekadar pabrik, melainkan fondasi industri kendaraan energi baru.
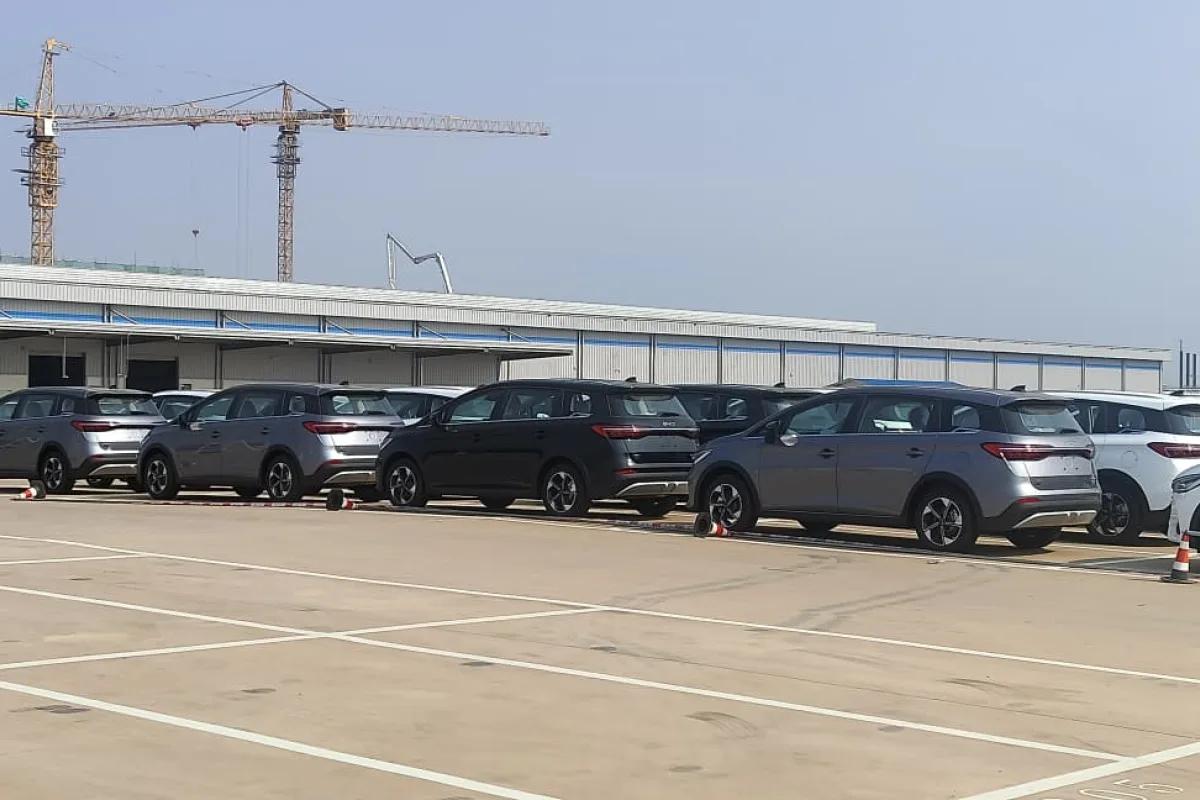
PT BYD Motor Indonesia melalui PT BYD Auto Indonesia membangun pabrik di Subang Smartpolitan Industrial Park dengan investasi sekitar Rp16 triliun. Fasilitas di atas lahan 126 hektare ini memiliki kapasitas hingga 150.000 unit per tahun dan sudah dilengkapi stamping, welding, painting, assembly, dan final inspection. Pabrik tersebut resmi beroperasi pada 3 September 2026.
Saat ini, produksi baterai masih dalam proses pembangunan, sehingga baterai untuk model seperti BYD M6 DM, M6 EV, dan Atto 1 masih didatangkan utuh. Namun pemerintah menyebut pengembangan sektor baterai akan menyusul dan bahkan mendorong terbentuknya ekosistem daur ulang baterai ke depan. Langkah BYD menjadi "blueprint" tidak resmi bagi produsen lain yang ingin tetap menikmati program kendaraan emisi rendah.
Wuling dan DFSK-Seres: Pionir Pabrik Lokal dan Mobil Listrik Terjangkau
Sebelum BYD, Wuling dan DFSK sudah mengambil risiko lebih dulu. Keduanya mulai menancapkan bisnis manufaktur pada 2017, bukan hanya menjual mobil, tetapi langsung mengiringinya dengan investasi pabrik. Inilah dua pionir pabrik mobil listrik China di pasar lokal yang kini memetik buah first mover advantage.
Wuling menambah investasinya dengan membangun fasilitas produksi baterai, sehingga total investasi mencapai sekitar Rp16–17 triliun. Di sisi lain, pabrik DFSK di Cikande bukan hanya memproduksi model bermerek DFSK, tetapi juga Seres, dan menjadi salah satu basis produksi kendaraan listrik dengan fokus pada inovasi. Menurut informasi, DFSK Glory, DFSK Super Cab, hingga Seres E1 diproduksi di sana.
Seres E1 bahkan disebut sebagai pilihan menarik bagi konsumen yang mencari mobil listrik terjangkau dengan desain modern. Ini menunjukkan bagaimana investasi manufaktur Indonesia oleh DFSK-Seres tidak hanya soal angka, tetapi langsung menyasar segmen mobil listrik terjangkau yang krusial untuk adopsi massal.
Tekanan Pemerintah dan Masa Depan Industri Otomotif China di Pasar Lokal
Pemerintah secara gamblang menegaskan bahwa produsen otomotif asal China yang masih mengandalkan CKD harus mulai memiliki lahan dan fasilitas produksi sendiri jika ingin melanjutkan program kendaraan emisi rendah. Dengan kata lain, toleransi untuk sekadar numpang perakitan akan menipis.
Industri otomotif China sedang agresif menggarap pasar ini, tetapi ekspansi brand tidak selalu diikuti pembangunan pabrik mandiri. Model bisnis memanfaatkan fasilitas perakitan yang sudah ada memang menarik untuk menghemat investasi awal, tetapi cepat atau lambat, strategi itu akan terbentur tuntutan lokalisasi. Pemerintah mengharapkan langkah BYD menjadi gambaran arah yang harus diikuti produsen lain yang saat ini masih CKD.
Garis besar opininya sederhana: masa depan akan berpihak pada merek yang berani menanam, bukan sekadar memanen. Wuling, DFSK-Seres, dan BYD sudah menempatkan diri sebagai arsitek peta industri baru, sementara 16 brand lain berisiko tertinggal jika bertahan pada strategi numpang. Siapa yang menguasai pabrik, akan menguasai permainan; dan dalam jangka panjang, hanya pemain dengan fondasi manufaktur yang kuat yang bisa bertahan di segmen mobil listrik terjangkau dan bersaing sehat.