
Ambisi Bauran 30% EBT: Target Tinggi, Fondasi Lemah
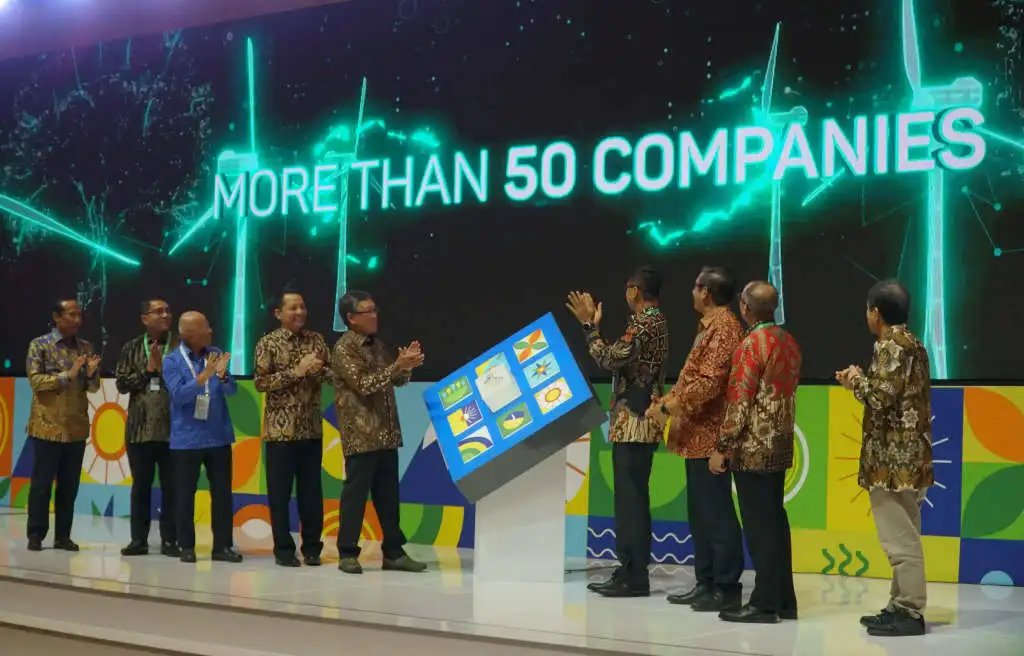
Investasi energi terbarukan adalah penanaman modal pada proyek pembangkit listrik berbasis sumber energi bersih seperti surya, panas bumi, atau biomassa, yang bertujuan menggantikan dominasi fosil dengan listrik rendah emisi sekaligus memberikan keuntungan finansial jangka panjang bagi pengembang, lembaga keuangan, dan investor melalui pendapatan penjualan listrik dan insentif kebijakan yang mendukung keekonomian proyek. Pemerintah menetapkan target bauran energi terbarukan 30% pada 2034 dan pembangunan PLTS hingga 100 GWp sebagai simbol keseriusan transisi energi. Namun ambisi ini bertumpu pada fondasi yang rapuh: bankability proyek EBT rendah dan regulasi energi surya berubah-ubah. Berakhirnya fasilitas tax holiday membuat kelemahan struktural ini semakin telanjang, karena proyek yang dulu terbantu insentif fiskal kini harus berdiri di atas skema pembiayaan yang belum matang. Tanpa koreksi cepat, target 30% EBT berisiko menjadi slogan, bukan capaian.
Bankability: Titik Tersulit Pembiayaan PLTS
Masalah utama pembiayaan PLTS Indonesia bukan lagi harga modul atau teknologi, melainkan ketidakmampuan banyak proyek memenuhi kriteria kelayakan pendanaan bank. Bank menilai satu hal sederhana: apakah proyek mampu membayar pokok dan bunga sepanjang masa kredit. Pada banyak proyek EBT, jawabannya masih ragu-ragu karena risiko tinggi dan aliran kas yang tidak pasti. Margin keuntungan pengembang tipis akibat skema pengadaan listrik yang mengacu pada Biaya Pokok Penyediaan (BPP), di mana tarif pembelian listrik swasta kerap dibatasi agar tidak melebihi BPP yang masih didominasi pembangkit batubara bersubsidi. "Jika BPP suatu sistem kelistrikan sebesar Rp 700 per kWh, maka harga listrik yang dibeli dari pengembang swasta biasanya tidak boleh melebihi angka tersebut". Dalam kondisi seperti ini, bankability proyek EBT runtuh: ROI tidak menarik, risiko konstruksi dan jaringan besar, sementara kewajiban cicilan tetap berjalan meski jaringan belum siap.
Regulasi Energi Surya: Kepastian Jadi Mata Uang Utama Investor
Ironisnya, ketika biaya PLTS dan sistem baterai sudah sanggup bersaing dengan pembangkit konvensional, minat investasi justru ditentukan oleh hal paling "tidak teknis": kepastian regulasi. Ketua asosiasi energi surya menegaskan bahwa isu harga dan teknologi bukan lagi hambatan utama; prosedur administratif, kejelasan izin, dan efisiensi proses pengadaan kini menjadi penentu. Investor mencari proyek dengan risiko terukur dan jalur yang jelas dari tender menuju financial close. Faktanya, perizinan lintas kementerian berlapis dapat memakan waktu satu hingga dua tahun sebelum proyek mencapai pendanaan. Di sisi lain, Peraturan Presiden tentang batas atas harga listrik EBT disusun dengan asumsi suku bunga periode 2019–2021, padahal pasca pandemi dan konflik geopolitik, suku bunga melonjak. Regulasi energi surya yang tidak mengikuti dinamika pasar dan belum menyediakan format standar PPA maupun fleksibilitas TKDN membuat risiko kontrak semakin besar dan minat investor menurun.
Mengapa Target 100 GWp PLTS Masih Menggoda Investor
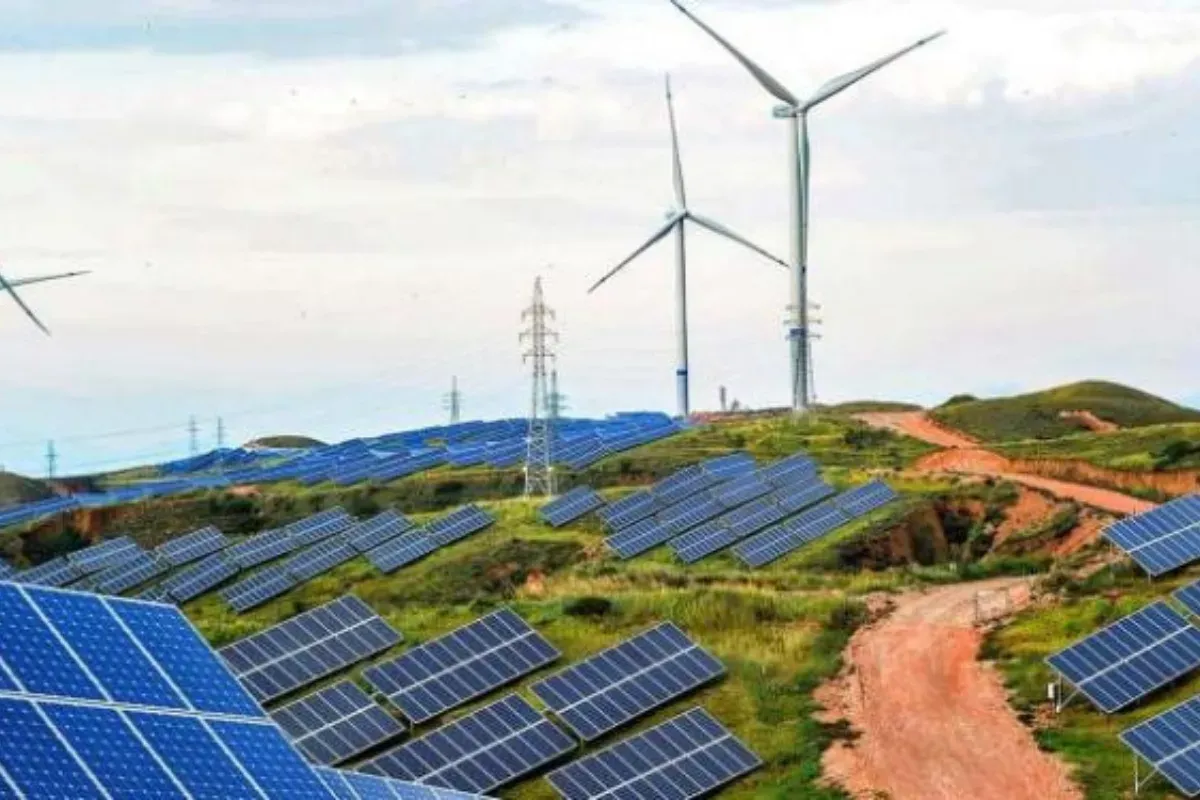
Meski dibelit bankability dan regulasi, peluang investasi PLTS tetap menarik karena skala dan urgensi kebijakan. Pemerintah memasang target pembangunan PLTS 100 GWp dalam tiga tahun, sebuah loncatan kapasitas yang menjanjikan portofolio proyek besar bagi pengembang dan investor. Keunggulan teknologi surya dan turunnya biaya membuat PLTS relatif siap secara ekonomi, terutama bila dipadukan dengan baterai penyimpanan yang menyaingi pembangkit konvensional dari sisi harga. Pada titik ini, hambatan utama bukan lagi soal apakah PLTS layak secara teknis, tetapi apakah proyek memperoleh dukungan non-teknis: kemudahan izin, kepastian lahan, dan jaminan interkoneksi jaringan untuk menghindari kasus pembangkit selesai namun jaringan belum siap. Selama aspek administratif dan tata kelola bisa memberikan kepastian, minat investasi disebut akan terus ada. Artinya, bola ada di tangan pembuat kebijakan, bukan di meja bank atau pengembang.
Membenahi Skema Pembiayaan dan Regulasi, Bukan Menambah Slogan
Jika pemerintah serius pada target 30% bauran EBT dan 100 GWp PLTS, fokus kebijakan harus bergeser dari insentif simbolik ke pengurangan risiko nyata. Solusi pembiayaan proyek energi terbarukan perlu diarahkan pada skema tarif yang masuk akal, penjaminan risiko, dan penyesuaian regulasi harga dengan kondisi suku bunga terkini, bukan terpaku pada formula lama. Insentif fiskal yang seragam terbukti tidak cukup; tiap teknologi membutuhkan dukungan berbeda sesuai profil risikonya. Untuk PLTS, yang dibutuhkan adalah deregulasi dan kepastian birokrasi: penyederhanaan perizinan, standardisasi PPA, penyiapan lahan dan titik interkoneksi sebelum tender, serta skema development approval yang memberi hak eksklusif bagi pengembang untuk mematangkan proyek. Kesimpulannya tegas: tanpa memperbaiki bankability dan regulasi energi surya, target investasi energi terbarukan akan berhenti di slide presentasi. Reformasi kebijakan adalah prasyarat, bukan pelengkap, bagi transisi energi yang nyata.