
IHSG Anjlok: Ketika Energi Menarik Seluruh Bursa Turun
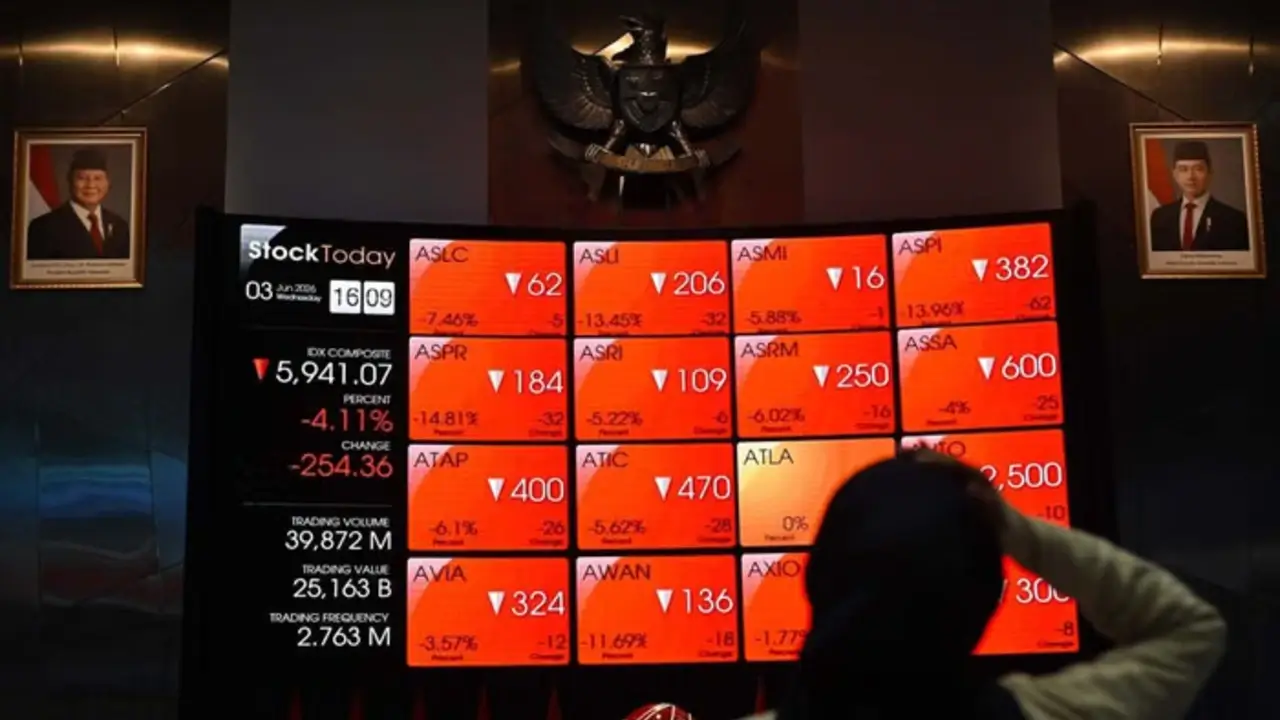
Penurunan Indeks Harga Saham Gabungan (IHSG) akibat tekanan sektor energi dan lonjakan yield Treasury AS adalah gejala bahwa pasar modal sedang bereaksi keras terhadap guncangan eksternal, terutama harga minyak global dan krisis utang Amerika Serikat, sehingga koreksi tidak hanya terkunci pada saham energi, tetapi menyebar menjadi pelemahan lintas sektor yang menyeret indeks turun dari level psikologisnya dan memaksa investor mengurangi risiko di aset berisiko. Dalam dua hari berturut-turut, IHSG anjlok cukup tajam. Pada Kamis, IHSG turun 1,29% ke 6.591,90, kembali jeblok di bawah level psikologis 6.600 meski sempat menguji area 6.700 di awal sesi. Sehari kemudian, pada Jumat sesi I, indeks anjlok 1,49% ke sekitar 6.490 dan melanjutkan tren koreksi yang lebih dalam. Ini bukan sekadar fluktuasi harian; ini adalah sinyal bahwa kombinasi IHSG anjlok energi dan tekanan global sedang mengubah mood pasar menjadi defensif.
IHSG Anjlok Energi: Dari Harga Minyak ke Lantai Bursa
Jika mencari biang kerok utama, sektor energi jelas berada di kursi terdakwa. Pada Kamis, sektor ini jatuh 2,21% dan menjadi penekan paling besar terhadap IHSG. Jumat pagi, koreksinya bahkan makin dalam dengan penurunan 2,79%, tercatat sebagai sektor dengan tekanan terdalam dan menjadi pemberat utama indeks. Dengan kata lain, IHSG anjlok energi bukan sekadar jargon; angka-angka ini menunjukkan bagaimana satu sektor bisa mengguncang seluruh bursa. Sentimen negatif datang dari harga minyak global yang melonjak dan membuat saham komoditas energi rentan dikoreksi. Lonjakan harga minyak bursa memicu kekhawatiran biaya dan risiko geopolitik, sementara investor mulai mempertanyakan seberapa lama reli harga komoditas dapat menopang valuasi saham. Ketika ekspektasi laba perusahaan energi dianggap tidak sebanding dengan risiko, pelepasan saham menjadi agresif, dan dampak psikologisnya menjalar ke sektor lain.
Yield Treasury AS: Pukulan Kedua ke Pasar Modal Domestik
Lonjakan yield Treasury AS adalah pukulan kedua yang membuat pasar domestik makin limbung. Kenaikan imbal hasil US Treasury disebut sebagai salah satu pemicu pelemahan IHSG, bersamaan dengan lonjakan harga minyak. Langkah buyback surat utang oleh Departemen Keuangan AS hingga US$6 miliar tidak menenangkan pasar; imbal hasil tenor 10 tahun malah naik ke 4,84%, tenor 20 tahun ke 5,314%, dan tenor 30 tahun menembus 5,3%. "Lonjakan imbal hasil ini membuat aset berisiko di pasar berkembang menjadi kurang memikat di mata investor global". Secara mekanisme, yield Treasury AS yang tinggi membuat obligasi AS terlihat lebih menarik ketimbang saham di pasar berkembang. Dana global cenderung berpindah ke aset dianggap aman dengan imbal hasil naik, sehingga investasi domestik mendapat tekanan jual. Bagi IHSG, ini berarti bukan hanya sektor energi tekanan, tetapi seluruh sektor menghadapi arus keluar dana dan pelemahan valuasi.
Pelemahan Lintas Sektor: Bukti Dampak Sistemik
Yang mengkhawatirkan bukan hanya besarnya penurunan, tetapi meluasnya efeknya. Pada Kamis, 541 saham melemah, hanya 159 yang menguat, sementara 263 stagnan, menunjukkan tekanan jual yang merata. Jumat, pola serupa berulang: 545 saham jatuh, 141 menguat, dan 277 stagnan, dengan seluruh sektor berada di zona merah. Ini adalah gambaran klasik dampak sistemik ketika faktor eksternal dan energi bersatu menghantam pasar. Sektor kesehatan, industri, bahan baku, hingga keuangan ikut terkoreksi bersamaan dengan energi. Ketika semua lini merah, itu artinya investor tidak lagi memilah saham berdasarkan kinerja individu, tetapi melakukan pengurangan risiko portofolio secara menyeluruh. Koreksi menyapu emiten big cap perbankan dan komoditas, menunjukkan bahwa tidak ada tempat aman di bursa saat harga minyak bursa naik dan yield Treasury AS memaksa penilaian ulang risiko.
Apa Artinya bagi Investor: Energi dan Obligasi AS Harus Dipantau
Rangkaian kejatuhan IHSG dalam dua hari ini menegaskan satu hal: energi dan pasar obligasi AS kini memegang kendali atas sentimen bursa domestik. Ketidakpastian global, eskalasi geopolitik, dan krisis utang AS bukan lagi berita jauh di layar; semuanya tercermin langsung dalam angka penutupan indeks dan tekanan di portofolio. Investor yang mengabaikan dinamika harga minyak dan yield Treasury AS akan terekspos pada kejutan harga yang berulang. Sektor energi tekanan memang menjadi pemicu awal, tetapi lonjakan imbal hasil obligasi AS mengubah koreksi lokal menjadi arus keluar dana yang lebih luas. Untuk saat ini, kehati-hatian bukan pilihan, melainkan keharusan. Mengurangi ketergantungan pada satu sektor komoditas dan terus memantau pergerakan imbal hasil obligasi AS adalah langkah minimum agar tidak terpukul dua kali oleh guncangan yang sama.