
AI Anti-Fraud: Definisi, Janji, dan Realitas Risiko
Deteksi penipuan AI dalam perbankan digital adalah penggunaan sistem kecerdasan buatan untuk menganalisis perilaku akun, perangkat, dan transaksi secara real-time, dengan tujuan mengidentifikasi pola serangan pengambilalihan akun, praktik berbagi akun ilegal, serta aktivitas mencurigakan lain sebelum menimbulkan kerugian finansial bagi nasabah dan bank. Sistem ini menggabungkan data teknis perangkat, riwayat transaksi, dan indikator risiko untuk mengambil keputusan keamanan yang cepat dan otomatis dalam ekosistem keuangan yang makin terhubung. Deteksi penipuan AI bukan sekadar fitur tambahan, tetapi mulai menjadi tulang punggung sistem keamanan akun di dunia yang dipenuhi phishing, malware, dan rekayasa sosial. Dalam konteks ini, pertanyaannya bukan lagi apakah bank perlu teknologi AI, melainkan seberapa jauh bank berani menyerahkan keputusan keamanan kritis kepada mesin.
Krom Bank dan SHIELD: Bukti Nyata Kecepatan Deteksi Penipuan
Kolaborasi PT Krom Bank Indonesia Tbk, anak perusahaan Kredivo Group, dengan SHIELD adalah salah satu contoh paling jelas bagaimana anti-fraud technology berbasis AI mengubah keamanan bank digital. Alih-alih hanya mengawasi transaksi, solusi Device-First Fraud Intelligence memulai dari perangkat. Sistem ini memantau perilaku perangkat selama sesi aktif dan mengidentifikasi tools berbahaya sesaat setelah digunakan, seperti aplikasi screen sharing atau akses jarak jauh yang sering dipakai pelaku untuk pengambilalihan akun. Hasilnya tidak kecil: Krom Bank mencatat 100% deteksi upaya screen sharing, peningkatan deteksi account takeover (ATO) hingga 10 kali lipat, lonjakan deteksi account sharing 50 kali lipat, dan proses deteksi fraud yang 95% lebih cepat. Angka-angka ini menunjukkan bahwa jika dirancang dengan fokus pada perangkat, sistem keamanan akun berbasis AI mampu memberikan lompatan kinerja, bukan sekadar perbaikan kosmetik.
Ekspansi Layanan Digital: Saat Penipu dan Bank Sama-Sama Menggunakan AI
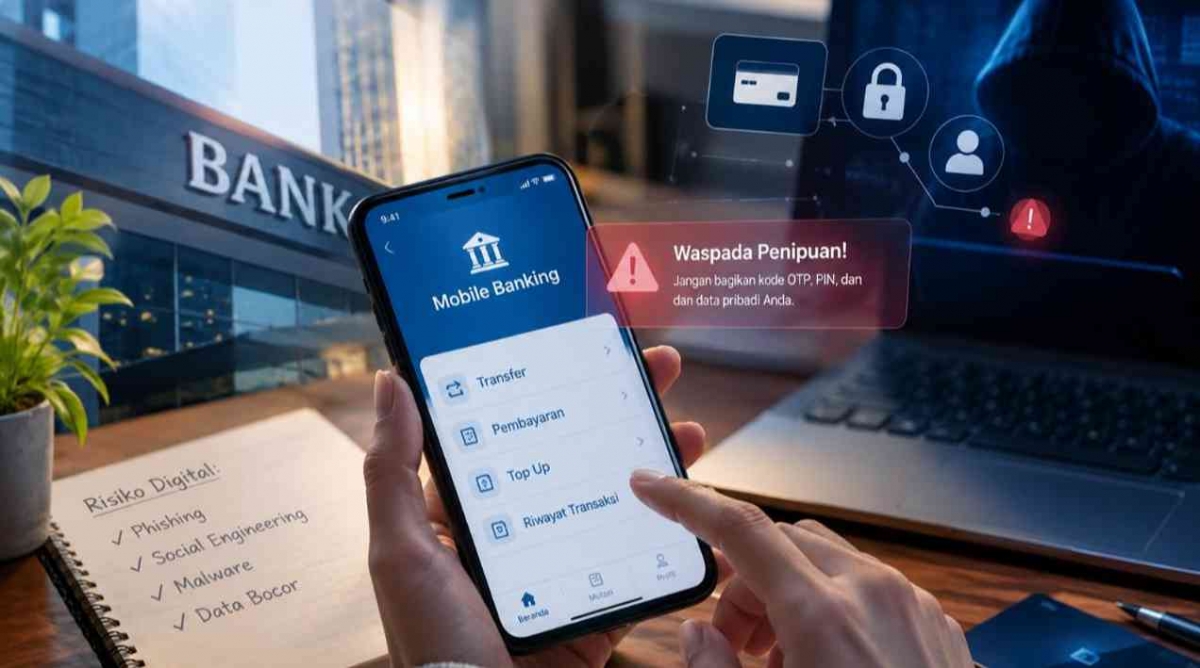
Pertumbuhan layanan keuangan digital memperluas akses, tetapi juga membuka pintu lebar bagi penipuan. Perluasan inklusi keuangan dan kerentanan terhadap penipuan digital adalah dua sisi mata uang yang sama dalam ekosistem keuangan yang berkembang cepat. Di satu sisi, nasabah dapat bertransaksi dari mana saja. Di sisi lain, penipu memanfaatkan aplikasi palsu yang menyamar sebagai layanan resmi untuk memancing korban login, lalu memakai screen sharing atau akses jarak jauh untuk merebut akun. Lebih mengkhawatirkan lagi, sindikat penipuan kini memanfaatkan teknologi deepfake berbasis AI untuk menyamar sebagai pegawai bank, pejabat, bahkan anggota keluarga. Kemajuan ini membuat penipu menyerang manusia, bukan hanya sistem: mereka mengandalkan rekayasa sosial, phishing, dan pemanfaatan rendahnya literasi digital untuk memaksa nasabah menyerahkan data, OTP, dan akses mobile banking. Dalam kondisi seperti ini, deteksi penipuan AI bukan pilihan mewah, melainkan bentuk pertahanan minimal yang harus dimiliki setiap bank digital.
Data Kerugian dan Batas Kemampuan AI dalam Melindungi Nasabah
Angka pengaduan penipuan menunjukkan bahwa teknologi keamanan yang ada, termasuk AI, belum sepenuhnya menahan laju kejahatan digital. Sejak beroperasi pada 22 November 2024 hingga 14 Januari 2026, Indonesia Anti-Scam Centre menerima 432.637 aduan dengan nilai kerugian mencapai Rp9,1 triliun. Dana yang berhasil diblokir senilai Rp436,88 miliar, dan Rp161 miliar dikembalikan kepada 1.070 korban dari 14 bank yang rekeningnya dipakai pelaku. Jumlah laporan semakin bertambah, mencapai 636.014 laporan hingga 30 Juli 2026, dengan dana korban yang dikembalikan naik menjadi Rp204,3 miliar dari rekening di 19 bank. Angka-angka ini memperlihatkan paradoks: sistem keamanan akun dan deteksi penipuan AI semakin canggih, tetapi skala kerugian tetap masif. Penyebabnya berlapis: peraturan belum sepenuhnya mengikuti laju inovasi, mekanisme keamanan teknis masih lemah, dan literasi digital serta keuangan masyarakat masih rendah. AI dapat mempercepat deteksi, seperti dalam kasus Krom Bank, namun tidak bisa menggantikan peran edukasi dan regulasi.
Siapa Menanggung Kerugian Saat AI Gagal Mendeteksi Fraud?
Kecepatan deteksi penipuan AI menimbulkan satu pertanyaan krusial: siapa yang bertanggung jawab ketika sistem ini gagal dan nasabah rugi? Aturan utama ada di POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan. Pasal 10 ayat (1) mewajibkan pelaku usaha jasa keuangan bertanggung jawab atas kerugian konsumen yang disebabkan kesalahan, kelalaian, atau perbuatan yang bertentangan dengan ketentuan, termasuk yang dilakukan pihak ketiga yang bekerja untuk kepentingan pelaku usaha. Namun ayat (2) membuka ruang pembelaan: bank tidak bertanggung jawab apabila bisa membuktikan adanya keterlibatan, kesalahan, atau kelalaian konsumen. Kajian hukum bahkan menggunakan teori tanggung jawab proporsional untuk menilai kerugian akibat kejahatan siber, membagi beban antara bank, nasabah, dan regulator. Dalam praktik, ini berarti kegagalan sistem AI anti-fraud tidak otomatis berubah menjadi tanggung jawab penuh bank. Jika nasabah tertipu melalui rekayasa sosial dan menyerahkan OTP, bank dapat berargumen bahwa yang dibobol adalah kepercayaan, bukan sistem. Pandangan ini adil secara hukum, tetapi berisiko mengerdilkan peran bank dalam edukasi keamanan.
Menurut penulis, masa depan keamanan bank digital harus memandang deteksi penipuan AI sebagai bagian dari tanggung jawab bersama, bukan solusi ajaib. Bank wajib terus meningkatkan anti-fraud technology dan sistem keamanan akun, sembari melakukan edukasi yang berkelanjutan, bukan hanya klarifikasi setelah kasus terjadi. Nasabah harus menyadari bahwa teknologi tercanggih tidak akan menyelamatkan mereka jika data akses dibagi dengan penipu. Regulator perlu memastikan aturan yang jelas mengenai akuntabilitas saat sistem AI gagal, termasuk standar transparansi dan audit atas algoritma yang mengendalikan keputusan keamanan. Kesimpulannya, kolaborasi seperti Krom Bank dan SHIELD menunjukkan potensi besar deteksi penipuan AI yang 10 kali lebih cepat. Namun tanpa literasi, regulasi yang siap, dan pembagian beban tanggung jawab yang proporsional, AI hanya akan menjadi tameng tipis di tengah gelombang penipuan digital yang semakin canggih.