
Pangsa naik, pasar justru menyusut
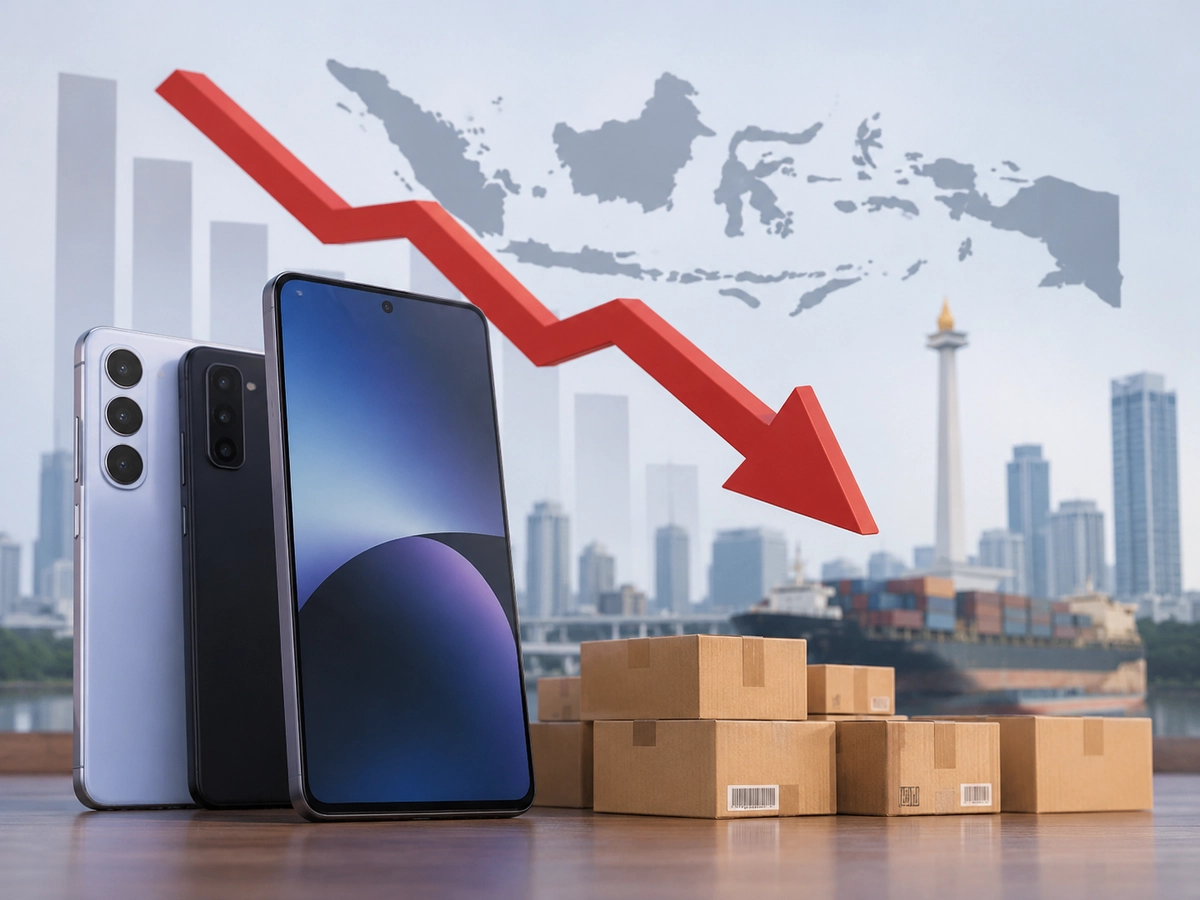
Pangsa pasar Samsung adalah bagian dari total pengiriman ponsel yang diraih merek tersebut dalam periode tertentu, dan angka ini dapat meningkat sekalipun pasar secara keseluruhan sedang menyusut. Pada kuartal III 2026, Samsung memimpin pasar smartphone dengan pangsa 33%, sementara pengiriman HP merosot hampir 43% dibandingkan setahun sebelumnya. Jadi, posisi puncak Samsung bukan bukti bahwa industri sedang sehat; justru kontras antara kenaikan pangsa dan kontraksi tajam menunjukkan persaingan untuk merebut konsumen semakin keras. Pasar domestik bahkan mengalami penurunan selama tiga kuartal berturut-turut. Samsung menguat dari sekitar 21% pada kuartal yang sama tahun sebelumnya, ketika pengiriman mereknya turun 5% secara tahunan. Menang dalam pasar yang menyusut tetap kemenangan, tetapi bukan alasan untuk mengabaikan persoalan utama: semakin sedikit perangkat yang dikirim dan dibeli.
Peta persaingan berubah, segmen murah terpukul
Perubahan pangsa merek memperlihatkan bahwa kontraksi tidak memukul semua pemain dengan cara yang sama. Setelah Samsung, Xiaomi menguasai 21%, Oppo 16%, Infinix 11%, dan Vivo 8% pada kuartal III 2026. Namun, angka pangsa itu perlu dibaca bersama penurunan pengiriman: Xiaomi turun 33%, Oppo 64%, Infinix 51%, dan Vivo 67% secara tahunan, sementara Samsung mencatat penurunan paling kecil di antara mereka, sebesar 5%. Pukulan terbesar terasa pada kategori ponsel terjangkau. Pangsa perangkat di bawah Rp2,7 juta turun dari 55% pada kuartal III 2025 menjadi 24% setahun kemudian. Pergeseran ini bukan sekadar perubahan preferensi. Ketika ongkos komponen naik, konsumen harus mengeluarkan lebih banyak untuk mendapatkan spesifikasi yang sebelumnya tersedia pada harga lebih rendah.
Kelangkaan memori mengubah hitungan produsen
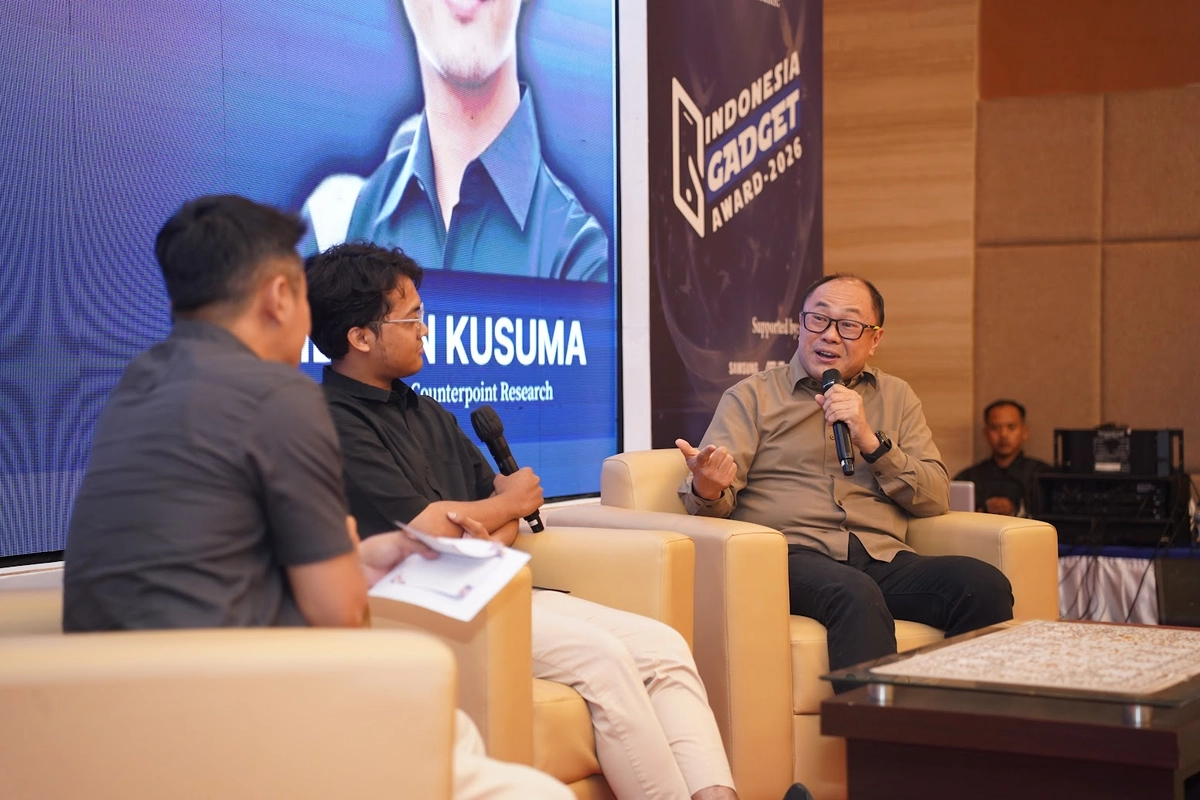
Tekanan pasar berakar pada persoalan pasokan dan biaya, bukan hanya melemahnya minat konsumen. Kelangkaan chip memori DRAM dan NAND menaikkan biaya produksi, sementara pusat data AI menyerap lebih banyak memori dari kapasitas produsen yang terbatas. Dampaknya paling berat bagi model murah, karena ruang bagi produsen untuk menyerap kenaikan biaya tanpa menaikkan harga semakin sempit. Ada pula faktor pembanding: sejumlah produsen melakukan pengiriman lebih awal atau frontloading sepanjang 2025 untuk mengantisipasi gangguan pasokan, sehingga basis pengiriman tahun lalu relatif tinggi. Itu ikut memperbesar kontras penurunan tahunan, tetapi tidak menghapus kenyataan bahwa pasar sedang tertekan. Menurut Ridwan Kusuma dari Counterpoint Research, pengiriman smartphone Indonesia merosot hampir 43% pada kuartal III 2026. Bagi pembeli, konsekuensinya nyata: pilihan murah menyempit dan spesifikasi setara berpotensi menuntut pengeluaran lebih besar.
Premium lebih tahan, tetapi bukan jalan keluar bagi semua
Peralihan perhatian ke ponsel segmen premium masuk akal bagi produsen ketika pembeli kelas atas dinilai lebih mampu menahan fluktuasi harga. Samsung dan Vivo disebut mengarahkan fokus ke segmen tersebut, yang dipandang lebih tahan dibandingkan kategori entry-level. Namun, strategi ini tidak serta-merta menggantikan volume dari perangkat murah yang selama ini menopang pasar. Ketika pangsa kategori terjangkau menyusut menjadi 24%, industri menghadapi risiko makin jauhnya jarak antara harga perangkat dan kemampuan sebagian konsumen. Tekanan pasokan diperkirakan berlanjut pada 2027, meski laju kenaikan harga diproyeksikan lebih landai dan penurunan pengiriman tidak sedalam yang terlihat pada 2026. Kesimpulannya, Samsung memang keluar sebagai pemimpin, tetapi kesehatan pasar tidak bisa diukur dari satu merek. Ujian berikutnya ialah menjaga pilihan yang terjangkau tanpa mengabaikan realitas biaya komponen.