
Lonjakan laba belum menjamin tren berlanjut
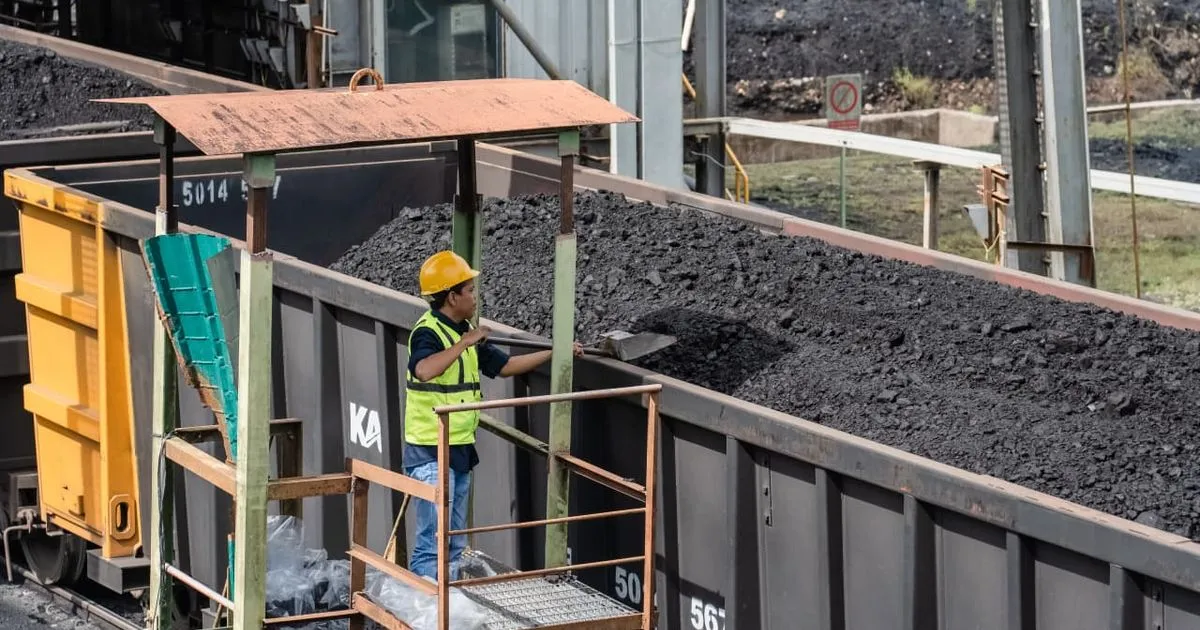
Laba PTBA adalah keuntungan bersih yang dibukukan PT Bukit Asam dari kegiatan usahanya, dan lonjakan terbarunya mencerminkan kuatnya harga jual serta margin, bukan jaminan bahwa pertumbuhan akan terus berulang. Hingga September 2026, perusahaan mencatat laba bersih Rp4,41 triliun, naik 216% secara tahunan. Kenaikan harga jual rata-rata batu bara sebesar 18% ikut mendorong margin kotor menjadi sekitar 21%, dari 11% pada periode yang sama tahun sebelumnya. Sementara itu, biaya pokok penjualan per ton hanya naik 5%, sehingga kenaikan pendapatan per ton lebih dari cukup untuk mengimbangi tekanan biaya tersebut. Namun, angka laba yang mengesankan perlu dibaca bersama kondisi operasional: produksi hingga September turun 4% menjadi 34,4 juta ton, sementara penjualan turun 4% menjadi 32,2 juta ton. Ini menunjukkan bahwa harga yang lebih baik, bukan ekspansi volume, menjadi mesin utama hasil kali ini.
Target saham PTBA berbeda tajam
Perbedaan pandangan analis memperlihatkan bahwa lonjakan laba belum menghasilkan konsensus mengenai nilai saham Bukit Asam. BRI Danareksa Sekuritas mempertahankan rekomendasi beli dengan target saham PTBA Rp3.480 per saham, menilai kinerja hingga September melampaui ekspektasi. Laba tersebut telah mencapai 82% dari estimasi setahun penuh versi perusahaan sekuritas itu, meski realisasi penjualan baru mencapai 67% dari proyeksi tahunannya. Sebaliknya, seorang analis Mirae Asset menurunkan rekomendasi menjadi jual dan memangkas target harga dari Rp3.870 menjadi Rp2.890 per saham, dengan potensi penurunan 10,8% dari harga acuan risetnya. Selisih penilaian ini bukan detail kecil: investor perlu menimbang apakah margin tinggi bisa bertahan ketika volume masih tertinggal. Target optimistis bergantung pada harga jual dan permintaan, sedangkan pandangan pesimistis menekankan risiko cuaca, biaya, serta kebutuhan konfirmasi pertumbuhan penjualan.
Dividen menarik, tetapi perlu konteks
Daya tarik dividen PTBA dapat menjadi penyangga bagi pemegang saham, tetapi sebaiknya tidak diperlakukan sebagai alasan tunggal untuk membeli. Dengan asumsi rasio pembagian 45%, sama seperti tahun buku 2025, dividen untuk tahun buku 2026 diperkirakan sekitar Rp242 per saham. Angka tersebut masih berupa proyeksi yang bergantung pada hasil usaha dan keputusan pembagian dividen, bukan jumlah yang sudah dipastikan. Optimisme jangka dekat juga mendapat dukungan dari perkiraan permintaan batu bara menjelang musim dingin dan krisis energi yang dikaitkan dengan konflik Timur Tengah. Namun, analis lain menilai rasio pembagian sekitar 45% belum cukup kuat untuk menopang daya tarik saham dengan sendirinya. Jadi, investor sebaiknya menilai potensi dividen bersama prospek laba dan kebutuhan modal perusahaan. Imbal hasil yang tampak menarik hari ini tidak menghapus risiko penurunan harga batu bara pada periode berikutnya.
Tekanan 2027 menjadi ujian utama
Risiko terbesar bagi tesis optimistis adalah berbaliknya angin harga. Analis Mirae Asset memperkirakan harga jual rata-rata PTBA turun sekitar 6% pada 2027, sementara laba bersih diproyeksikan melemah 12% menjadi Rp4,82 triliun dari proyeksi 2026 sebesar Rp5,49 triliun. Musim hujan yang kembali datang berpotensi menghambat produksi pada kuartal IV-2026, ditambah kenaikan biaya menjelang akhir tahun. Perusahaan masih harus menjual sekitar 17,3 juta ton pada kuartal IV untuk mencapai panduan penjualan tahunan 49,5 juta ton—target yang menuntut lonjakan volume dari kuartal sebelumnya. Produksi 2027 diperkirakan meningkat 5%, tetapi tetap bergantung pada persetujuan rencana kerja dan anggaran biaya. Pertumbuhan yang lebih berarti diperkirakan baru muncul pada 2028, seiring peningkatan kapasitas jalur kereta Tanjung Enim–Keramasan. Kesimpulannya, laba besar dan potensi dividen memberi alasan untuk memperhatikan PTBA, tetapi ketahanan harga batu bara dan pemulihan volume akan menentukan apakah target optimistis dapat bertahan.