
Rekomendasi Utama: Mulai dari Uang Saku Anak sebagai “Sekolah Keuangan” Harian
Mengajarkan anak mengelola uang adalah proses jangka panjang yang menggabungkan kebiasaan sehari-hari, pengalaman langsung, dan percakapan keluarga untuk membangun literasi finansial anak yang kuat sejak usia dini. Pendekatan paling efektif dan cocok untuk sebagian besar keluarga adalah menjadikan uang saku anak sebagai “sekolah keuangan” harian: uang saku tidak hanya dipakai untuk jajan, tetapi diatur bersama anak untuk kebutuhan, tabungan, dan berbagi, sambil terus diajak berdiskusi tentang pilihan dan konsekuensinya. Dengan cara ini, uang saku berfungsi sebagai alat pembelajaran yang melatih kemampuan berpikir kritis, pengambilan keputusan finansial, dan rasa tanggung jawab, jauh lebih kuat dibanding sekadar nasihat menabung.
Pendekatan ini unggul karena bisa diterapkan di semua tingkat usia, fleksibel mengikuti kondisi keluarga, dan langsung menyentuh pengalaman nyata anak setiap hari. Anak belajar bahwa setiap rupiah punya tujuan, bahwa menunda keinginan itu mungkin, dan bahwa keputusan keuangan selalu membawa konsekuensi. Di sinilah fondasi literasi finansial anak terbentuk: bukan dari ceramah panjang, tetapi dari kesempatan mencoba, salah, lalu memperbaiki keputusan bersama orang tua.
Tahap Usia 6–12 Tahun: Uang Saku sebagai Ruang Latihan Keputusan
Pada usia sekolah dasar, fokus utama adalah membangun kebiasaan dan cara berpikir yang sehat tentang uang. Penelitian menunjukkan bahwa anak sudah cukup mampu membedakan kebutuhan dan keinginan, tetapi masih lemah dalam perencanaan keuangan jangka pendek maupun jangka panjang. Di sinilah uang saku menjadi alat belajar yang sangat kuat: uang saku seharusnya tidak hanya dipandang sebagai alat transaksi, tetapi juga sebagai ruang belajar untuk membentuk kemampuan berpikir kritis dan bertanggung jawab. Anak perlu diberi kesempatan memilih, bukan sekadar diperintah hemat atau dilarang jajan.
Cara praktisnya: tetapkan nominal uang saku yang konsisten, lalu ajak anak membaginya ke tiga “kantong”: kebutuhan (misalnya jajan seperlunya), tabungan, dan berbagi. Saat mereka bingung memilih antara jajan tambahan atau menambah tabungan, tahan diri untuk langsung memutuskan. Ajak mereka mempertimbangkan konsekuensi: jika uang habis hari ini, besok tidak ada sisa; jika ditabung, mereka lebih cepat mencapai tujuan membeli buku atau mainan yang diinginkan. Kebiasaan sederhana seperti menabung, membatasi jajan, dan membedakan kebutuhan dengan keinginan adalah langkah awal yang sangat efektif untuk mengenalkan pengelolaan uang sejak dini.
Dari Remaja ke Dewasa Muda: Tujuan, Investasi untuk Anak, dan Legacy
Memasuki usia menjelang remaja dan remaja, anak mulai memiliki keinginan yang lebih besar dan jangka waktunya lebih panjang. Di tahap ini, orang tua sebaiknya menggeser fokus dari sekadar mengatur uang saku menjadi mengajarkan perencanaan dan tujuan keuangan, termasuk mengenalkan investasi untuk anak secara bertahap. Edukasi keuangan tidak berhenti di menabung; anak perlu memahami bahwa uang bisa tumbuh dan mendukung cita-cita mereka di masa depan. Menurut studi yang dikutip, pemahaman tentang uang dan tanggung jawab tumbuh dari pengalaman sehari-hari, seperti memilih cara menggunakan uang saku, menabung untuk sesuatu yang diinginkan, melihat orang tua menentukan prioritas, lalu perlahan ikut dalam percakapan keluarga yang lebih besar.
Di tahap ini, ajak anak menyusun tujuan keuangan konkret (misalnya gadget, kursus, atau pendidikan lanjutan) dan bedakan mana yang bisa dicapai dengan tabungan biasa dan mana yang lebih cocok dengan instrumen investasi jangka panjang. Orang tua dapat mulai menjelaskan konsep dasar investasi untuk anak: uang yang disimpan di produk tertentu bisa berkembang, tetapi ada risiko yang harus dipahami. Hubungkan juga dengan konsep legacy: warisan bukan hanya aset, melainkan pendidikan, nilai keluarga, dan kebiasaan sehat dalam mengelola uang yang disiapkan jauh sebelum aset diwariskan secara formal.
Cerita, Kartun, dan Komunikasi: Cara Paling Mudah Menanamkan Nilai Uang
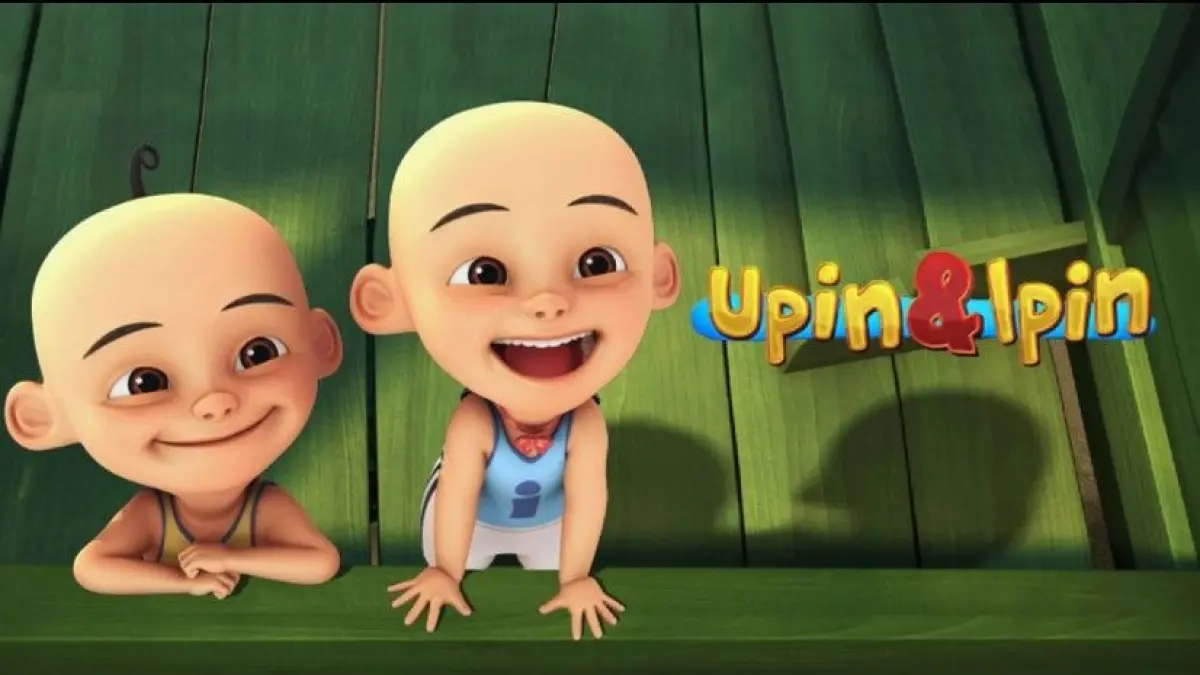
Anak belajar paling cepat dari hal yang dekat dengan keseharian mereka. Mengintegrasikan literasi finansial anak ke dalam cerita, permainan, dan tontonan favorit jauh lebih efektif dibanding ceramah panjang. Serial animasi anak yang menampilkan situasi sederhana di rumah dan lingkungan sekitar, seperti membantu keluarga atau mengatur jajan, dapat menjadi jembatan untuk membahas kebiasaan dan tanggung jawab sehari-hari. Orang tua bisa mengaitkan adegan ketika tokoh menabung, menunda keinginan, atau memilih antara dua jajanan untuk mengajak anak berdiskusi: “Kalau kamu di posisi itu, kamu pilih yang mana? Kenapa?”
Kebiasaan seperti menyisihkan uang saku untuk ditabung, tidak membeli semua yang diinginkan, dan menentukan tujuan menabung (misalnya buku atau mainan) membuat anak memahami bahwa memperoleh barang membutuhkan proses dan usaha. Mereka belajar bahwa menunda keinginan bukan berarti tidak boleh bersenang-senang, tetapi cara untuk mempertimbangkan pilihan dengan lebih baik. Kuncinya adalah komunikasi yang rutin dan santai: jangan menunggu momen “serius”, tetapi gunakan momen kecil—di kantin, saat menonton, atau ketika menghitung uang kembalian—untuk menguatkan nilai yang sama berulang kali.
Warisan Keluarga dan Perencanaan Jangka Panjang: Menyiapkan Anak Menjadi Pewaris yang Bijak
Tahap akhir dari mengajarkan anak mengelola uang adalah mengajak mereka memahami konsep warisan keluarga dan legacy planning. Studi yang dikutip menunjukkan bahwa kesempatan pendidikan dan kekayaan sama-sama masuk dalam tiga prioritas warisan teratas bagi 65 persen responden, sementara tradisi keluarga dipilih oleh 47 persen. Data ini menegaskan bahwa warisan bukan hanya soal harta, tetapi juga pendidikan, nilai keluarga, dan kebiasaan yang diwariskan ke generasi berikutnya. Pendekatan bertahap dari uang saku hingga investasi untuk anak membantu orang tua menyiapkan pewaris yang bukan hanya menerima aset, tetapi juga siap mengelolanya dengan bijak.
Mulailah melibatkan anak dalam percakapan keuangan keluarga sesuai usia: jelaskan bagaimana keluarga menentukan prioritas, mengapa pendidikan menjadi salah satu bentuk warisan terpenting, dan bagaimana kebiasaan menabung serta berinvestasi hari ini adalah cara orang tua mencintai mereka di masa depan. Seiring waktu, orang tua dapat memperkenalkan konsep dokumen keuangan, tujuan jangka panjang, dan rencana pewarisan aset. Dengan begitu, literasi finansial anak tidak berhenti di uang saku, tetapi berkembang menjadi pemahaman utuh tentang tanggung jawab sebagai bagian dari sebuah keluarga dan generasi penerus.
- Buy the pendekatan uang saku-terarah jika Anda ingin anak belajar mengambil keputusan finansial dari pengalaman nyata sehari-hari, bukan hanya nasihat.
- Skip the pendekatan uang saku-terarah jika Anda belum siap memberi anak ruang salah dan belajar dari konsekuensi keuangan kecil.
- Buy the pendekatan bertahap hingga investasi untuk anak jika Anda ingin membangun fondasi jangka panjang, dari kebiasaan menabung hingga kesiapan mengelola aset keluarga.
- Skip the pendekatan bertahap hingga investasi untuk anak jika Anda menginginkan hasil instan dan tidak dapat meluangkan waktu berdiskusi rutin dengan anak.
- Buy the pendekatan berbasis cerita dan komunikasi jika anak Anda responsif pada contoh konkret, kartun, dan permainan yang dekat dengan keseharian.
- Skip the pendekatan berbasis cerita dan komunikasi jika Anda lebih memilih semua keputusan keuangan diatur sepenuhnya oleh orang dewasa tanpa melibatkan anak.