
Credit Scoring AI: Lompatan Teknologi yang Koperasi Butuhkan
Credit scoring AI dalam konteks pembiayaan koperasi adalah teknologi penilaian kredit berbasis kecerdasan buatan yang mengolah data keuangan, profil risiko, dan rekam jejak usaha secara terintegrasi untuk mempercepat analisis kelayakan, mengurangi subjektivitas manusia, serta memperluas jangkauan layanan pembiayaan yang sebelumnya bergantung pada proses manual dan penilaian konvensional. Lembaga Pengelola Dana Bergulir (LPDB) Koperasi sedang mengembangkan sistem innovative credit scoring digital untuk mempercepat proses pembiayaan koperasi yang selama ini masih bertumpu pada analisis manual dan wawancara. Targetnya tegas: sistem tersebut mulai diterapkan penuh pada 2027 agar penilaian kelayakan pembiayaan menjadi lebih cepat, akurat, dan mampu menjangkau lebih banyak koperasi yang selama ini terkendala akses. Kalau ambisi ini tercapai, wajah pembiayaan koperasi akan bergerak dari era formulir dan menunggu berhari-hari ke era algoritma dan keputusan dalam hitungan menit.
Mengurangi Subjektivitas, Memangkas Birokrasi, Menguatkan Selektivitas
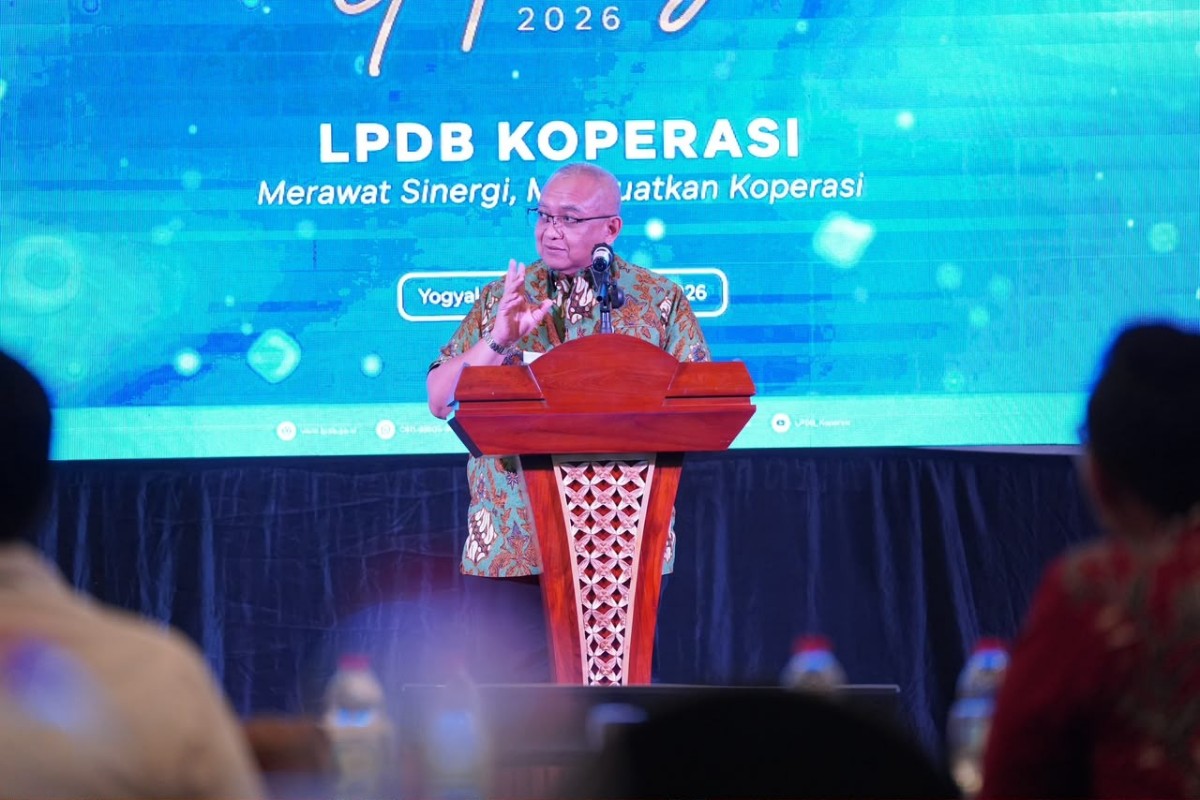
Selama ini, pembiayaan koperasi dari LPDB banyak ditentukan oleh analisis manual para analis kredit—yang artinya selalu ada ruang subjektivitas, keterlambatan, dan tumpukan berkas di meja. Melalui teknologi penilaian kredit berbasis AI, LPDB ingin memutus kebiasaan lama itu: rasio keuangan dan profil risiko koperasi diolah sistem, bukan lagi sekadar "feeling" petugas. Direktur Utama LPDB Koperasi, Krisdianto, terang‑terangan menyebut tujuan pengembangan credit scoring digital ini adalah "mempercepat proses dan meminimalkan subjektivitas manusia secara komprehensif". Di atas kertas, efeknya sangat jelas: evaluasi bergeser dari proses manual yang memakan waktu panjang menjadi hitungan menit, antrean pengajuan berkurang, dan manajemen mendapatkan data analitis yang lebih kompleks untuk mengambil keputusan pembiayaan yang tetap selektif meski lebih cepat.
Angka Penyaluran Dana Bergulir: Bukti LPDB Serius Bertransformasi
Transformasi digital LPDB bukan sekadar jargon, terlihat dari skala dana yang mereka kelola dan targetkan. Sejak 2008 hingga kini, pembiayaan kumulatif yang disalurkan sudah mencapai Rp22,9 triliun kepada 3.929 koperasi mitra dan 537.678 penerima manfaat. Tahun 2026, LPDB menargetkan penyaluran Rp2,1 triliun, dan per Oktober realisasi sudah Rp1,6 triliun dengan jangkauan 22 provinsi, 115 koperasi mitra, dan 8.268 penerima manfaat. Krisdianto bahkan menyebut, bila angka di atas Rp2 triliun tercapai tahun ini, itu akan menjadi capaian tertinggi dalam sejarah LPDB. Di tengah gejolak ekonomi dan tekanan yang dialami koperasi, LPDB bukan sedang mengerem, melainkan menginjak gas—with caution: mereka menegaskan prinsip kehati‑hatian tetap dijaga agar Non Performing Loan tetap rendah sebagai indikator pembiayaan tepat sasaran dan koperasi yang sehat.
Dari Pinjol ke Koperasi Produktif: Peran Strategis Credit Scoring AI
Dimensi paling menarik dari inovasi LPDB bukan hanya soal kecepatan, tetapi dampaknya terhadap perilaku keuangan masyarakat yang selama ini terjerat pinjaman online. Direktur Umum dan Hukum LPDB Koperasi, Deva Rachman, melihat koperasi sebagai solusi keterbatasan lapangan kerja sekaligus tingginya ketergantungan masyarakat pada pinjol. Ketika pembiayaan koperasi menjadi lebih cepat dan terukur berkat credit scoring AI, koperasi punya peluang lebih besar untuk menciptakan usaha produktif, membuka lapangan kerja, dan menyalurkan modal yang sehat kepada anggotanya. Koperasi yang dikelola secara baik akan menghasilkan Sisa Hasil Usaha (SHU) sebagai sumber pendapatan anggota, yang jauh lebih sehat ketimbang siklus gali‑tutup kontan di pinjol. Seperti ditegaskan Deva, "Kita melihat koperasi bisa menjadi solusi supaya tidak terlibat pinjol"—asalkan akses modalnya tidak lagi terhambat oleh birokrasi yang bertele‑tele.
Menuju 2027: Tantangan Integritas Data dan Keadilan Akses
Meski tampak menjanjikan, credit scoring AI bukan obat mujarab tanpa konsekuensi. LPDB mengakui pengembangan sistem ini membutuhkan kajian mendalam dan pengujian kriteria yang matang karena dana yang mereka salurkan bersumber dari APBN dan harus dipertanggungjawabkan. Tantangan utamanya ada di dua titik: kualitas data dan desain algoritma. Kriteria yang terlalu kaku bisa memicu banyak penolakan pengajuan pembiayaan, membuat koperasi kecil kembali tersisih dari akses. Di sisi lain, kriteria yang terlalu longgar berisiko meningkatkan NPL dan menggerus kepercayaan publik terhadap dana bergulir. LPDB mencoba menjaga keseimbangan antara kemudahan akses dan kehati‑hatian, sembari menargetkan penyempurnaan sistem hingga penerapan penuh pada 2027. Keberhasilan mereka akan sangat bergantung pada seberapa transparan dan akuntabel teknologi penilaian kredit ini di mata koperasi penerima manfaat.