
Lonjakan Laba: Sektor Sawit Memasuki Fase Rekor
Emiten sawit 2026 merujuk pada perusahaan perkebunan dan pengolahan kelapa sawit yang tercatat di bursa dan sepanjang semester pertama mencatatkan kinerja keuangan perkebunan yang kuat, ditandai oleh pertumbuhan laba bersih kelapa sawit antara 30%-40% serta ekspansi strategi dividen perusahaan sawit dan investasi berbasis ESG yang mengindikasikan pergeseran sektor menuju pertumbuhan yang lebih terukur dan berkelanjutan. Kinerja ini bukan sekadar pantulan siklus komoditas, tetapi sinyal bahwa pelaku utama industri mulai memadukan profit jangka pendek dengan agenda transformasi jangka panjang. Dengan delapan emiten sawit 2026 mencatat tren positif, pertanyaannya bergeser dari “apakah sawit masih menarik?” menjadi “siapa yang paling siap memimpin fase berikutnya?”. Dalam konteks ini, investor perlu lebih kritis membaca kualitas pertumbuhan laba, bukan hanya angka yang tampak spektakuler di laporan kuartalan.
Pemimpin Laba Bersih: SMAR dan AALI di Garis Depan
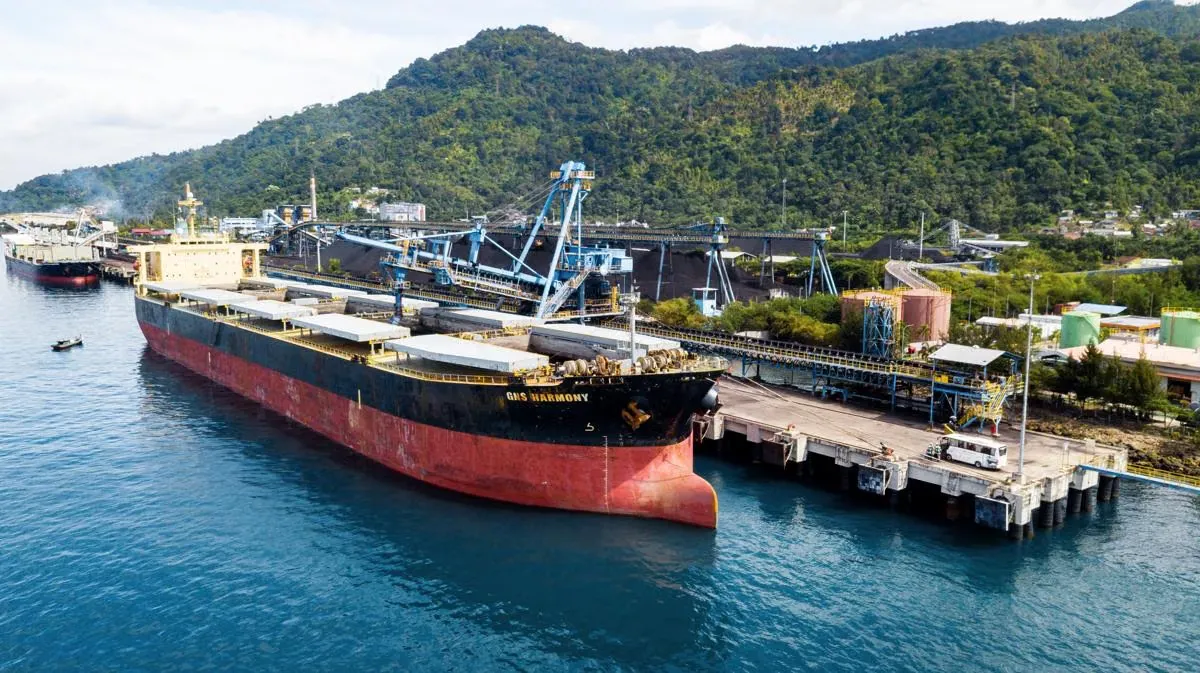
Data semester pertama menunjukkan delapan emiten sawit menjadi peraih laba bersih kelapa sawit terbesar, dengan disparitas kinerja yang jelas di antara mereka. Emiten berkode SMAR mencatat lonjakan agresif: laba bersih Rp2,34 triliun, naik 185,36% dari Rp825,38 miliar pada periode sama tahun lalu. Kutipan yang layak dicatat: “Emiten berkode SMAR ini membukukan laba bersih Rp2,34 triliun. Melonjak 185,36 persen dari episode sama tahun lalu sejumlah Rp825,38 miliar.” Di sisi lain, PT Astra Agro Lestari Tbk menampilkan pertumbuhan yang lebih moderat namun konsisten, dengan laba bersih Rp1,10 triliun, naik 56,5% dari Rp702,12 miliar, didukung pendapatan bersih Rp15,26 triliun yang tumbuh 5,62% year-on-year. Perbandingan ini menggarisbawahi dua tipe pemimpin industri: satu agresif di profit, satu menonjol di kestabilan. Investor perlu menilai apakah lonjakan besar lebih berkelanjutan dibandingkan pertumbuhan yang lebih terukur.
| Emiten | Laba Bersih Semester I | Perubahan Tahunan |
|---|---|---|
| SMAR | Rp2,34 triliun | Naik 185,36% |
| AALI | Rp1,10 triliun | Naik 56,5% |
Faktor Pendorong: Harga CPO, Volume, dan Efisiensi
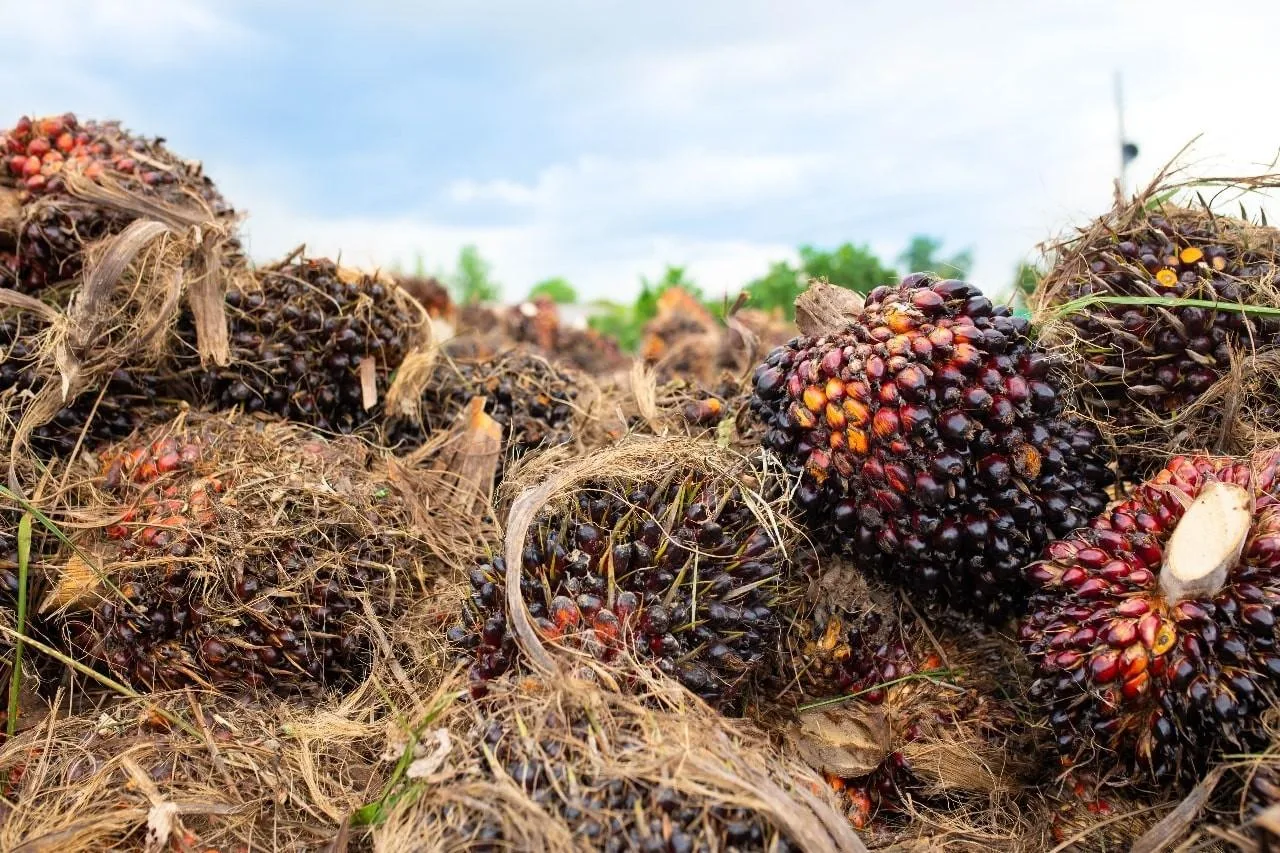
Kinerja keuangan perkebunan semester pertama tidak terjadi di ruang hampa. Laporan menunjukkan laba bersih emiten sawit 2026 meningkat 30%-40%, ditopang kombinasi penguatan harga minyak sawit mentah (CPO) global dan kenaikan volume penjualan. Selain itu, perusahaan mampu mengelola beban operasional dan beban usaha sehingga margin laba ikut menggemuk. Contoh ekstrem terlihat pada SMAR: penjualan bersih naik tipis menjadi Rp43,73 triliun, tetapi beban pokok penjualan turun dari Rp38,9 triliun menjadi Rp36,8 triliun, sehingga laba kotor melonjak dari Rp4,36 triliun menjadi Rp6,93 triliun. Di AALI, penguatan harga CPO global diakui langsung manajemen sebagai pendorong pendapatan dan profitabilitas. Ini menguatkan pandangan bahwa fase rekor laba banyak ditentukan oleh disiplin biaya dan kemampuan memanfaatkan siklus harga, bukan sekadar ekspansi volume buta tanpa kontrol efisiensi.
Dividen Tinggi dan ESG: Strategi Baru Teladan Prima Agro
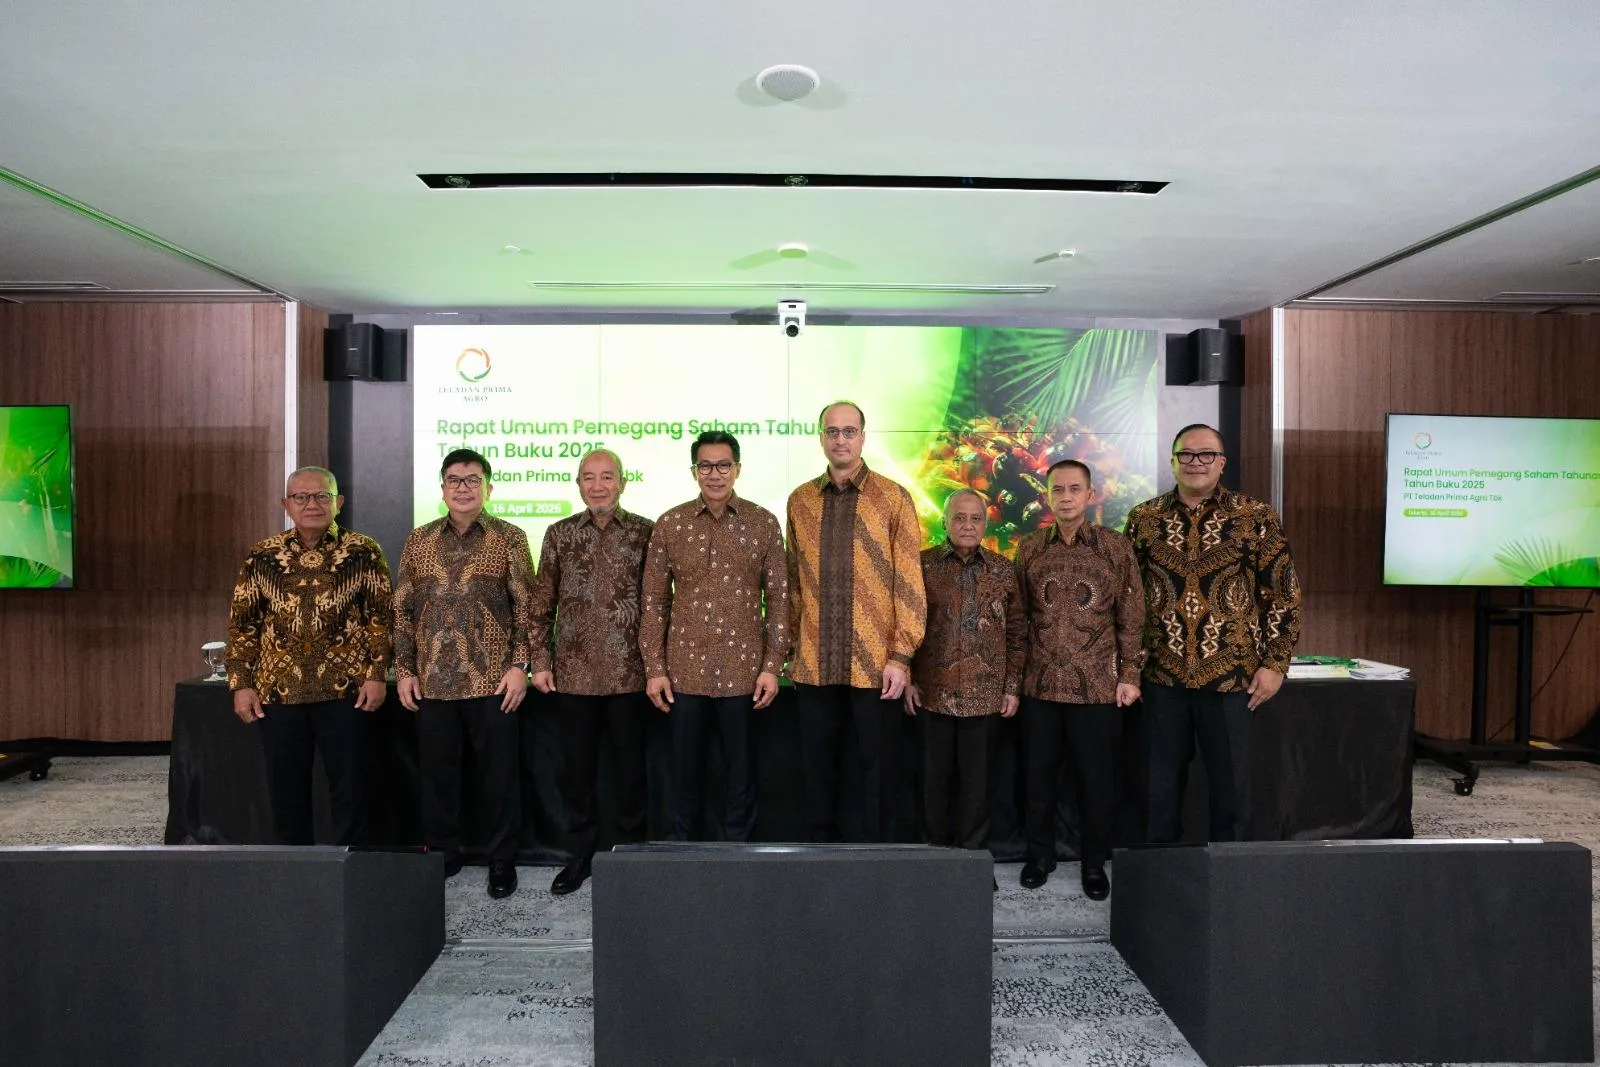
Jika SMAR dan AALI menonjol dari sisi laba bersih, Teladan Prima Agro memberi contoh bagaimana dividen perusahaan sawit dan ekspansi ESG dijadikan dua pilar strategi. Dalam RUPST 16 April 2026, pemegang saham menyetujui dividen tunai Rp701,05 miliar, naik 74,7% year-on-year dibanding Rp401,34 miliar. Angka ini termasuk dividen interim Rp200,67 miliar, sehingga dividen final tunai yang akan dibagikan mencapai Rp500,38 miliar. Pembagian ini mencerminkan payout ratio 63,4% dari laba bersih tahun buku Rp1,11 triliun. Jadwal pembayarannya telah ditetapkan, dengan pembayaran pada 19 Mei 2026. Di luar dividen, dana IPO Rp285,60 miliar dikapitalisasi untuk akuisisi, pembangunan pabrik pengolahan inti sawit, serta pembangkit listrik tenaga biogas sebagai bagian circular economy dan penerapan prinsip ESG. Perubahan penggunaan sisa dana Rp65,28 miliar ke PT Cipta Davia Mandiri untuk meningkatkan produktivitas kebun menunjukkan manajemen memilih penguatan aset internal ketimbang mengejar akuisisi mahal.
| Komponen | Nilai | Tujuan |
|---|---|---|
| Dividen tunai total | Rp701,05 miliar | Distribusi ke pemegang saham |
| Dividen final | Rp500,38 miliar | Pembayaran 19 Mei 2026 |
| Dana IPO terealisasi | Rp220,32 miliar | Akuisisi dan proyek KCP/BPP berbasis ESG |
Siapa Pemimpin Industri dan Ke Mana Arah Pertumbuhan?
Melihat capaian laba bersih kelapa sawit, SMAR jelas berada di posisi teratas dari sisi angka absolut dan pertumbuhan, disusul AALI yang tampil sebagai pemain stabil dengan peningkatan yang sehat. Di sisi lain, Teladan Prima Agro menegaskan diri sebagai contoh emiten yang menyeimbangkan dividen tinggi dan agenda ESG yang konkret, mulai dari pabrik kernel crushing hingga pembangkit listrik biogas. Disparitas ini menarik: sebagian pemimpin industri memaksimalkan momentum harga CPO untuk mengerek laba, sebagian lain menggunakannya untuk memperkuat fondasi jangka panjang. Ke depan, pemenang sejati kemungkinan bukan hanya yang mencetak angka laba terbesar dalam satu semester, tetapi yang mampu mempertahankan tren positif sambil mengelola dinamika industri, keterbatasan aset kebun, dan tingginya valuasi pasar. Kesimpulannya, fase rekor laba hari ini adalah ujian awal: apakah emiten sawit 2026 akan menjadi pemimpin berkelanjutan, atau sekadar penikmat siklus komoditas sesaat.