
Likuiditas Perbankan BI: Obat Manjur atau Sekadar Penyangga?
Likuiditas perbankan BI adalah kebijakan bank sentral mengurangi kewajiban giro wajib minimum agar dana yang sebelumnya mengendap di bank sentral kembali ke bank dan digunakan untuk menyalurkan kredit ke sektor riil, termasuk UMKM, perumahan, pangan, dan kegiatan penciptaan lapangan kerja, bukan diparkir di instrumen keuangan pasif.
Bank Indonesia mengurangi giro wajib minimum (GWM) sehingga potensi dana yang kembali ke perbankan mencapai sekitar Rp500 triliun. Dari angka ini, sekitar Rp440 triliun sudah kembali ke bank. Secara teori, ini adalah “bahan bakar” besar untuk mendorong dana sektor riil. Namun, likuiditas besar bukan otomatis kabar baik bila bank memilih memarkir dana di instrumen keuangan yang aman daripada meminjamkannya ke pelaku usaha berisiko lebih tinggi. Di sinilah dilema utama: BI telah membuka keran, tetapi nyali dan insentif bank untuk membuat kredit UMKM mengalir belum tentu sejalan. Pertanyaannya, apakah kebijakan ini akan menjadi mesin pertumbuhan, atau hanya penyangga neraca bank?
Target BI: Dana Sektor Riil, Bukan Dana Mengendap
BI menegaskan bahwa tujuan utama tambahan likuiditas bukan sekadar memperlonggar perbankan, melainkan memastikan dana benar-benar mengalir ke sektor prioritas. Pengembalian dana GWM diberikan hanya kepada bank yang menyalurkan kredit ke kegiatan yang menciptakan lapangan kerja, pangan, perumahan, dan usaha mikro, kecil, dan menengah. Ini adalah pendekatan selektif: insentif likuiditas ditukar dengan komitmen kredit.
Gubernur BI Destry Damayanti menyebut pengurangan GWM dapat mencapai 6 persen dari total GWM perbankan yang berada di level 9 persen, sehingga ada sekitar Rp500 triliun yang kembali ke bank untuk penyaluran kredit. Pernyataan kuncinya: BI tidak ingin dana yang telah kembali “parkir” lagi di instrumen keuangan. Artinya, kebijakan ini sengaja didesain untuk memaksa bank keluar dari zona nyaman, berpindah dari sekadar manajer portofolio surat berharga menjadi penyalur kredit ke usaha produktif. Namun, tanpa pengawasan ketat dan transparansi data penyaluran kredit, risiko moral hazard tetap besar: bank bisa memenuhi angka di atas kertas, sementara pelaku UMKM tetap sulit mengakses pembiayaan.
Program Kredit Perumahan BTN: Bukti Nyata atau Sekadar Pengecualian?
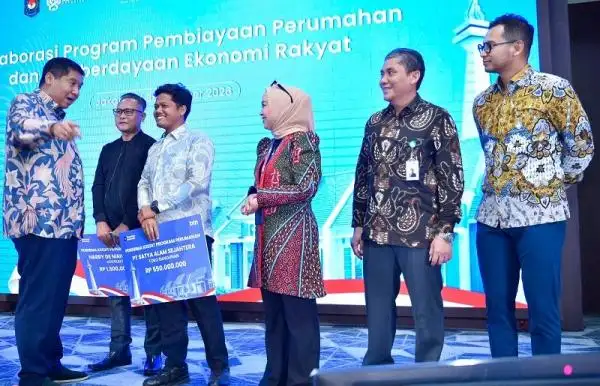
Berbeda dengan narasi likuiditas yang masih abstrak, program kredit perumahan BTN menunjukkan angka konkret. Penyaluran Kredit Program Perumahan (KPP) secara kumulatif telah mencapai Rp7,4 triliun sejak diluncurkan. Dari total itu, Rp5,4 triliun merupakan KPP Supply dan Rp2 triliun KPP Demand. Di sini, likuiditas tidak berhenti di neraca bank; ia berubah menjadi rumah, proyek, dan aktivitas usaha.
KPP Supply menyasar developer, kontraktor, dan pedagang bahan bangunan dengan plafon hingga Rp5 miliar, sementara KPP Demand menyasar UMKM perorangan dengan plafon hingga Rp500 juta untuk membeli, membangun, atau merenovasi rumah guna mendukung usaha. BTN menyatakan ingin program ini bukan hanya mendorong penyediaan hunian, tetapi juga meningkatkan produktivitas pelaku usaha dan menggerakkan ekonomi rakyat. Bagi masyarakat produktif, rumah diposisikan bukan sekadar tempat tinggal, melainkan tempat usaha dan aset peningkat penghasilan keluarga. KPP dengan demikian menjadi contoh bagaimana program kredit perumahan dapat menjadi kanal efektif agar kredit UMKM mengalir, jika desain produk dan ekosistemnya jelas.
Peran Menteri PKP: UMKM Naik Kelas atau Tetap di Pinggir?
Menteri Perumahan dan Kawasan Permukiman Maruarar Sirait melihat KPP sebagai instrumen untuk mendorong pelaku UMKM di ekosistem perumahan naik kelas. Ia menyoroti bahwa subsidi bunga pada sisi supply sangat membantu kontraktor, developer, dan toko bangunan. Respons pasar terhadap KPP disebut sangat positif, hingga kuota nasional dinaikkan dari Rp36 triliun menjadi Rp50 triliun. Ini menunjukkan permintaan besar terhadap pembiayaan yang menyentuh langsung kebutuhan hunian dan usaha.
Namun Maruarar menekankan, keberhasilan KPP tidak boleh diukur hanya dari angka pembiayaan. Ia menargetkan dalam 10–15 tahun, UMKM penerima KPP bisa bercerita bahwa mereka telah naik kelas menjadi perusahaan besar. Sepanjang Januari hingga 9 September 2026, penyaluran KPP BTN mencapai Rp5,25 triliun dari target Rp10 triliun tahun ini. Dorongan Menteri PKP agar BTN terus melakukan terobosan menunjukkan kesadaran bahwa program kredit harus punya dampak struktural, bukan sekali pakai. Tetapi agar UMKM benar-benar naik kelas, kementerian, bank, dan BI perlu memastikan kualitas pendampingan, bukan hanya volume kredit.
Dari Neraca ke Lapangan: Syarat Agar Likuiditas BI Tidak Mubazir
Ekosistem perumahan disebut memiliki efek berantai besar: dari developer dan kontraktor hingga toko bahan bangunan, transportasi, manufaktur, dan berbagai usaha di sekitar proyek. Di sinilah peluang dan tantangan terbesar kebijakan likuiditas BI. Tanpa kanal seperti KPP yang jelas, dana sektor riil akan sulit terserap, sementara tanpa pengawasan, bank dapat kembali memilih instrumen keuangan aman.
Agar likuiditas perbankan BI benar-benar menjadi mesin pertumbuhan, beberapa syarat harus dipenuhi: pertama, skema insentif yang mengkaitkan pengurangan GWM dengan bukti kredit UMKM mengalir ke sektor prioritas, bukan hanya komitmen di atas kertas. Kedua, perluasan model KPP ke sektor lain, dengan program kredit perumahan sebagai referensi sukses: desain produk spesifik, ekosistem mitra yang kuat, dan fokus pada produktivitas UMKM. Jika tidak, Rp440 triliun yang sudah dikembalikan ke bank akan berakhir sebagai angka cantik di laporan, bukan perubahan nyata di lapangan. Kebijakan moneter sudah mengambil risiko; kini giliran perbankan membuktikan keberanian menyalurkan kredit, dan pemerintah memastikan UMKM punya pijakan untuk benar-benar naik kelas.