
Plafon KUR Meningkat: Langkah Berani yang Wajib Dikawal
Peningkatan plafon Kredit Usaha Rakyat (KUR) dari Rp500 juta menuju Rp2 miliar adalah kebijakan pembiayaan usaha rakyat yang bertujuan memperluas akses modal UMKM, meningkatkan kapasitas investasi, dan mendorong inklusi keuangan daerah dengan memberi ruang bagi pelaku usaha yang siap naik kelas melalui pembiayaan yang lebih besar dan terarah. Langkah ini bukan sekadar penyesuaian angka, tetapi perubahan cara negara memandang UMKM: bukan lagi usaha pinggiran, melainkan motor utama ekonomi lokal. Namun, kenaikan plafon KUR meningkat hanya akan berarti jika pelaku UMKM di daerah benar-benar bisa mengakses modal UMKM tersebut tanpa tersandung birokrasi, minim informasi, atau persyaratan yang tidak realistis. Di titik inilah peran organisasi pengusaha muda dan perbankan menjadi penentu, apakah kebijakan ini menjadi tonggak kemajuan atau sekadar headline yang lewat.
HIPMI Babel: Mendorong UMKM Naik Kelas, Bukan Sekadar Besar Plafon
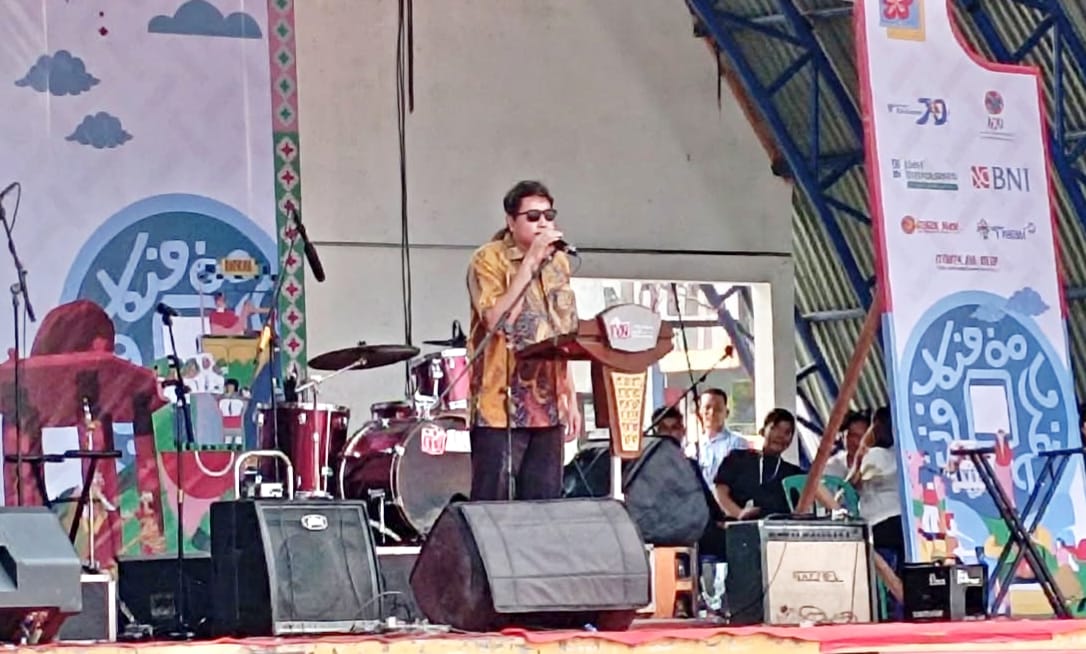
Dorongan HIPMI Babel untuk menaikkan plafon KUR dari Rp500 juta menjadi Rp2 miliar adalah sinyal jelas bahwa pengusaha muda di daerah tidak mau lagi puas dengan skala usaha yang serba terbatas. Pertemuan Ketua Umum BPD HIPMI Bangka Belitung, Harry Ardianto Arsani, dengan Komisi VII DPR RI bersama DPP HIPMI di Jakarta dilakukan khusus untuk mengupayakan peningkatan plafon KUR hingga Rp2 miliar sebagai pintu UMKM naik kelas. Saat ini, persetujuan baru menyentuh Rp1 miliar, sementara tambahan Rp1 miliar masih diperjuangkan melalui koordinasi dan penyampaian aspirasi ke pusat. "Kalau Rp500 juta, kan, terbatas. Kalau Rp2 miliar, pengusaha UMKM bisa punya kesempatan untuk naik kelas," tegas Harry. Sikap ini patut diapresiasi, tetapi juga perlu dikritisi: tanpa pendampingan pemasaran, transformasi digital, dan gerakan membeli produk lokal, plafon besar berisiko hanya dinikmati segelintir UMKM yang sudah mapan.
BRI dan Kredit UMKM: Dana Besar Belum Tentu Akses Merata
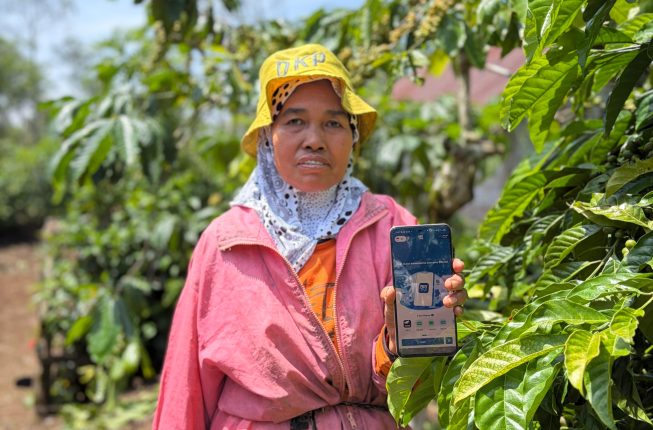
Di sisi perbankan, komitmen BRI terhadap kredit UMKM terlihat dari penyaluran pembiayaan yang mendekati Rp350 triliun sepanjang 2026 khusus untuk UMKM. Sejak 2015, pembiayaan yang disalurkan mencapai sekitar Rp1.600 triliun, dengan sekitar 75 persen mengalir ke sektor UMKM dan 44 persen terkait pertanian serta perikanan untuk kebutuhan protein. Angka ini mengesankan, tetapi pelaku usaha rakyat di daerah seperti Pagaralam tahu bahwa besarnya dana nasional tidak otomatis berarti akses modal UMKM yang mudah. Persyaratan pengajuan, kelayakan usaha, dan kemampuan bayar tetap menjadi saringan ketat. Bagi petani, peternak, dan pelaku pengolahan, kebutuhan modal menjangkau seluruh rantai usaha: dari bibit dan pakan, hingga pengemasan dan pemasaran. Tanpa skema pembiayaan usaha rakyat yang memahami realitas lapangan, kredit UMKM berisiko berhenti di angka, bukan di dampak nyata pada ekonomi lokal.
| Aspek Pembiayaan | Realitas Nasional | Tantangan Daerah |
|---|---|---|
| Total pembiayaan UMKM | Mendekati Rp350 triliun pada 2026 | Belum otomatis mudah diakses semua pelaku usaha |
| Fokus sektor | 75% ke UMKM, 44% terkait pertanian & perikanan | Petani/peternak butuh pembiayaan dari produksi hingga pemasaran |
Inklusi Keuangan Daerah: Kolaborasi, Bukan Sekadar Kampanye
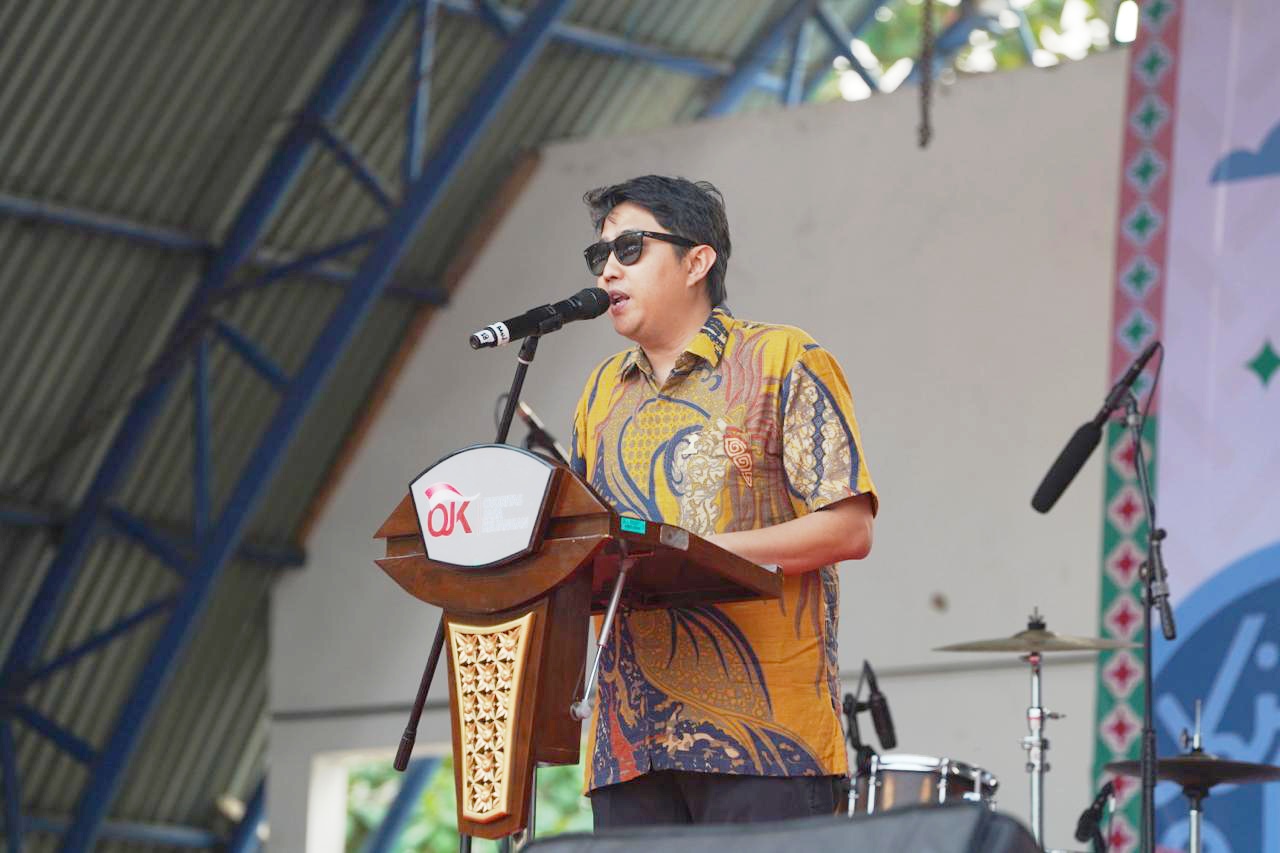
Pernyataan Harry soal peningkatan plafon KUR disampaikan di sela Bulan Inklusi Keuangan (BIK) yang berkolaborasi dengan Otoritas Jasa Keuangan di Kepulauan Bangka Belitung. Ini menunjukkan bahwa inklusi keuangan daerah sedang digerakkan lewat kampanye literasi dan akses pembiayaan. Namun inklusi keuangan tidak bisa berhenti pada sosialisasi dan seremoni. Akhmad Purwakajaya dari BRI menekankan pentingnya ekosistem usaha yang jelas antara anchor, industri pengolahan, dan pelaku UMKM agar bank bisa melakukan underwriting dengan lebih percaya diri. Pendekatan dari hulu ke hilir ini sejalan dengan kebutuhan UMKM yang memerlukan pembiayaan sejak awal pengembangan usaha, bukan hanya saat usaha sudah besar. Kolaborasi antara organisasi pengusaha muda, perbankan, dan regulator harus berwujud program konkret: pendampingan bisnis, pemetaan risiko, dan skema kredit yang realistis bagi usaha kecil yang sedang tumbuh.
Dari Plafon ke Pertumbuhan: Syarat Agar Kebijakan Tidak Mandek
Kenaikan plafon KUR meningkat hingga Rp2 miliar pada dasarnya adalah peluang untuk memperbesar kapasitas produksi, memperluas pemasaran, dan mendorong investasi UMKM di daerah. Di Pagaralam, misalnya, peningkatan produksi pertanian dan peternakan hanya akan berkelanjutan jika didukung modal yang mampu menjangkau pengolahan hasil dan pemasaran sehingga produk lokal punya nilai tambah dan pasar lebih luas. Ke depan, keberhasilan pembiayaan usaha rakyat tidak boleh diukur dari besarnya dana yang disalurkan secara nasional, tetapi dari seberapa jauh ia menjangkau usaha produktif di daerah dan menggerakkan ekonomi masyarakat. Artinya, HIPMI dan organisasi sejenis harus terus mengawal kebijakan di pusat, sementara bank seperti BRI wajib menyederhanakan akses dan menyesuaikan produk kredit UMKM dengan realitas lapangan. Tanpa itu, plafon besar hanya akan menjadi angka di atas kertas, bukan mesin pertumbuhan ekonomi lokal.