
Kredit Mikro Bukan Sekadar Utang, Tapi Mesin Ekspansi Warung
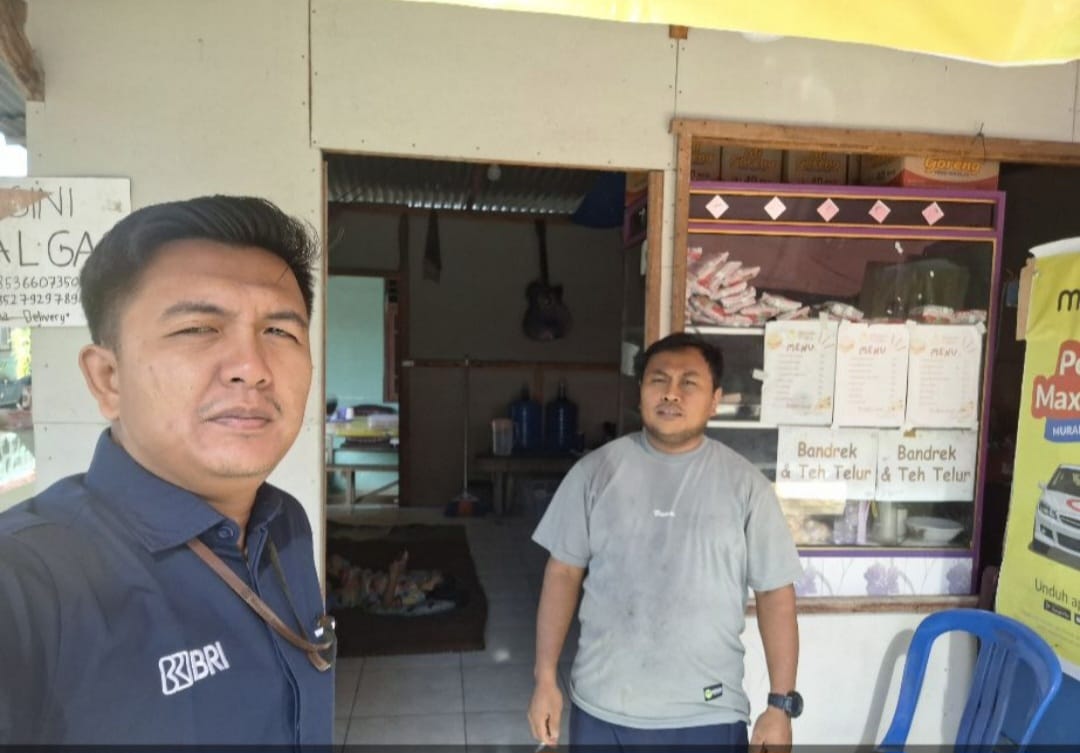
Kredit usaha makanan jalanan adalah fasilitas pembiayaan berjumlah relatif kecil yang diberikan secara terstruktur kepada pedagang kuliner skala mikro, untuk menguatkan modal UMKM kuliner, menambah kapasitas produksi, dan membuka peluang ekspansi usaha dari sekadar gerobak tunggal menjadi beberapa cabang yang lebih mapan dan berdaya saing tinggi di pasar lokal yang terus tumbuh. Di lapangan, kredit mikro yang tepat sasaran terbukti mengubah ritme pertumbuhan usaha: dari menunggu sisa modal harian, menjadi merencanakan pengembangan usaha mikro secara sengaja. Tambahan dana tidak cuma menutup kebutuhan operasional, tetapi memberi ruang pemilik warung merancang renovasi, menambah menu, bahkan memikirkan format cabang baru. Tanpa akses seperti ini, banyak pedagang makanan jalanan akan terus terjebak di fase bertahan hidup, alih-alih bergerak menuju skala multi-outlet.
Susi dan Rempeyek: Saat Modal Mengubah Skala, Bukan Identitas
Kisah Susi Liniswati, perajin rempeyek di Bojonegoro, menunjukkan bahwa permodalan adalah titik belok, bukan tujuan akhir. Sebelum memperoleh fasilitas KUR, ia bertahun-tahun bergantung pada modal terbatas sehingga naik kelas hanya bisa dilakukan pelan dan defensif. Setelah pembiayaan KUR BRI masuk, tambahan modal digunakan untuk membeli bahan baku, meningkatkan kapasitas produksi, dan menopang operasional harian yang sebelumnya serba dibatasi. Produksi pun berjalan lebih optimal, mampu mengejar permintaan yang terus meningkat di kawasan Bojonegoro dan sekitarnya. Yang menarik, identitas usahanya tetap rempeyek lokal; yang berubah adalah skala dan kepercayaan diri Susi merencanakan ekspansi. Ia menyebut bunga terjangkau dan proses pengajuan yang mudah sebagai faktor yang membuatnya berani menargetkan pasar lebih luas serta berharap usaha kecil di daerah ikut menggerakkan ekonomi lokal.
Supoyo: Peta Jalan Ekspansi Warung Bakso dari Gerobak ke Tiga Cabang
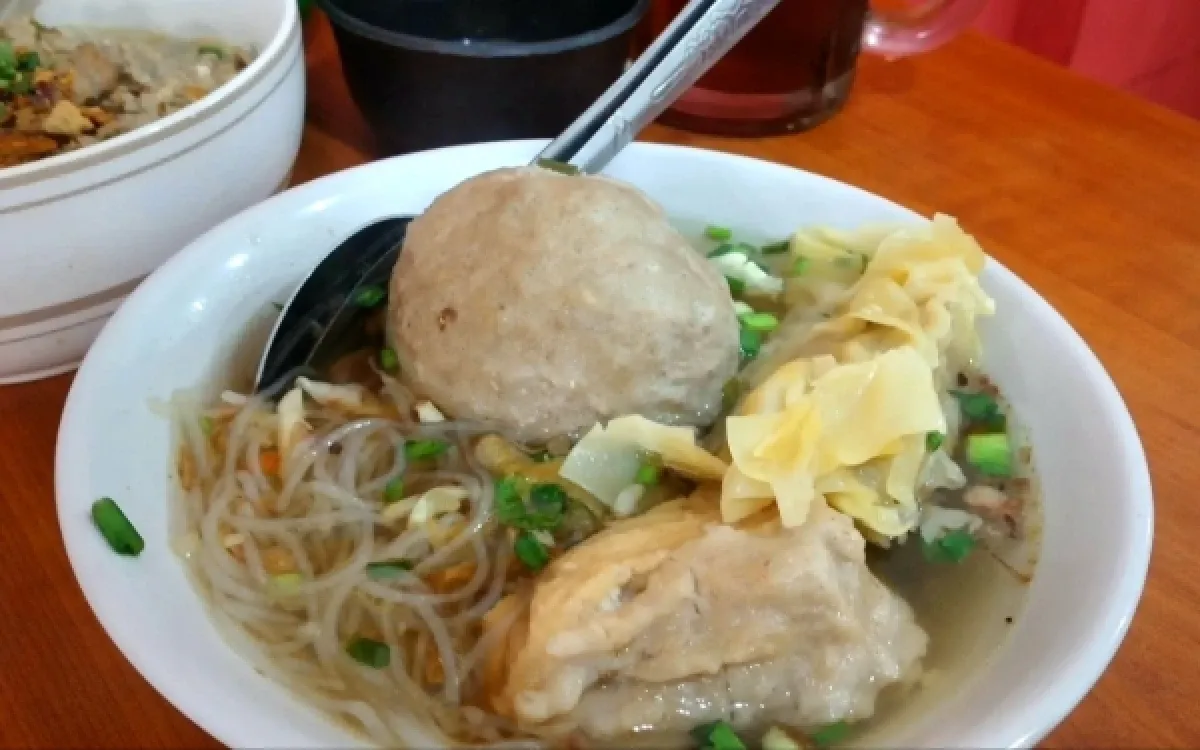
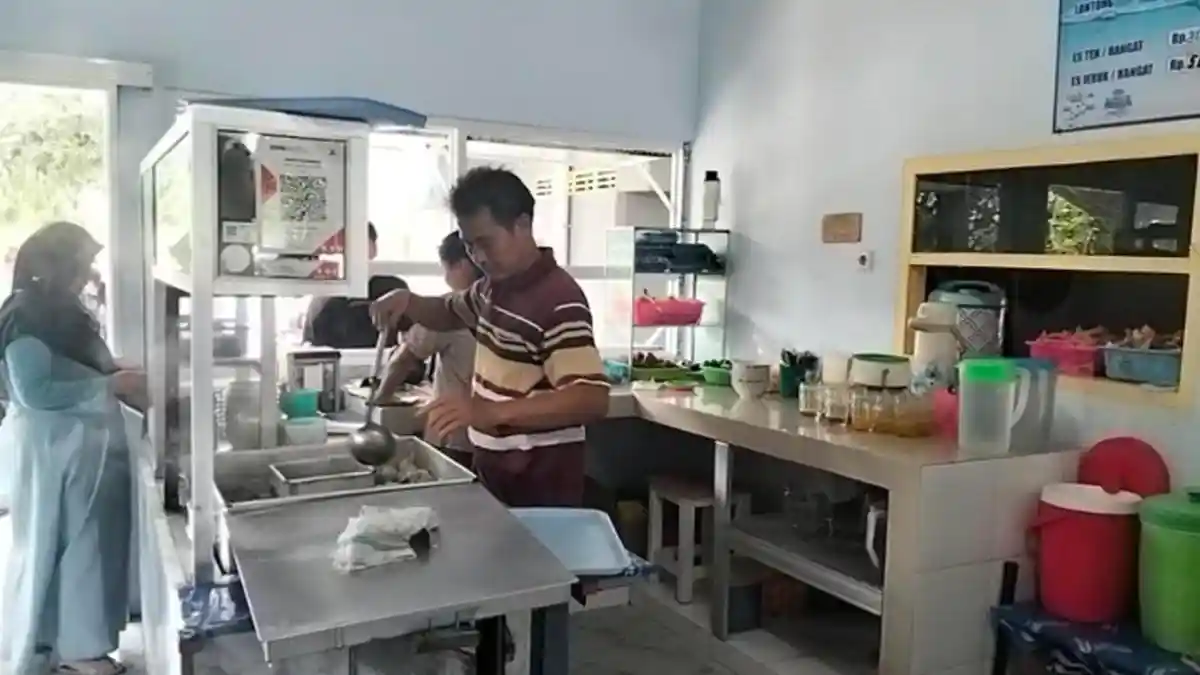
Jika Susi menunjukkan bagaimana modal UMKM kuliner mengangkat produksi, Supoyo di Bandar Lampung memperlihatkan sisi paling konkret dari ekspansi warung bakso: bertambahnya cabang. Ia memulai pada 2003 dengan gerobak keliling, mengandalkan ketekunan dan konsistensi untuk sekadar punya tempat usaha sendiri. Titik balik terjadi saat pembiayaan pertama dari BRI Unit Pasar Tugu sebesar Rp50 juta digunakan untuk renovasi warung bakso, lalu Rp100 juta berikutnya dipakai memperbesar skala usaha dan mengembangkan bakso frozen yang disambut positif pelanggan. Ekspansi warung bakso bukan terjadi sekali tebak, melainkan lewat empat tahap kredit: Rp50 juta (2016), Rp100 juta (2020), Rp190 juta (2022), dan Rp250 juta (2026). Setiap tahap punya fungsi jelas—dari perbaikan tempat, inovasi produk, hingga membuka cabang kedua di Jl. Dosomuko dan cabang ketiga di Jl. P. Tirtasaya dengan memanfaatkan aset bangunan yang sudah dimiliki.
Pendampingan, Inovasi Produk, dan Brand Lokal: Tiga Penopang Pertumbuhan
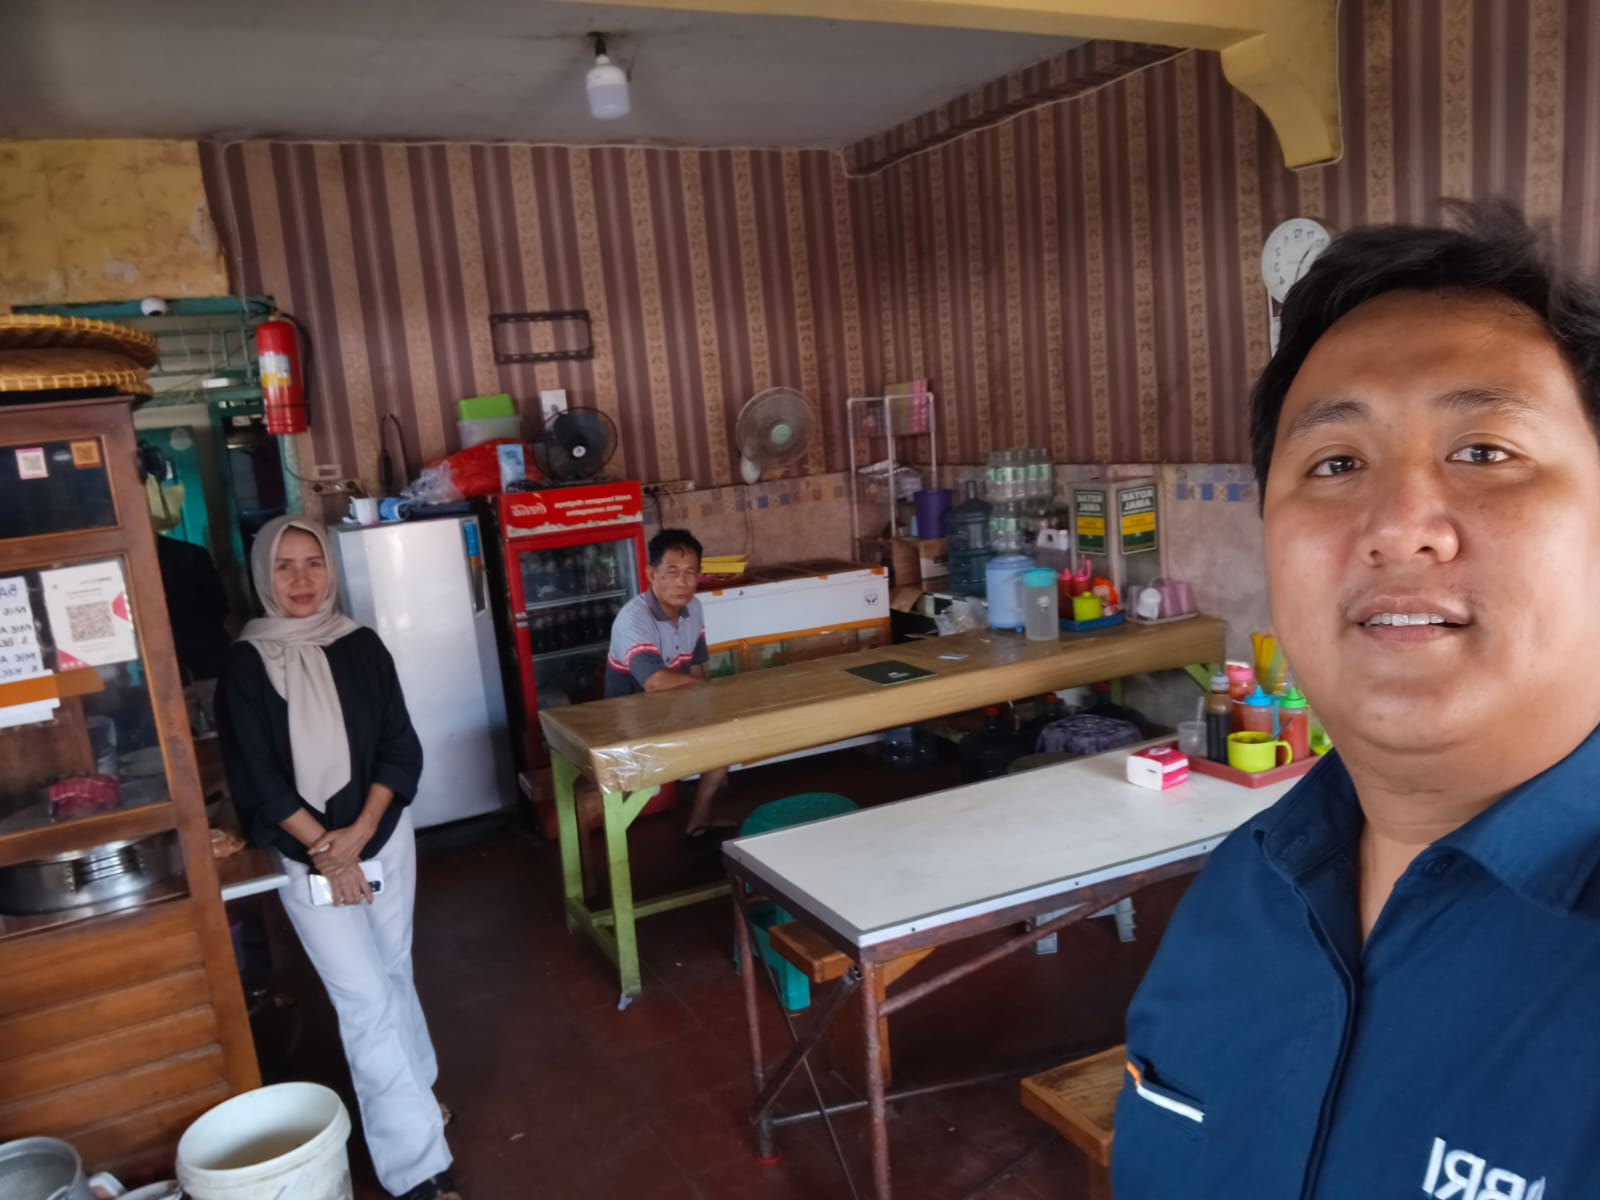
Dana kredit tidak otomatis menjelma menjadi ekspansi yang sehat; di titik ini pendampingan usaha menjadi kunci. Melalui BRI Unit Pasar Tugu, Supoyo tidak dibiarkan menghabiskan modal secara konsumtif, melainkan diarahkan agar pembiayaan dipakai untuk kebutuhan produktif dan pengembangan usaha mikro yang berkelanjutan. Pendampingan seperti ini membuat pelaku usaha berani mengambil keputusan strategis: mengalihkan sebagian penjualan ke produk frozen, membuka cabang di lokasi baru, dan mengatur arus kas setiap kali tenor kredit selesai. Perjalanan Supoyo membuktikan bahwa ketekunan, keberanian berinovasi, dan penggunaan modal secara produktif adalah kombinasi yang menggerakkan pengembangan UMKM kuliner, bukan sekadar tambahan hutang. Di sisi lain, kualitas rasa yang konsisten dan reputasi brand lokal yang tumbuh dari mulut ke mulut memperkuat loyalitas pelanggan, sehingga tiap cabang bukan hanya titik penjualan baru, tapi simpul kepercayaan baru.
Kesimpulan: Kredit Mikro Harus Menghasilkan Cabang, Bukan Sekadar Cicilan
Dari rempeyek Susi hingga jaringan warung bakso milik Supoyo, pola yang sama terus muncul: akses pembiayaan yang mudah dan bunga terjangkau membuat pelaku usaha kecil berani merencanakan masa depan, bukan hanya menutup kebutuhan hari ini. Kredit usaha makanan jalanan yang efektif selalu punya tiga elemen: modal yang cukup untuk menaikkan kapasitas, pendampingan yang mengarahkan dana ke hal produktif, serta keberanian pelaku usaha untuk mengembangkan brand dan produk. Tanpa salah satu dari tiga elemen ini, gerobak akan tetap gerobak. Dengan ketiganya, pengembangan usaha mikro bisa berarti tambahan cabang, penyerapan tenaga kerja baru, dan kontribusi nyata pada ekonomi lokal. Pertanyaannya bukan lagi apakah kredit mikro penting, tetapi apakah program pembiayaan berani menargetkan hasil yang lebih ambisius: dari satu warung menjadi jaringan yang tumbuh.