
Catatan audit bukan perkara kecil
IPO PAM Jaya adalah rencana perusahaan milik Pemerintah Provinsi DKI Jakarta untuk menawarkan saham kepada publik dan menghimpun dana melalui pasar modal, sebuah langkah yang mensyaratkan keterbukaan serta pertanggungjawaban keuangan. Rencana itu kini berhadapan dengan dua catatan audit yang belum memperoleh penjelasan memadai: selisih penyertaan modal daerah (PMD) sekitar Rp16 miliar dan indikasi ketidaksesuaian realisasi anggaran sebesar Rp44 miliar. Jika dijumlahkan, nilai yang disorot mencapai sekitar Rp60 miliar. Angka ini bukan bukti bahwa dana telah disalahgunakan, tetapi cukup besar untuk menuntut jawaban yang terang, terperinci, dan dapat diuji. Dalam temuan BPK PAM Jaya, persoalan utamanya bukan semata-mata nominal, melainkan apakah pencatatan, penggunaan, dan pertanggungjawaban dana publik bisa dijelaskan sebelum perusahaan meminta kepercayaan investor.
Praktisi hukum dan komunikasi Universitas Lampung, Fajar Arifin, menilai persoalan dalam audit BPK tidak semestinya berhenti sebagai urusan administratif. Dalam keterangannya pada 1 November 2026, ia meminta penelusuran menyeluruh mengenai pencatatan dan penggunaan dana serta pihak yang bertanggung jawab. Sikap itu tepat: klarifikasi singkat tak cukup untuk menjawab pertanyaan tentang uang APBD. Manajemen perlu menunjukkan bagaimana selisih muncul, dokumen pendukungnya, dan tindak lanjut atas rekomendasi BPK. Tanpa itu, publik hanya menerima angka, bukan pertanggungjawaban.
Dana publik terkait langsung dengan layanan air
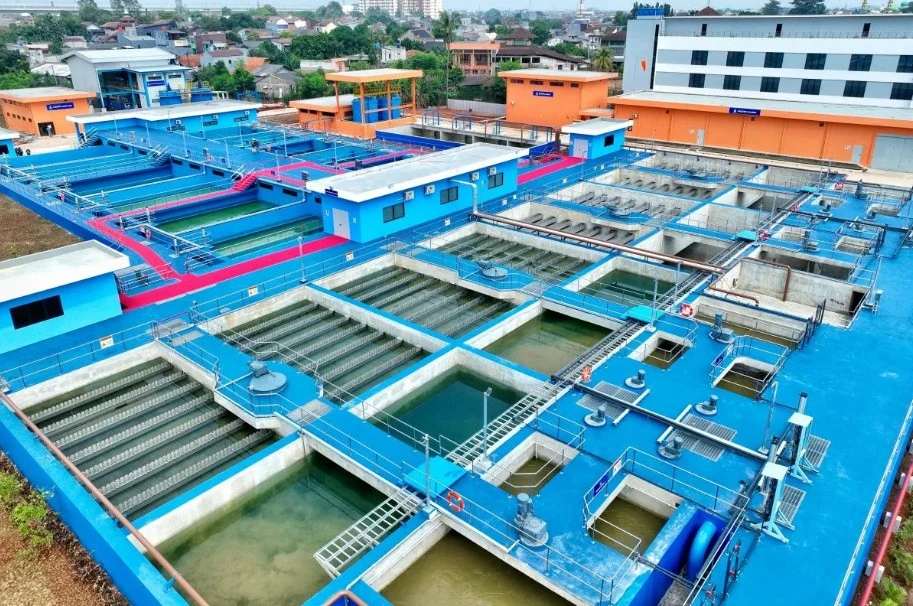
Penyertaan modal daerah berasal dari APBD, sehingga catatan tentang saldo dan realisasi anggaran menyangkut uang publik yang dialokasikan untuk kebutuhan dasar, termasuk akses air bersih. Karena itu, audit PAM Jaya tidak boleh diperlakukan sebagai urusan pembukuan yang hanya relevan bagi manajemen. Warga berhak mengetahui apakah dana dicatat dengan benar dan digunakan sesuai tujuan. Pertanyaan itu menjadi makin penting ketika perusahaan mengemban target cakupan layanan air perpipaan hingga 100 persen di Jakarta: kepercayaan pada tata kelola ikut menentukan keyakinan bahwa sumber daya perusahaan diarahkan untuk memperbaiki layanan.
Fajar menegaskan bahwa selisih belasan miliar dan indikasi ketidaksesuaian laporan hingga puluhan miliar tidak boleh berhenti pada klarifikasi administratif. Pernyataan tersebut sejalan dengan kepentingan warga. Mereka tidak perlu menyimpulkan adanya pelanggaran sebelum pemeriksaan tuntas, tetapi pantas menuntut penjelasan yang bisa diperiksa. Manajemen semestinya memaparkan rekonsiliasi catatan, dasar pengeluaran, serta langkah koreksi yang telah atau akan dilakukan. Transparansi semacam itu juga membantu mencegah dugaan yang tak berdasar berkembang karena informasi resmi tidak tersedia.
IPO menuntut pembenahan sebelum promosi
Perubahan bentuk badan hukum menjadi perseroan terbatas dan rencana memasuki bursa dapat membuka peluang bagi PAM Jaya untuk memperkuat kapasitas perusahaan. Namun, status baru bukan penghapus kewajiban menyelesaikan persoalan tata kelola yang sudah tercatat. Calon emiten harus mampu menjelaskan kualitas laporan keuangan, kepastian aset, dan pengendalian internalnya. Bila catatan audit masih menggantung, promosi IPO berisiko mendahului pekerjaan yang seharusnya menjadi dasar kepercayaan. Investor membutuhkan informasi yang dapat dinilai, sementara warga perlu kepastian bahwa dana publik dikelola secara bertanggung jawab. Keduanya tidak bertentangan: keterbukaan yang baik melayani kepentingan pemodal sekaligus publik.
PAM Jaya juga menghadapi pekerjaan rumah penataan aset lama yang berkaitan dengan pengelolaan pihak ketiga selama kurang lebih 25 tahun, termasuk kejelasan kepemilikan, pencatatan, dan pemanfaatannya. Persoalan aset ini menambah alasan untuk menuntaskan persiapan secara menyeluruh, bukan sekadar mengejar jadwal menuju pasar modal. Perusahaan perlu menjelaskan temuan BPK, mengungkap tindak lanjut rekomendasi pemeriksa, dan menyampaikan perkembangan penyelesaiannya kepada publik. Sampai jawaban itu tersedia, kesiapan IPO belum bisa diukur hanya dari ambisi ekspansi atau perubahan bentuk perusahaan.
Kepercayaan harus dibangun dengan jawaban
Jalan menuju IPO PAM Jaya semestinya melewati satu tahap yang tak bisa ditawar: menuntaskan pertanyaan audit dengan bukti dan penjelasan terbuka. Publik membutuhkan keterangan manajemen tentang selisih PMD sekitar Rp16 miliar, ketidaksesuaian realisasi anggaran Rp44 miliar, serta tindak lanjut rekomendasi BPK. Penjelasan itu perlu membedakan secara cermat antara temuan pemeriksaan, dugaan, dan kesimpulan yang telah terverifikasi; angka dalam catatan audit sendiri tidak otomatis membuktikan penyalahgunaan. Namun, ketidakjelasan yang dibiarkan akan mengikis keyakinan terhadap tata kelola, baik di mata investor maupun warga yang bergantung pada layanan air.
Kesimpulannya, catatan sekitar Rp60 miliar bukan alasan otomatis untuk membatalkan IPO, tetapi merupakan ujian nyata sebelum PAM Jaya meminta dana dan kepercayaan publik. Manajemen harus menjawabnya secara lengkap, menindaklanjuti rekomendasi pemeriksa, dan memastikan catatan keuangan serta aset dapat dipertanggungjawabkan. Bursa bukan jalan pintas menuju legitimasi. Kesiapan memasuki pasar modal baru layak dipercaya ketika perusahaan terlebih dahulu menunjukkan bahwa pengelolaan uang publiknya terang dan akuntabel.