
AI di Perbankan: Peluang Besar, Risiko Lebih Besar bagi Konsumen
Regulasi dan tata kelola AI perbankan adalah seperangkat prinsip, aturan, dan mekanisme pengawasan yang memastikan sistem kecerdasan buatan di sektor keuangan digunakan secara adil, transparan, aman, dan bertanggung jawab sehingga melindungi hak, data, dan akses finansial konsumen, terutama dalam penilaian kredit serta deteksi fraud. Pengembangan Artificial Intelligence (AI) pada industri perbankan perlu diimbangi dengan tata kelola, pengawasan, dan manajemen risiko yang memadai. Peringatan ini disampaikan oleh Otoritas Jasa Keuangan agar manfaat inovasi tidak mengorbankan stabilitas dan kepercayaan terhadap sistem keuangan. Ini bukan sekadar catatan teknis; ini adalah isu perlindungan konsumen digital yang menentukan siapa yang akan mendapat akses kredit, siapa yang ditolak, dan siapa yang menjadi korban fraud berbasis teknologi.
Bias Algoritma Kredit: Ancaman Sunyi bagi Keadilan Finansial
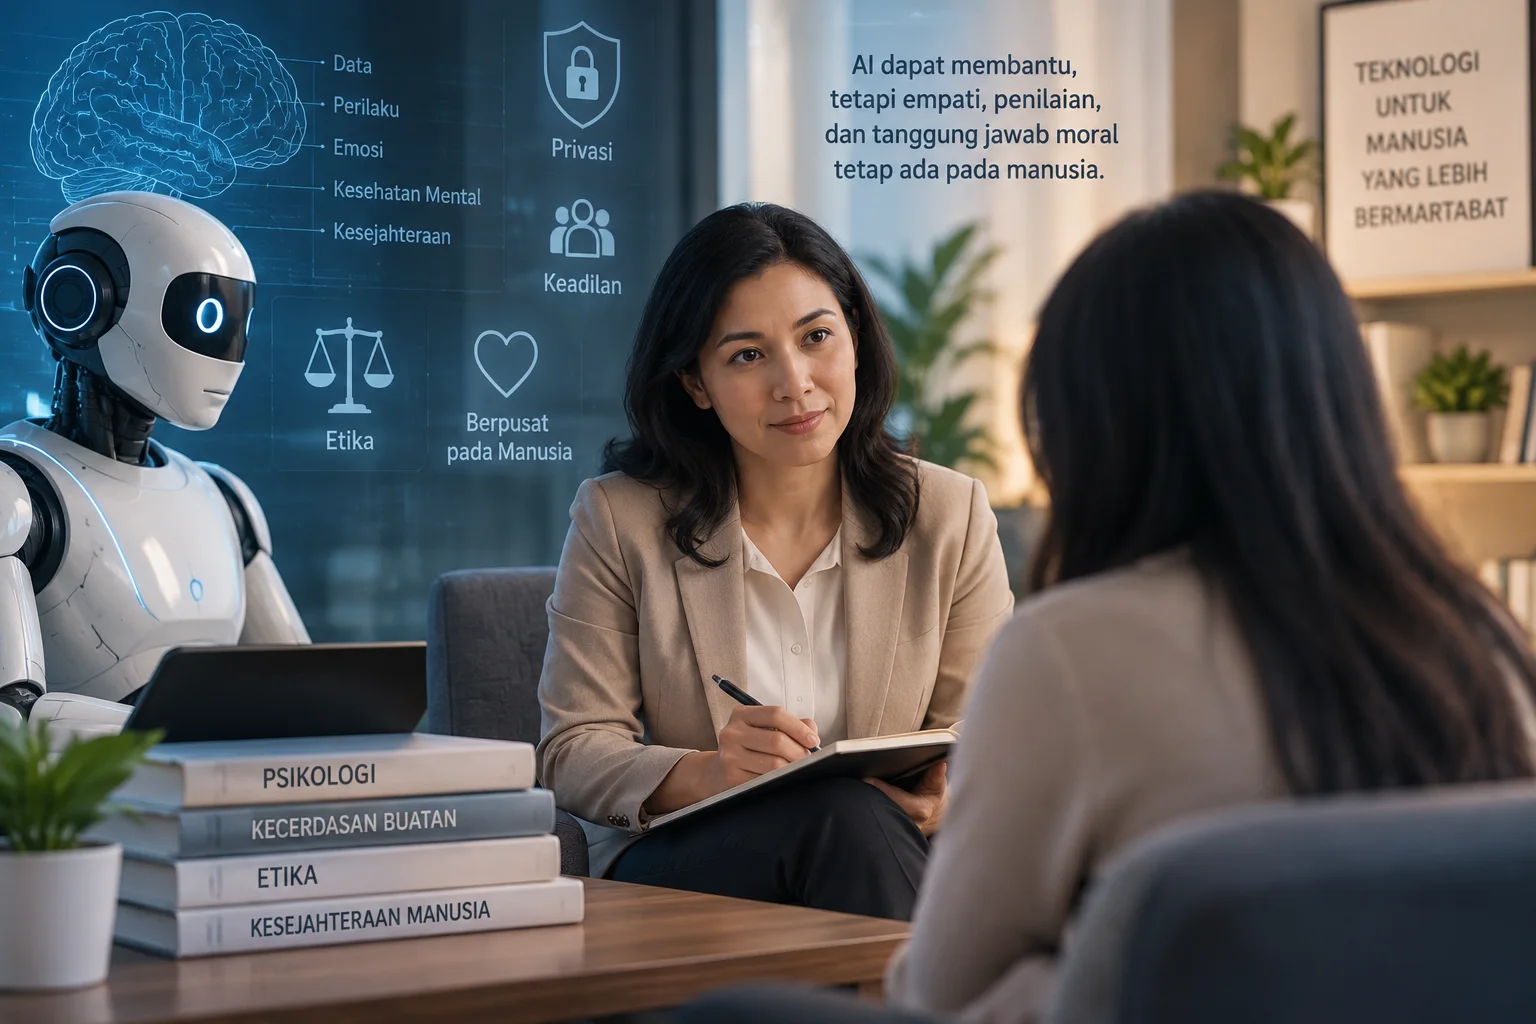
Keyakinan bahwa komputer selalu objektif adalah ilusi berbahaya. Sistem AI belajar dari data; ketika data pelatihan tidak representatif, muncul bias algoritma kredit yang menghasilkan keputusan tidak adil. Dalam praktik, ini dapat berarti kelompok tertentu—berdasarkan lokasi, jenis pekerjaan, atau pola transaksi—secara sistematis mendapat skor kredit lebih rendah meski profil risikonya serupa. Potensi AI bias dapat menghasilkan keputusan yang tidak adil, dan itu langsung menabrak prinsip keadilan finansial. Sama seperti dalam psikologi, manusia tidak bisa direduksi menjadi angka semata; perilaku finansial dipengaruhi konteks sosial, budaya, dan pengalaman hidup yang kompleks. Jika bank menyerahkan penilaian kredit sepenuhnya pada mesin, tanpa koreksi manusia, etika AI perbankan runtuh dan diskriminasi dapat terselubung di balik bahasa “model prediktif”.
Etika AI Perbankan: Transparansi, Akuntabilitas, dan Privasi
Etika AI perbankan tidak boleh berhenti pada slogan “customer centric”; ia harus diterjemahkan dalam tiga pilar: transparansi, akuntabilitas, dan perlindungan data. UNESCO menempatkan hak atas privasi dan perlindungan data sebagai prinsip penting etika AI, dan menegaskan kebutuhan transparansi, akuntabilitas, serta pengawasan manusia dalam sistem AI. Di sektor keuangan, ini berarti nasabah berhak tahu bagaimana data mereka dipakai, di mana disimpan, siapa yang mengakses, dan untuk tujuan apa. Perlindungan konsumen digital juga menuntut bank menjelaskan logika dasar keputusan AI—misalnya penolakan kredit—tanpa bersembunyi di balik dalih “black box” yang menyulitkan penjelasan atas keputusan AI. Tanpa pengawasan manusia yang jelas, AI akan berubah dari instrumen bantu menjadi mesin penentu nasib keuangan yang sulit dipertanggungjawabkan.
Risiko Operasional: Dari Deepfakes hingga Ketergantungan pada Pihak Ketiga
Tata kelola AI finansial tidak hanya soal fairness, tetapi juga soal ketahanan operasional. Otoritas mencatat risiko deepfakes—konten palsu—yang dapat meningkatkan fraud dan social engineering. Di saat yang sama, terdapat ancaman keamanan siber seperti data poisoning, adversarial attacks, dan pencurian model AI yang langsung mengancam perlindungan konsumen digital. Pada level industri, penggunaan AI yang meluas dapat meningkatkan ketergantungan pada penyedia teknologi pihak ketiga, memperbesar konsentrasi pasar, dan mendorong perilaku seragam antar bank. Kombinasi ini berbahaya: jika satu model yang sama bermasalah, dampaknya menyebar sistemik. Tanpa tata kelola AI finansial yang jelas—termasuk standar audit model, uji tekanan (stress test) algoritma, dan skenario pemutusan ketergantungan pada vendor—bank berisiko menjadikan AI sebagai titik lemah baru dalam sistem keuangan.
Regulasi Kecerdasan Buatan: Penjaga Terakhir Hak Konsumen
Regulasi kecerdasan buatan di sektor keuangan bukan hambatan inovasi, melainkan pagar agar inovasi tidak merusak kepercayaan publik. Otoritas menegaskan bahwa hadirnya berbagai risiko memicu kebutuhan kebijakan dan regulasi untuk memberi arah transformasi digital perbankan. Mereka telah memulai dengan sejumlah roadmap sektor jasa keuangan dan pengembangan perbankan yang menjadi landasan pengawasan ke depan. Ini harus diterjemahkan ke aturan konkret: kewajiban uji bias, kewajiban audit independen model kredit, pelaporan insiden keamanan AI, serta keharusan pengawasan manusia pada keputusan berisiko tinggi. Tanpa regulasi yang tegas dan pengawasan yang konsisten, etika AI perbankan akan tinggal jargon, dan bias algoritma kredit dapat menggerus hak konsumen secara diam-diam. Kesimpulannya, bank boleh agresif mengadopsi AI, tetapi negara harus tegas memastikan setiap baris kode tunduk pada keadilan, transparansi, dan perlindungan konsumen.