
Buyback Telkom: Definisi, Skala, dan Pesan Utama ke Investor
Program buyback saham Telkom adalah aksi pembelian kembali saham perseroan dari pasar oleh perusahaan sendiri dengan alokasi dana maksimal Rp4 triliun, yang bertujuan mengoptimalkan alokasi kas internal, mengurangi jumlah saham beredar, dan pada akhirnya mendukung penciptaan nilai pemegang saham melalui strategi keuangan perusahaan yang lebih disiplin dan berorientasi jangka panjang.
Telkom memutuskan mempercepat pelaksanaan program buyback saham dengan plafon hingga Rp4 triliun, sebuah langkah yang telah disetujui dalam RUPST pada 8 Juni 2026. Keputusan ini bukan gerakan reaktif tanpa arah, melainkan sinyal eksplisit bahwa manajemen menilai harga saham TLKM berada di bawah nilai wajar dan bahwa fundamental bisnis perusahaan masih kuat. Program buyback saham berlangsung selama 12 bulan, dari 9 Juni 2026 hingga 8 Juni 2027, sehingga memberi ruang manuver yang cukup lebar untuk menyesuaikan eksekusi dengan dinamika pasar modal Indonesia. Di mata investor, percepatan ini adalah pernyataan kepercayaan diri: manajemen berani mengalokasikan kas untuk saham sendiri karena yakin prospek jangka panjang masih menarik.
Mengapa Telkom Memilih Buyback Saat Pasar Bergejolak
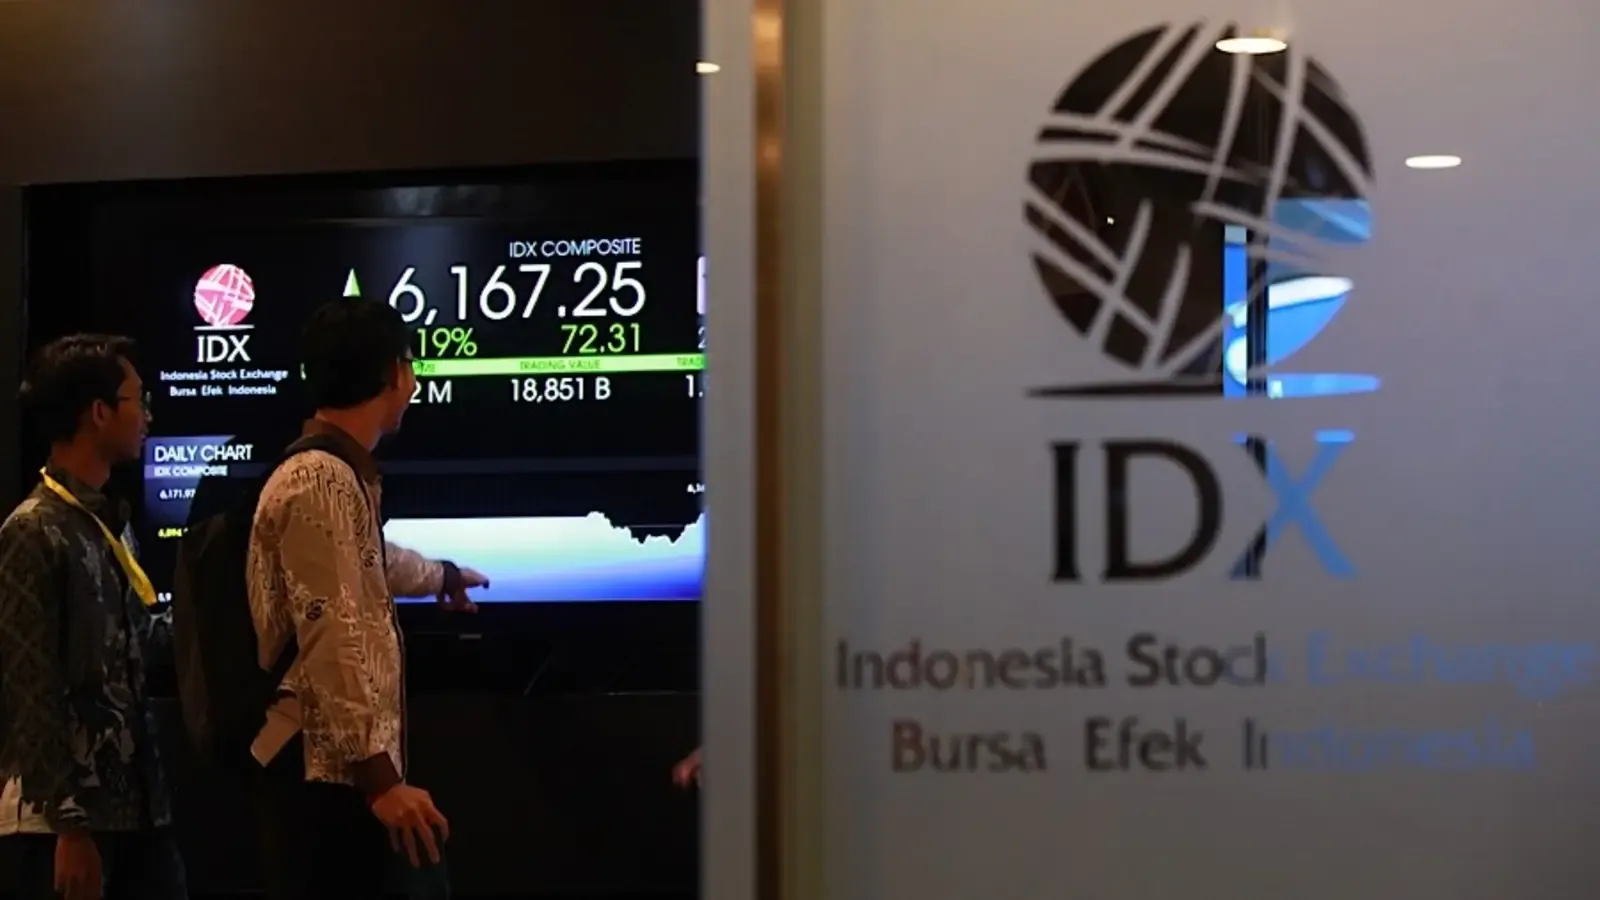
Langkah percepatan buyback Telkom tidak bisa dilepaskan dari konteks tekanan di pasar modal Indonesia, terutama setelah perubahan klasifikasi dari Emerging Markets menjadi Standalone Market oleh MSCI yang memicu penurunan tajam harga saham TLKM hingga menyentuh Rp1.770 per lembar, level terendah sejak Juli 2012. Di tengah sentimen negatif itu, manajemen memilih bukan sekadar menunggu pasar pulih, tetapi aktif mengirim pesan bahwa penurunan harga lebih mencerminkan gejolak teknikal ketimbang memburuknya fundamental. Keputusan mempercepat program buyback saham secara eksplisit disebut sebagai bagian dari strategi alokasi modal untuk mendukung penciptaan nilai jangka panjang bagi pemegang saham. Ini adalah pendekatan yang menempatkan Telkom sebagai pelaku yang percaya pada bisnisnya sendiri, bukan korban arus jual global.
Dampak langsung dari rencana percepatan buyback terlihat dari lonjakan harga saham TLKM yang naik 16 persen ke level Rp2.060 per lembar pada 20 Oktober, didukung akumulasi investor global dan net foreign buy sekitar Rp255 miliar di pasar reguler. Kutipan yang layak dicermati: “Harga saham TLKM naik 16 persen dan berada di level Rp2.060 per lembar saham pada Selasa (20/10).” Namun, manajemen dan investor tidak boleh terlena; kepemilikan asing yang masih sekitar 25 persen berarti risiko volatilitas tetap tinggi. Dalam situasi seperti ini, buyback berfungsi ganda: sebagai bantalan psikologis bagi pasar dan sebagai mekanisme rasional untuk memanfaatkan harga yang tertekan demi meningkatkan nilai pemegang saham yang bertahan.
Disiplin Alokasi Kas Internal: Antara Agresif dan Hati-Hati
Telkom menegaskan bahwa program buyback didanai sepenuhnya dari kas internal perseroan, dengan evaluasi pelaksanaan yang mengedepankan disiplin alokasi modal dan kemampuan arus kas yang solid. Per 19 Oktober 2026, sisa alokasi buyback yang telah disetujui masih lebih dari Rp3 triliun, menunjukkan ruang eksekusi yang besar sekaligus komitmen untuk menjaga fleksibilitas keuangan. Di sini terlihat keseimbangan penting: perusahaan memilih strategi keuangan perusahaan yang agresif dalam memanfaatkan valuasi rendah, tetapi tetap menahan diri agar likuiditas dan kebutuhan operasional tidak terganggu. Direktur Keuangan dan Manajemen Risiko menekankan bahwa pelaksanaan buyback memperhatikan kebutuhan likuiditas dan prioritas alokasi modal guna menjaga fleksibilitas keuangan. Artinya, kas internal bukan "tabungan" yang dihabiskan tanpa perhitungan, melainkan instrumen yang dikelola dengan disiplin untuk mendukung pertumbuhan berkelanjutan.
Pendekatan ini patut diapresiasi karena buyback sering dikritik sebagai cara instan mengangkat harga saham tanpa memperbaiki bisnis. Dalam kasus Telkom, narasi yang dibangun berbeda: pelaksanaan buyback disebut sebagai bagian dari keputusan alokasi modal yang dipertimbangkan secara disiplin, dengan melihat fundamental perseroan dan prospek bisnis ke depan. Kutipan penting dari manajemen: “Kami memastikan setiap keputusan penggunaan modal tetap sejalan dengan prioritas strategis TelkomGroup, sekaligus menjaga kesehatan keuangan Perseroan agar mampu mendukung pertumbuhan secara berkelanjutan.” Dengan sisa dana buyback lebih dari Rp3 triliun, investor akan menilai seberapa konsisten Telkom memegang prinsip ini—apakah pembelian dilakukan oportunistik saat harga kembali tertekan, atau sekadar sporadis tanpa pola yang jelas.
Buyback sebagai Bagian dari Transformasi HoldCo-OpCo dan Strategi Nilai
Percepatan buyback Telkom tidak berdiri sendiri; ia terhubung dengan agenda transformasi yang lebih luas menuju model Strategic Holding dengan struktur Holding Company-Operating Company (HoldCo-OpCo). Manajemen menyebut buyback sebagai salah satu wujud keyakinan terhadap nilai perseroan, seiring transformasi TelkomGroup melalui strategi TLKM 30 yang diarahkan untuk mengoptimalkan potensi bisnis dan meningkatkan nilai perusahaan. Di sisi lain, Telkom terus mengakselerasi penataan portofolio dan efisiensi untuk memperkuat kinerja operasional, memperkuat margin EBITDA, dan mendukung pertumbuhan bisnis berkelanjutan sebagai fondasi penciptaan nilai bagi pemegang saham. Dengan kata lain, program buyback saham bukan pengganti transformasi, melainkan pelengkap: ketika restrukturisasi dan efisiensi berjalan, pengurangan saham beredar dan sinyal kepercayaan diri manajemen memperkuat persepsi pasar bahwa perubahan tersebut akan bermuara pada peningkatan nilai pemegang saham.
Dari perspektif tata kelola, ini adalah pendekatan yang lebih sehat dibanding sekadar mengandalkan narasi transformasi tanpa dukungan aksi nyata di pasar modal. Penentuan waktu dan besaran pembelian mempertimbangkan kondisi pasar, posisi kas perseroan, serta kebutuhan operasional dan investasi sesuai ketentuan yang berlaku. Artinya, Telkom berusaha menyelaraskan strategi keuangan perusahaan dengan strategi bisnis jangka panjang, bukan melakukan buyback sebagai gimmick sementara. Jika konsistensi ini terjaga, program buyback dapat menjadi jembatan antara janji transformasi dan hasil yang dirasakan pemegang saham, baik melalui potensi kenaikan harga saham maupun perbaikan indikator profitabilitas seperti margin EBITDA yang lebih kuat. Pada titik ini, keberhasilan buyback akan diukur bukan hanya dari grafik harga, tetapi dari seberapa jauh ia mendukung agenda restrukturisasi yang sedang berjalan.
Kesimpulan: Buyback Telkom, Peluang Nilai atau Sekadar Efek Sentimen?
Telkom memilih menggunakan program buyback saham sebagai alat strategis, bukan kosmetik harga. Dengan alokasi maksimal Rp4 triliun, pendanaan dari kas internal, dan sisa ruang eksekusi lebih dari Rp3 triliun, perusahaan mengirim pesan jelas bahwa penurunan harga akibat gejolak pasar modal Indonesia tidak mengubah keyakinan manajemen terhadap fundamental bisnis dan prospek jangka panjang. Bagi pemegang saham, ini adalah kesempatan: jika narasi transformasi HoldCo-OpCo dan strategi TLKM 30 benar-benar menghasilkan efisiensi dan pertumbuhan berkelanjutan, buyback akan memperkuat nilai pemegang saham melalui kombinasi perbaikan kinerja dan pengurangan saham beredar. Namun, disiplin alokasi kas internal dan konsistensi eksekusi akan menjadi penentu apakah program ini tercatat sebagai contoh cerdas strategi keuangan perusahaan, atau hanya sebagai episode singkat yang memanfaatkan reli sementara.