
Pasar Pakistan: Medan Pertarungan Baru Sawit Asia
Persaingan sawit Indonesia Malaysia di pasar Pakistan adalah dinamika dagang dua produsen utama yang saling berebut pangsa ekspor sawit Pakistan melalui strategi harga, regulasi perdagangan sawit, dan diplomasi ekonomi, dengan Pakistan berposisi sebagai pembeli kunci dalam pasar CPO Asia Selatan yang sensitif terhadap perubahan kebijakan dan ketegangan geopolitik. Kuncinya, perebutan pasar Pakistan bukan sekadar soal diskon harga, tetapi soal siapa yang paling cepat menyesuaikan regulasi dan membaca arah politik kawasan. Penurunan ekspor sawit ke Pakistan sebesar 5,5 persen dari 2,19 juta ton menjadi 2,07 juta ton pada 2016 menunjukkan betapa mahal harga keterlambatan kebijakan bagi pelaku ekspor. Ketika satu pihak agresif dengan potongan harga dan skema tarif, pihak lain tidak bisa lagi mengandalkan status sebagai produsen besar tanpa strategi yang lebih canggih. Di titik inilah, Pakistan berubah dari sekadar pasar menjadi arena uji nyali kebijakan: negara yang lambat mengadaptasi regulasi dan kerja sama dagang akan tersingkir, meski kapasitas produksi dan konsumsi domestiknya besar.
Regulasi Perdagangan Sawit: Belajar Cepat dari Kompetitor
Seruan GAPKI agar pemerintah meniru fleksibilitas regulasi Malaysia adalah kritik tajam terhadap pendekatan lama yang terlalu berorientasi ke dalam dan kurang responsif terhadap kebutuhan pasar. Pakistan menginginkan pengaturan yang saling menguntungkan lewat pembaruan PTA (Preferential Trade Agreement) yang memberi akses istimewa bagi produk mereka, mulai dari mangga, jeruk, kapas hingga beras basmati, masuk ke pasar domestik. Tanpa penyesuaian regulasi perdagangan sawit, ekspor sawit Pakistan dari produsen lain akan terus menikung pangsa dagang, apalagi Malaysia sudah gencar memberikan potongan harga besar-besaran. “Mereka meminta komoditasnya bisa dibanyakin, tetapi tetap saja tidak bisa seimbang,” ujar Kanya Laksmi Sidartha, menggambarkan ketimpangan neraca dagang. Fakta bahwa kementerian terkait baru berencana berkunjung dan menimbang revisi PTA menunjukkan respons yang masih lambat dibanding agresivitas kompetitor. Jika pemerintah tidak segera mengubah regulasi yang menghambat masuknya komoditas Pakistan, maka posisi tawar akan melemah dan memberi ruang luas bagi Malaysia mempermanenkan keunggulan tarif dan harga di pasar tersebut.
Diplomasi Dagang dan Kampanye Positif: Menjaga Citra di Pasar CPO Asia Selatan
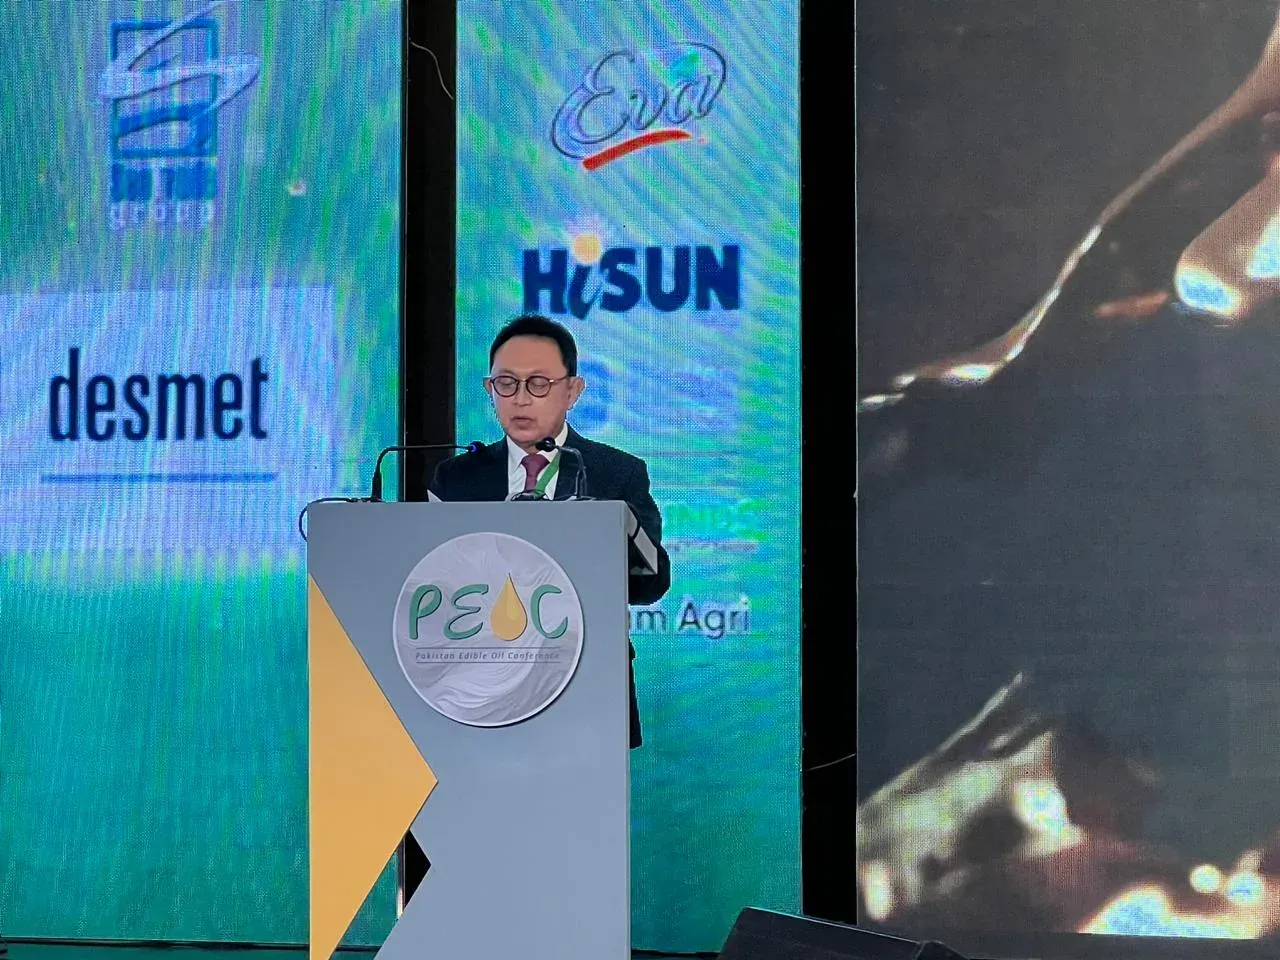
Di tengah persaingan, GAPKI memilih tidak hanya mengeluh soal regulasi, tetapi turun langsung ke arena diplomasi dagang. Sejak Januari, asosiasi bersama Menteri Perdagangan dan BPDP melakukan promosi dan negosiasi perdagangan dengan Pakistan demi menghadapi kompetitor dari Malaysia. Langkah ini kemudian dipertegas melalui kampanye positif dan penguatan kerja sama perdagangan sawit di Pakistan Edible Oil Conference di Karachi, forum tahunan penting bagi lima pembeli utama minyak sawit. Dalam konferensi itu, GAPKI memaparkan kondisi produksi, konsumsi, dan ekspor, sekaligus mengirim pesan bahwa produsen siap menjadi mitra yang stabil meski produksi tumbuh rendah dan ekspor tengah mengalami tren penurunan sejak 2020 ke pasar utama seperti China, India, Uni Eropa, Pakistan, dan Amerika Serikat. “Jika mandatori B35 diperpanjang maka kebutuhan domestik bisa mencapai 25 juta ton, sehingga ekspor kelapa sawit berkurang sekitar 4,13%,” kata Eddy Martono. Diplomasi semacam ini krusial: tanpa narasi positif mengenai keberlanjutan pasokan dan komitmen kerja sama jangka panjang, potongan harga Malaysia akan tampak lebih menarik daripada jaminan stabilitas pasokan dari produsen yang produksinya cenderung stagnan.
Risiko Geopolitik India-Pakistan: Ancaman Senyap bagi Ekspor
Saat produsen sibuk mengatur strategi harga dan regulasi, politik di kawasan mengirim ancaman senyap. Pemerintah tengah mencermati dampak konflik India-Pakistan terhadap ekspor, terutama batu bara dan CPO, karena kedua negara adalah mitra dagang strategis di pasar CPO Asia Selatan. Menteri ESDM Bahlil Lahadalia secara terbuka menyebut ketegangan ini berpotensi mengganggu jalur ekspor dan sedang menyiapkan langkah mitigasi. Memang, fluktuasi harga CPO global belum signifikan, sebab India dan Pakistan bukan produsen maupun konsumen utama minyak nabati dunia, berbeda dengan perang Rusia–Ukraina yang langsung memukul minyak bunga matahari. Namun, ekspor sawit ke India mencapai 4,58 juta ton dan ke Pakistan 3,01 juta ton pada 2024, dengan tren pertumbuhan masing-masing 4% dan 3% dalam lima tahun terakhir. Penurunan permintaan akibat eskalasi konflik akan menghantam langsung kinerja ekspor sawit dan produk turunannya. Mengabaikan risiko geopolitik sama berbahayanya dengan mengabaikan regulasi perdagangan sawit: ekspor bisa terganggu bukan karena kalah bersaing, tetapi karena jalur dan permintaan pasar runtuh akibat konflik.
Kesimpulan: Menang di Pakistan Butuh Regulasi Lincah dan Antisipasi Risiko
Pertarungan di pasar Pakistan membuktikan satu hal: kapasitas produksi besar tidak cukup tanpa regulasi lincah, diplomasi dagang aktif, dan kewaspadaan geopolitik. Penurunan ekspor sawit Pakistan pada 2016, tren berkurangnya ekspor sejak 2020, hingga potensi gangguan dari konflik India-Pakistan menunjukkan bahwa ketergantungan pada pasar CPO Asia Selatan membawa manfaat sekaligus risiko. Ke depan, pemerintah dan pelaku usaha perlu berhenti bersikap reaktif. Pembaruan PTA, penyesuaian regulasi perdagangan sawit agar selaras dengan permintaan Pakistan, dan konsolidasi strategi menghadapi diskon agresif Malaysia harus dilakukan bersamaan dengan desain mitigasi geopolitik yang serius. Pasar Pakistan tidak bisa diperlakukan sebagai pelengkap ekspor, melainkan sebagai arena utama yang menuntut kecerdasan kebijakan. Jika langkah-langkah ini ditempuh dengan cepat dan konsisten, persaingan sawit Indonesia Malaysia di Pakistan dapat berubah dari ancaman menjadi peluang: arena untuk menunjukkan bahwa produsen mampu menggabungkan kekuatan produksi, regulasi adaptif, dan diplomasi yang matang.