
Tekanan rupiah punya pemicu dari luar dan dalam
Nilai tukar rupiah adalah harga mata uang rupiah terhadap mata uang lain, terutama dolar AS, yang bergerak mengikuti permintaan, penawaran, dan sentimen pasar. Pelemahannya bukan semata cerminan kondisi ekonomi domestik: ketidakpastian global dapat memperkuat dolar dan mengubah arah aliran modal. Bank Indonesia mengaitkan tekanan pada rupiah dengan situasi global, termasuk konflik di Timur Tengah, sementara kebutuhan valas domestik menambah permintaan di pasar. Karena itu, penyebab rupiah melemah perlu dibaca sebagai gabungan tekanan eksternal dan kebutuhan di dalam negeri, bukan satu faktor tunggal. Dalam salah satu laporan, rupiah ditutup pada Rp18.184 per dolar AS. Angka tersebut menandai besarnya tekanan, tetapi tidak dengan sendirinya menjelaskan seluruh penyebab atau menunjukkan bahwa gejolak akan berlangsung tanpa batas.
Data perdagangan pada Selasa, 3 November 2026, memberi gambaran lain mengenai pergerakan harian: rupiah melemah 4 poin atau 0,02 persen dan ditutup di Rp18.160 per dolar AS. Sebelumnya, kurs referensi pada 29 Oktober tercatat Rp18.128 per dolar AS. Secara bulanan, rupiah melemah 1,15 persen. Perbedaan angka antarwaktu ini menegaskan bahwa nilai tukar rupiah harus dibaca bersama tanggal dan acuan pelaporannya, bukan diperlakukan sebagai satu kutipan yang berlaku terus-menerus.

Sentimen global menguat, minat investor menyusut
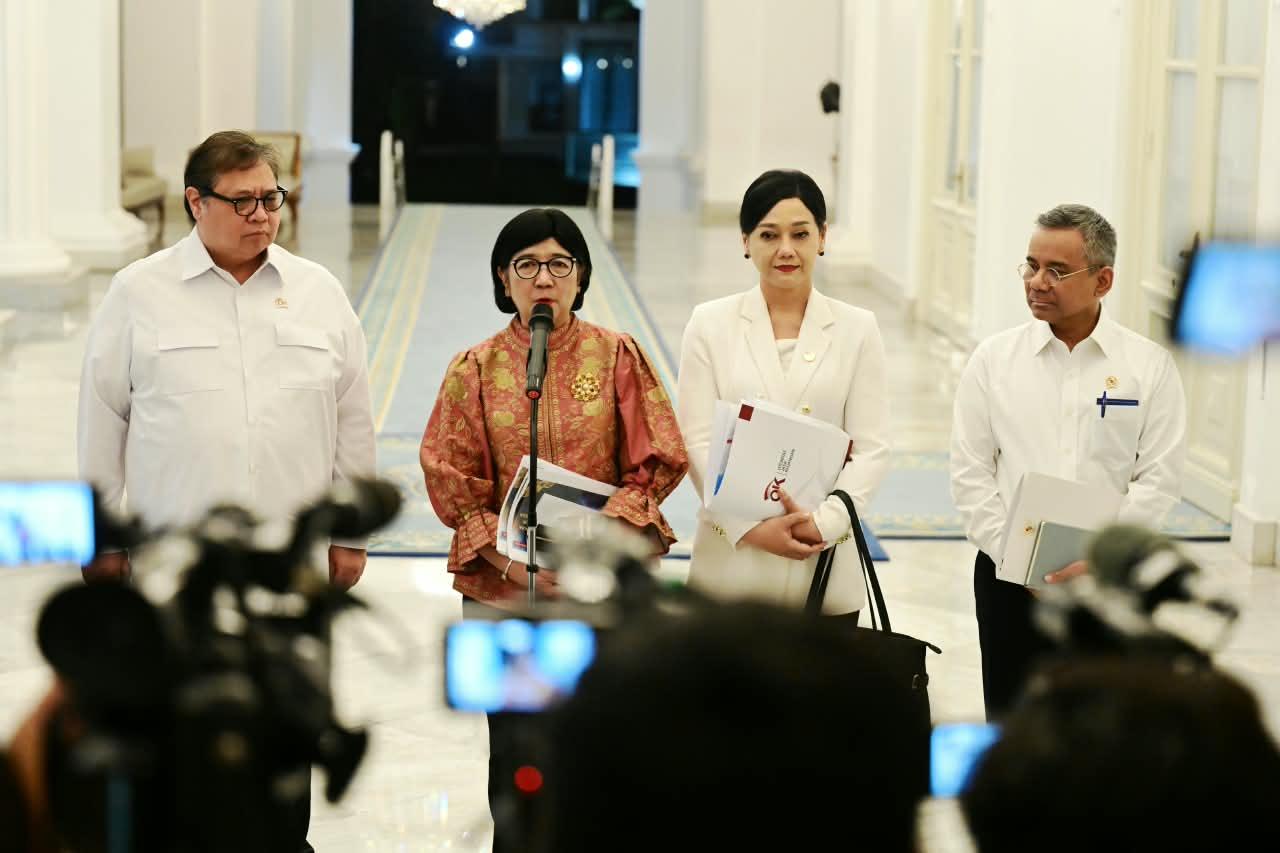
Eskalasi konflik geopolitik mendorong kenaikan harga energi global, sementara kebijakan moneter negara-negara utama yang cenderung ketat menambah ketidakpastian di pasar keuangan. Ketika investor lebih berhati-hati, minat terhadap aset portofolio di negara berkembang tetap terbatas. Kombinasi ini memberi dukungan pada dolar AS dan menekan mata uang, termasuk rupiah. Dampaknya tidak berhenti pada sentimen: tekanan terhadap nilai tukar juga dapat beriringan dengan arus keluar modal dari pasar saham. Suahasil Nazara menyebut perkembangan eksternal sebagai salah satu sumber tekanan yang meningkat sejak Oktober 2026. Dengan demikian, pelemahan rupiah tidak tepat dibaca hanya sebagai persoalan domestik; selera risiko global ikut menentukan seberapa besar tekanan yang sampai ke pasar lokal.
Faktor dalam negeri ikut memperumit situasi. Pengumuman Morgan Stanley Capital International mengenai kondisi pasar saham Indonesia disebut turut memengaruhi tekanan pasar keuangan domestik. Pada saat yang sama, kebutuhan valas domestik menambah permintaan valuta asing di pasar. Sumber yang tersedia tidak merinci besaran kebutuhan tersebut, sehingga tak tepat mengaitkannya dengan angka tertentu. Namun, kehadiran permintaan valas domestik di tengah dolar yang kuat membantu menjelaskan mengapa rupiah menghadapi tekanan dari lebih dari satu arah. Respons kebijakan karena itu perlu membedakan perubahan sentimen mendadak dari kebutuhan pasar yang lebih luas.
BI meredam gejolak dengan sejumlah instrumen
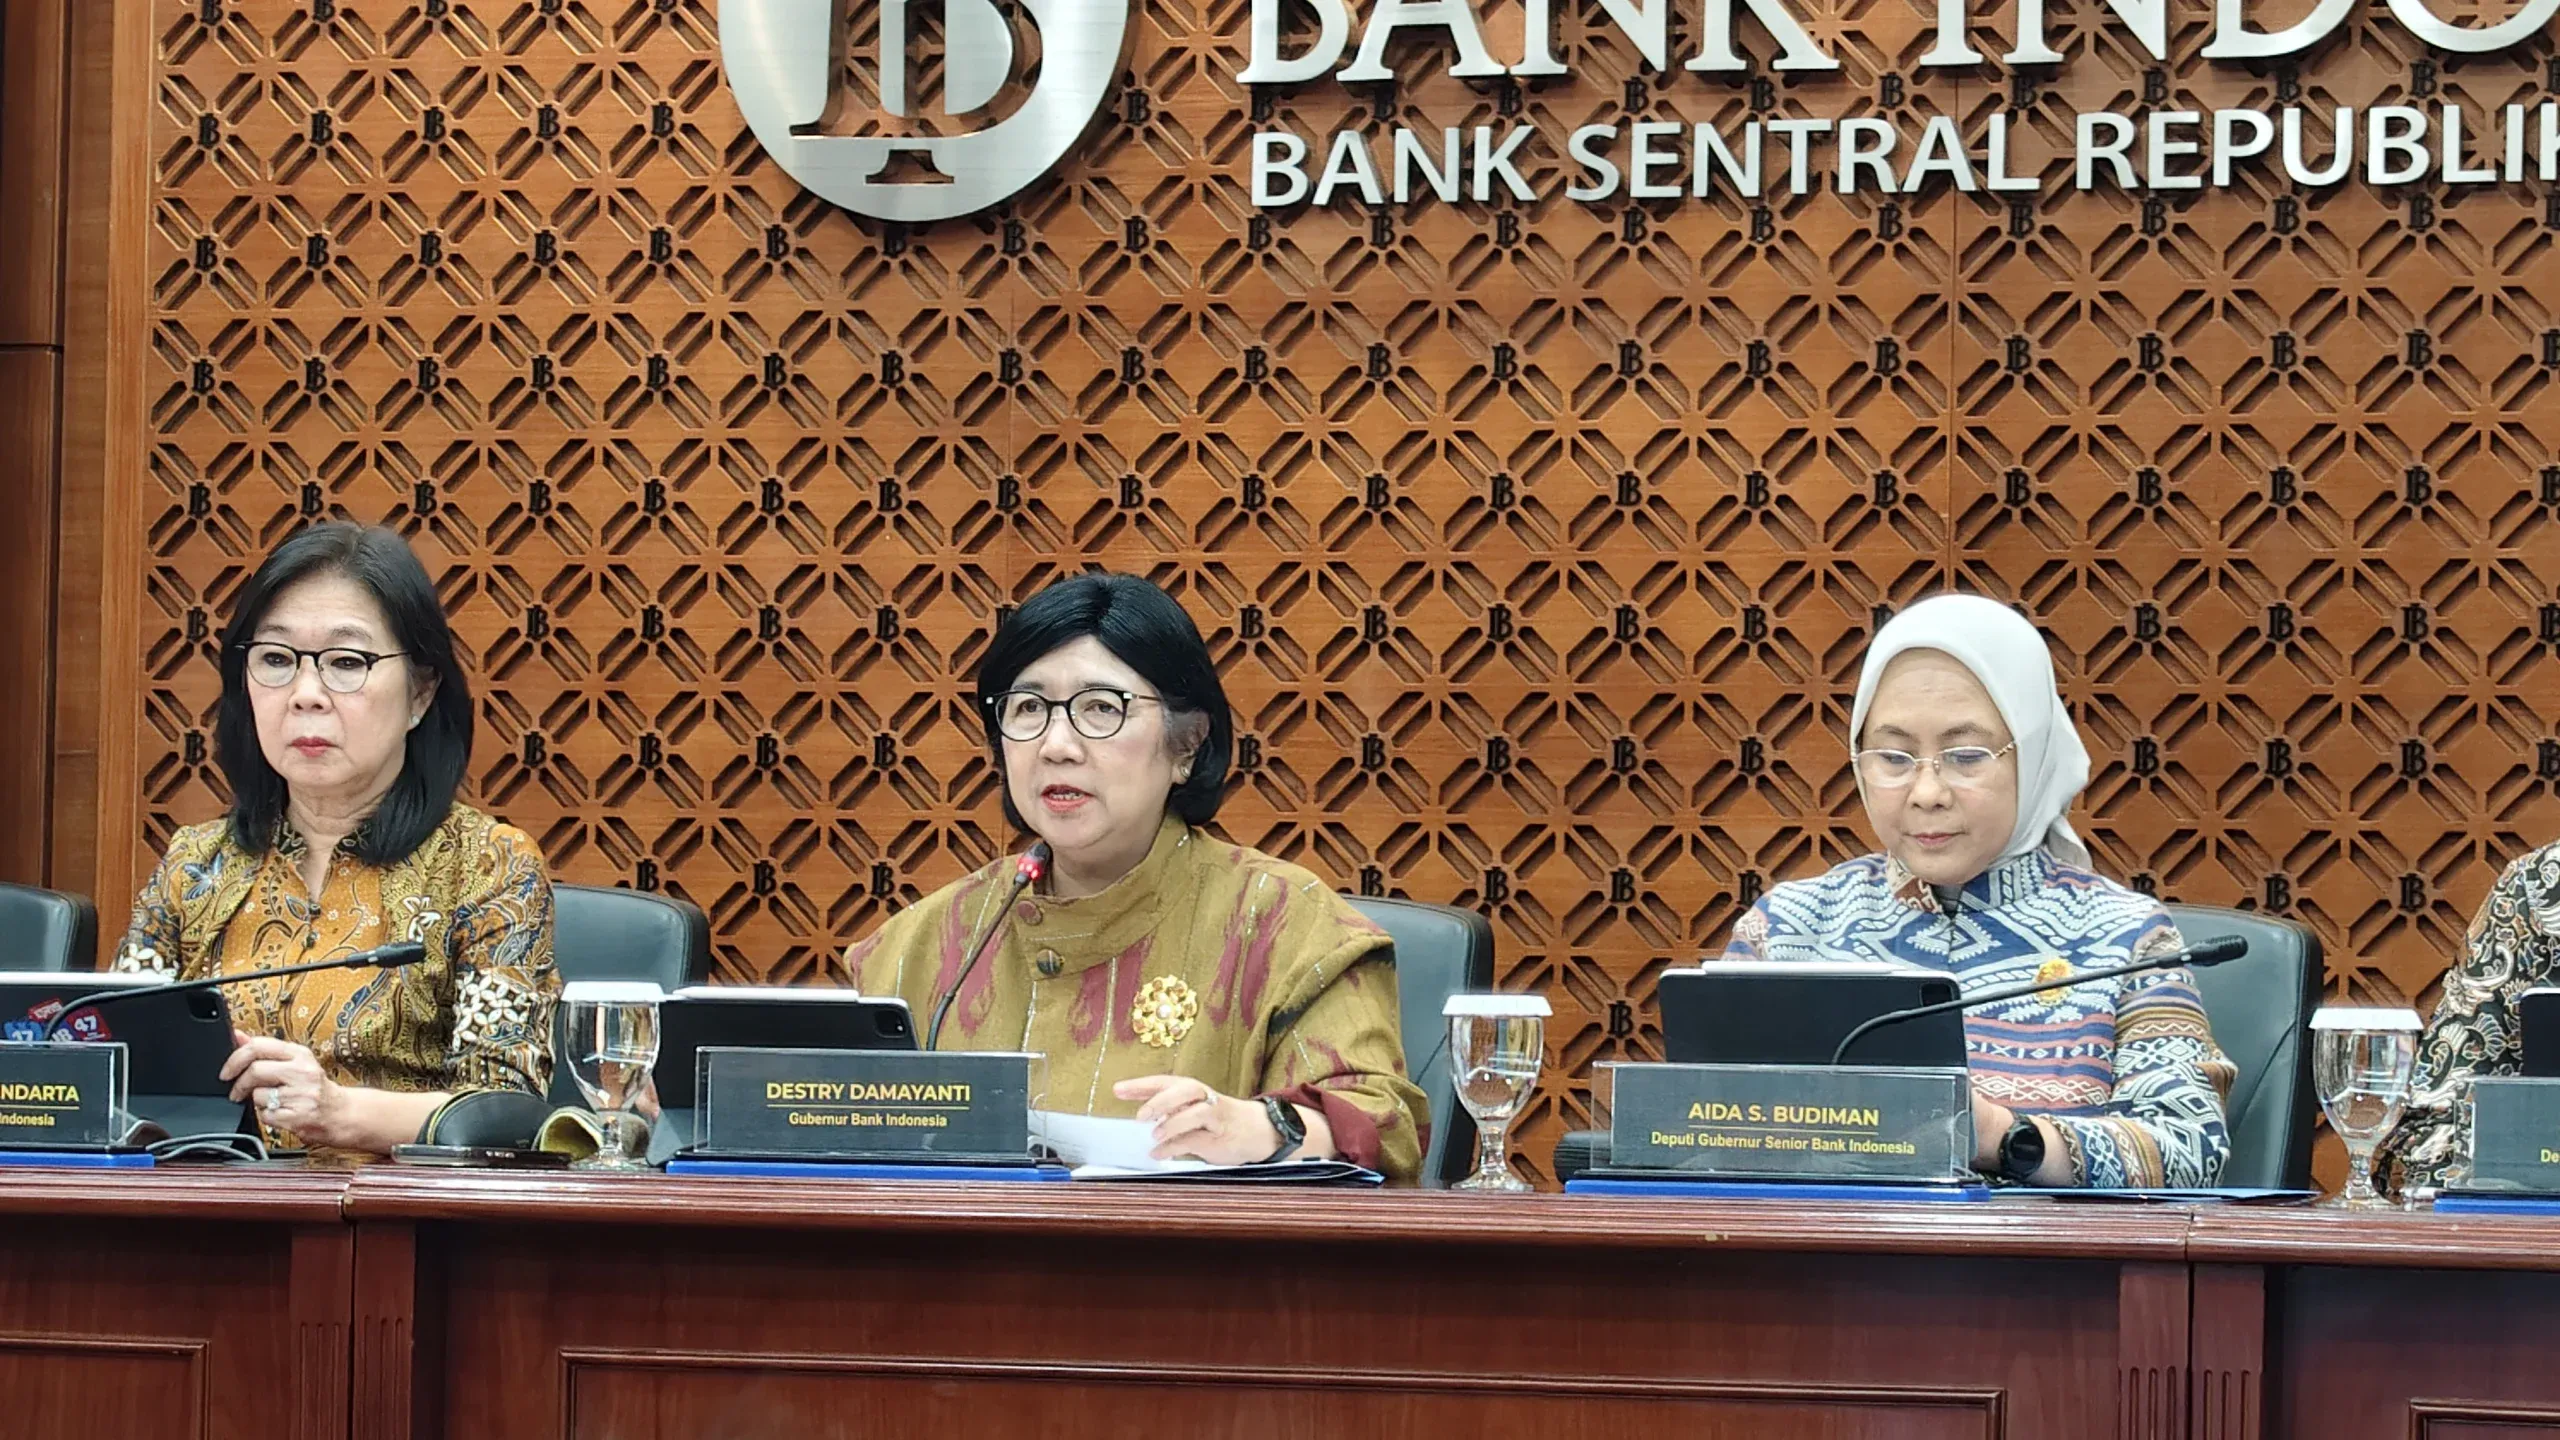
Bank Indonesia memantau volatilitas dan menyatakan akan hadir di pasar untuk menjaga mekanisme berjalan baik serta stabilitas rupiah tetap sejalan dengan fundamentalnya. Intervensi Bank Indonesia bukan janji untuk mempertahankan satu tingkat kurs tertentu; menurut Gubernur BI Destry Damayanti, intervensi digunakan untuk meredam gejolak ketika perubahan sentimen mendadak membuat rupiah menyimpang dari nilai fundamental. BI melakukan transaksi non-deliverable forward, domestic non-deliverable forward, dan spot, serta membeli Surat Berharga Negara di pasar sekunder. Cadangan devisa tercatat sebesar 146,3 miliar dolar AS pada akhir September 2026. Angka tersebut memberi konteks kapasitas penyangga, tetapi sumber tidak menyebutnya sebagai jaminan bahwa tekanan akan segera hilang.
Intervensi bukan satu-satunya alat. BI mengombinasikannya dengan kebijakan suku bunga, penerbitan Sekuritas Rupiah Bank Indonesia, dan insentif untuk menekan biaya lindung nilai. Pilihan instrumen, menurut Destry, disesuaikan dengan kondisi pasar serta sumber tekanan; bank sentral menilai langkah yang ditempuh sejauh ini cukup efektif menjaga stabilitas pasar. Pendekatan campuran ini lebih masuk akal daripada mengandalkan transaksi valas saja, sebab tekanan dapat bersumber dari perubahan sentimen maupun permintaan domestik. BI juga memperkuat komunikasi dengan korporasi dan pelaku pasar. Keberhasilan kebijakan tetap bergantung pada perubahan kondisi global dan respons pasar, sehingga pemantauan harus berlanjut.
Fundamental memberi penyangga, bukan alasan untuk lengah
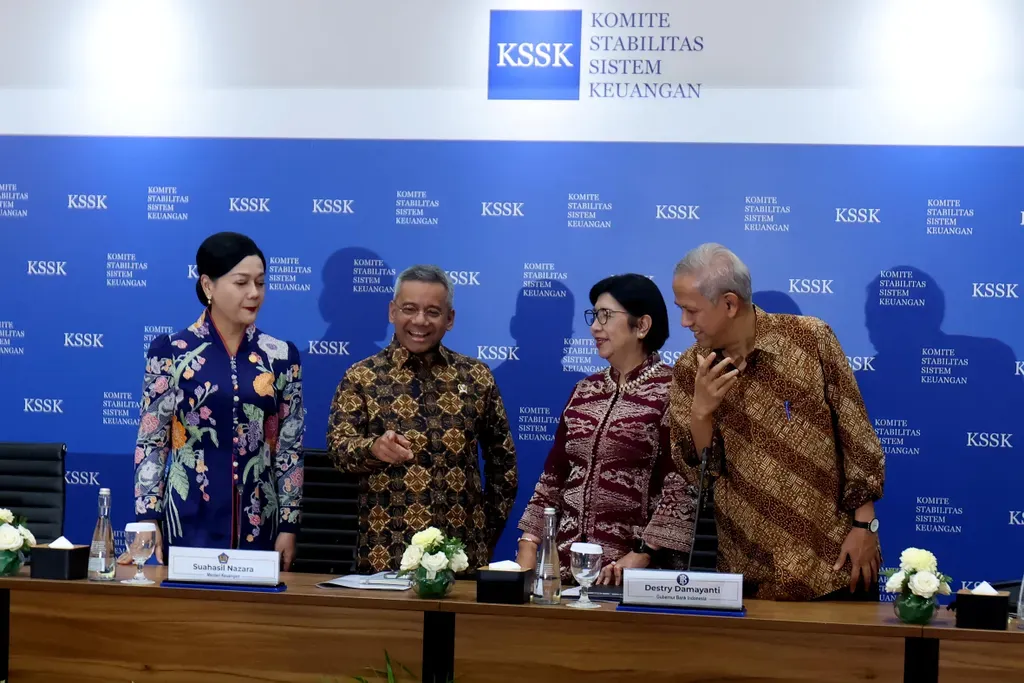
Komite Stabilitas Sistem Keuangan menilai stabilitas fiskal, moneter, dan sektor keuangan masih terjaga pada triwulan III 2026. Permintaan domestik, investasi, dan ekspor dipandang menopang ketahanan ekonomi, sementara pemerintah memperkirakan pertumbuhan hingga akhir 2026 berada di kisaran 5,4–5,5 persen secara tahunan. Namun, daya tahan ekonomi tidak otomatis menghapus tekanan pada nilai tukar: arus modal dan preferensi investor global dapat berubah lebih cepat daripada aktivitas ekonomi. Karena itu, proyeksi pertumbuhan perlu menjadi penyangga keyakinan, bukan alasan untuk menyepelekan volatilitas rupiah.
Kesimpulannya, tekanan rupiah lahir dari pertemuan ketidakpastian global, perubahan minat investor, perkembangan pasar domestik, dan kebutuhan valas di dalam negeri. Respons BI melalui intervensi serta instrumen lain dapat meredam gejolak, tetapi bukan menghapus pemicu-pemicunya. Yang patut diperhatikan berikutnya ialah apakah tekanan sentimen mereda dan apakah kebijakan yang disesuaikan dengan kondisi pasar mampu menjaga pergerakan rupiah tetap teratur. Sikap yang tepat bukan panik pada satu angka penutupan, melainkan menilai kurs bersama konteks, sumber tekanan, dan langkah stabilisasi yang ditempuh.