
Pertumbuhan besar menuntut perlindungan setara
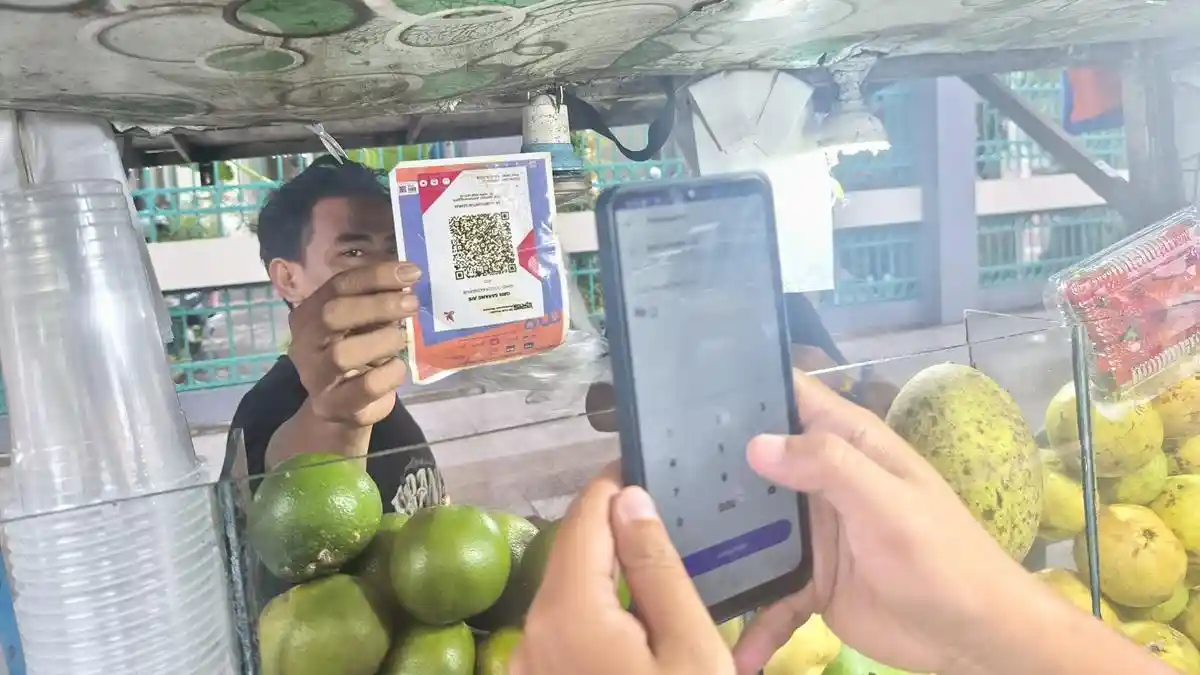
QRIS adalah standar kode respons cepat untuk pembayaran digital yang memungkinkan pengguna membayar pedagang melalui pemindaian kode, sehingga keamanan menjadi bagian penting dari pengalaman transaksi sehari-hari. Bank Indonesia mencatat transaksi QRIS secara kumulatif melampaui 20 miliar hingga kuartal III 2026. Deputi Gubernur BI Filianingsih Hendarta menyebut jumlah penggunanya telah melampaui 70 juta orang, sementara pedagang penerima pembayaran QRIS mencapai 49 juta. Skala ini menandakan bahwa QRIS bukan lagi alat pembayaran terbatas bagi warga kota atau pengguna muda. UMKM, masyarakat perdesaan, generasi muda, dan kelompok lanjut usia juga telah masuk ke ekosistemnya. Pertumbuhan tersebut patut dianggap sebagai kemajuan, tetapi angka pengguna yang besar juga berarti lebih banyak orang perlu memahami risiko. Tanpa perlindungan yang sepadan, kemudahan pemindaian berpotensi memperluas dampak penipuan QRIS.
Kepercayaan bisa terkikis oleh pengalaman buruk
Keamanan transaksi QRIS bukan urusan tambahan setelah inovasi diluncurkan; ia menentukan apakah masyarakat bersedia terus menggunakannya. BI mengingatkan bahwa penipuan dan kejahatan digital dapat membuat orang enggan memakai layanan pembayaran digital. Filianingsih juga menekankan bahwa kepercayaan publik dibangun selama bertahun-tahun, sehingga satu pengalaman buruk bisa merusak hasil yang susah payah dicapai. Kekhawatiran itu tidak hanya menyangkut pengguna yang kehilangan rasa aman. Pedagang kecil pun bergantung pada kelancaran pembayaran untuk melayani pelanggan dan menjalankan usaha. Kajian terhadap 1.133 pelaku usaha kecil di Indonesia turut disebut dalam pembahasan BI mengenai risiko tersebut. Karena itu, keberhasilan QRIS semestinya dinilai bukan hanya dari banyaknya transaksi, tetapi juga dari kemampuan sistem dan penyelenggara mencegah kerugian serta membantu pengguna saat terjadi masalah.
Perlindungan konsumen harus menjadi syarat
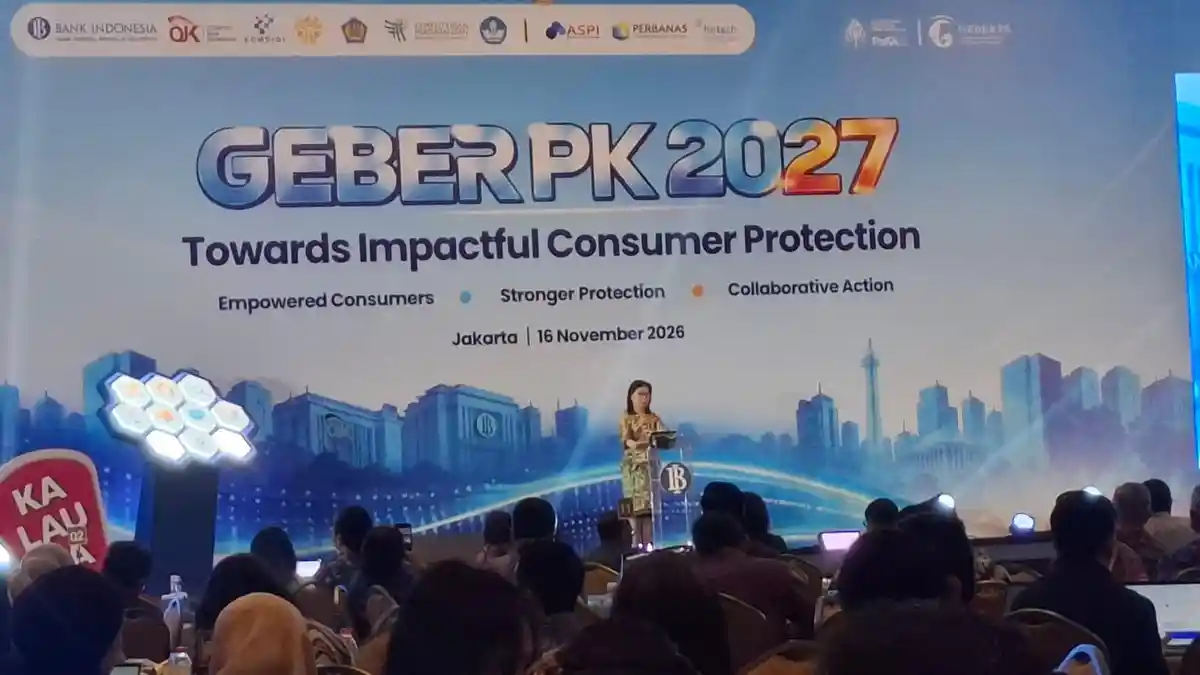
Penegasan BI bahwa perlindungan konsumen merupakan prasyarat sistem pembayaran yang aman dan efisien adalah arah yang tepat. Inovasi yang membuat pembayaran lebih cepat tidak cukup jika pengguna dibiarkan menanggung sendiri risiko dan kebingungan ketika muncul indikasi penipuan. Perlindungan konsumen digital perlu terlihat dalam pengalaman nyata: informasi yang mudah dipahami, cara melaporkan masalah yang jelas, dan penanganan pengaduan yang dapat diakses. Namun, sumber yang tersedia tidak merinci mekanisme tertentu yang telah diterapkan, sehingga efektivitasnya perlu dinilai dari perlindungan yang benar-benar dirasakan pengguna, bukan sekadar pernyataan kebijakan. Pengguna juga sebaiknya memastikan kode pembayaran berasal dari pedagang yang dituju dan memeriksa rincian transaksi sebelum menyelesaikan pembayaran. Langkah berhati-hati ini bukan pengganti tanggung jawab penyelenggara, melainkan lapisan kewaspadaan yang membantu mengurangi risiko.
Kesimpulan: pertumbuhan perlu diiringi rasa aman
Dengan lebih dari 70 juta pengguna dan transaksi kumulatif melampaui 20 miliar hingga kuartal III 2026, QRIS telah menjadi bagian penting dari pembayaran sehari-hari. Tantangan berikutnya bukan sekadar memperluas pemakaian, melainkan menjaga agar pengguna tetap percaya. Risiko penipuan dapat menghambat layanan keuangan digital ketika pengalaman buruk membuat masyarakat memilih menjauh. Karena itu, edukasi yang mudah dimengerti dan perlindungan konsumen yang terasa nyata harus berjalan beriringan dengan pertumbuhan transaksi. BI tepat menempatkan perlindungan sebagai syarat, bukan pelengkap. Pada akhirnya, keberhasilan QRIS tidak cukup diukur dari seberapa sering kode dipindai; ukurannya juga harus mencakup seberapa aman masyarakat bertransaksi dan seberapa yakin mereka memperoleh bantuan ketika menghadapi masalah.