
Kontras Tajam: Pembiayaan Otomotif Tumbuh di Tengah Pasar Mobil Lesu
Pembiayaan otomotif adalah fasilitas kredit kendaraan yang disediakan lembaga keuangan untuk membantu konsumen memiliki mobil atau motor tanpa harus membayar penuh di muka, dengan cara mengangsur pokok dan bunga dalam tenor tertentu sehingga pembelian tetap dapat dilakukan meskipun harga kendaraan dirasa berat jika harus dibayar tunai sekaligus. Di tengah pasar mobil lesu, fakta bahwa pembiayaan otomotif tumbuh 44 persen pada tahun fiskal 2025 dibandingkan 2024 langsung menantang asumsi bahwa minat beli kendaraan ikut merosot tajam. Kontrasnya makin jelas karena di periode yang sama, pasar otomotif nasional justru terkoreksi sekitar 10–12 persen. Ini bukan sekadar anomali angka; ini adalah sinyal bahwa perilaku keuangan konsumen berubah. Alih-alih menunda kepemilikan kendaraan, banyak orang memilih memanfaatkan skema kredit kendaraan sebagai strategi agar kebutuhan mobil tetap terpenuhi tanpa mengganggu likuiditas harian.
Mengapa Kredit Mobil Meningkat Saat Penjualan Turun?
Kredit mobil meningkat bukan karena semua orang tiba-tiba ingin berutang, melainkan karena keseimbangan antara kebutuhan mobil dan kemampuan bayar tunai semakin renggang. Perusahaan mencatat pembiayaan otomotif tumbuh sekitar 44 persen meski pasar otomotif mengalami kontraksi 10–12 persen pada periode yang sama. Lonjakan ini muncul di segmen konsumen yang masih punya daya beli, tetapi memilih menjaga kas dan memecah beban belanja lewat cicilan. Pembelian mobil baru di pasar lokal memang erat dengan skema kredit kendaraan; ketika harga mobil dinilai terlalu besar untuk dibayar kontan, fasilitas pembiayaan menjadi pintu kompromi antara kebutuhan mobil dan disiplin keuangan jangka panjang. Penting ditekankan, data pertumbuhan pembiayaan tidak berarti kelas menengah sedang pesta kredit, melainkan menunjukkan ada kelompok konsumen terpilih yang memanfaatkan pembiayaan sebagai alat pengelolaan arus kas, bukan sekadar perpanjangan keinginan konsumtif.
Konsumen Makin Selektif: Kredit Jadi Alat Negosiasi Risiko
Di tengah ketidakpastian ekonomi dan pasar mobil lesu, konsumen tidak lagi mengejar kepemilikan kendaraan secepat mungkin; mereka menghitung, membandingkan, dan menunda bila perlu. Pertumbuhan pembiayaan otomotif lebih tepat dibaca sebagai tanda bahwa hanya segmen dengan kemampuan dan kebutuhan jelas yang tetap membeli kendaraan. Skema kredit kendaraan menjelma alat negosiasi risiko: cicilan membuat komitmen finansial lebih terukur, sementara selektivitas terhadap merek, tipe, dan total biaya kepemilikan meningkat. Konsumen memanfaatkan simulasi pembiayaan untuk mencari titik nyaman antara cicilan, tenor, dan kondisi pendapatan. Fasilitas kredit yang dulu dianggap sekadar cara "memaksakan" pembelian kini bergeser peran menjadi instrumen manajemen arus kas. Mereka yang masuk ke kredit mobil datang dengan profil yang lebih sadar risiko, bukan pembeli impulsif yang mudah tergoda promosi sesaat. Akibatnya, kualitas permintaan yang ada cenderung lebih sehat dibanding masa ekspansi tanpa seleksi.
Strategi Danamon: Sinergi, Digital, dan Fokus Segmen Mampu
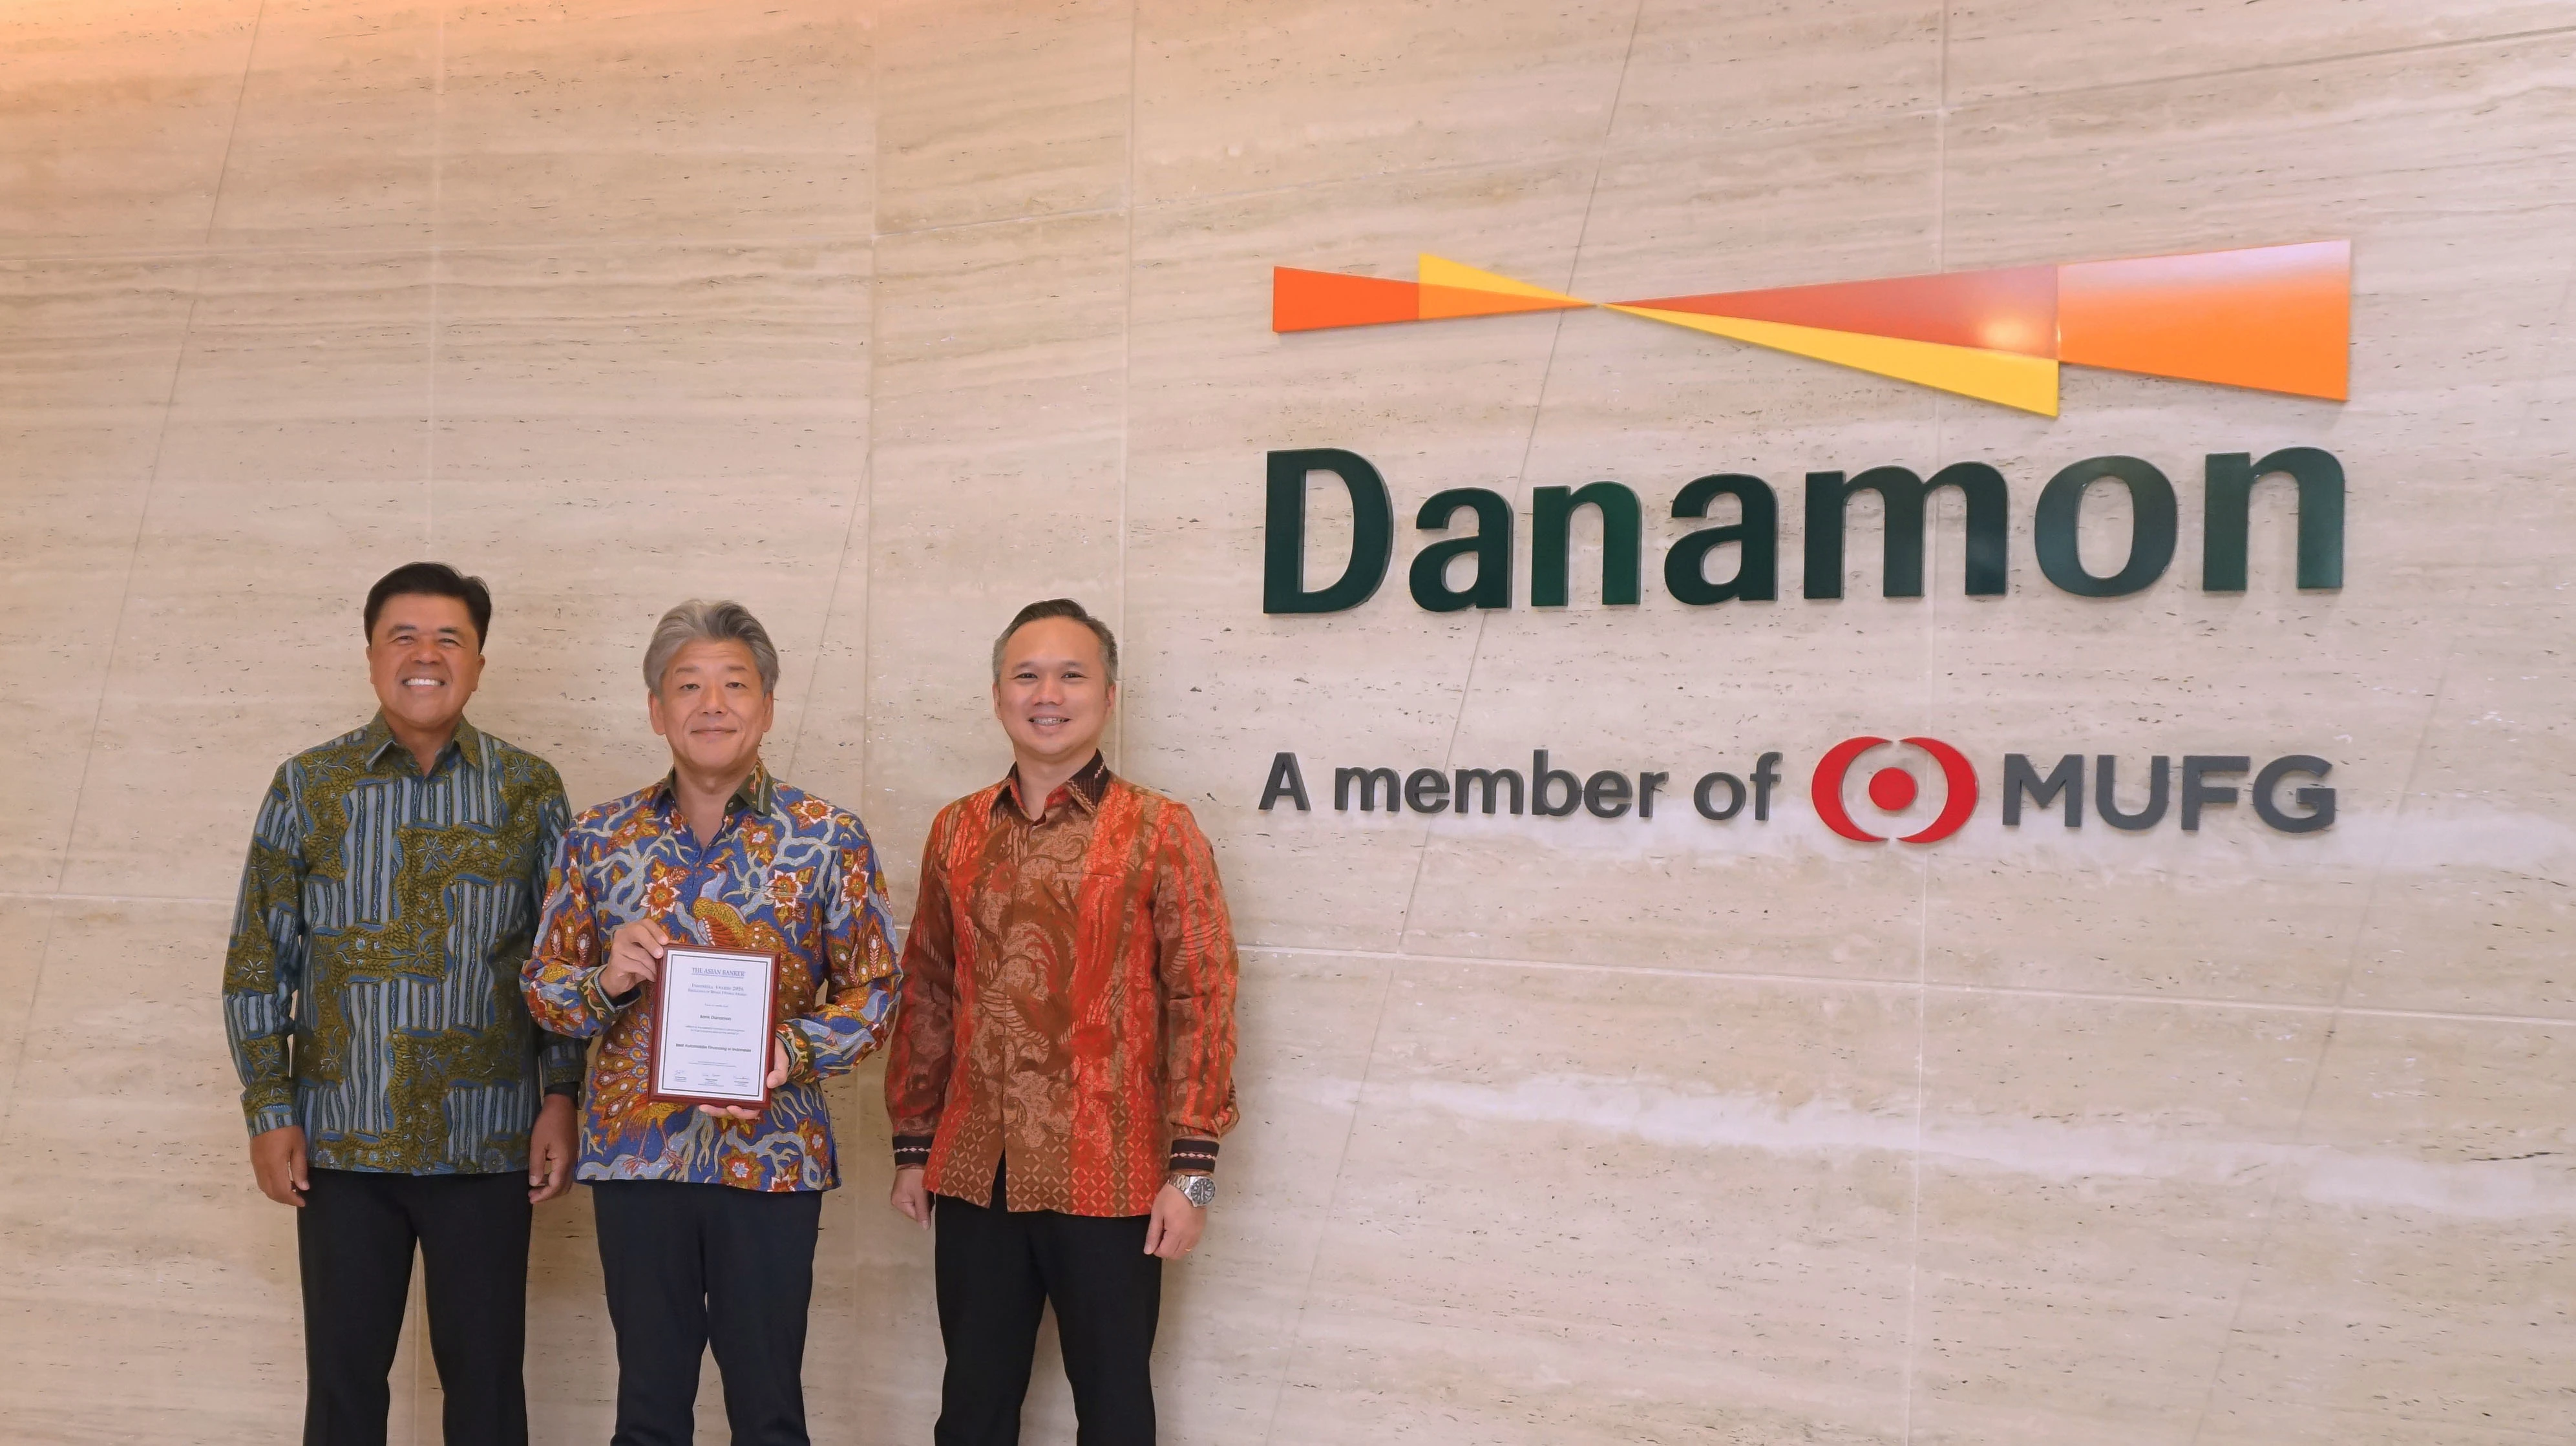
Pertumbuhan pembiayaan otomotif 44 persen yang dicatatkan PT Bank Danamon Indonesia Tbk dalam tahun fiskal 2025 bukan kebetulan, tapi hasil strategi yang cukup konservatif di sisi risiko dan agresif di sisi ekosistem. Perusahaan memilih fokus pada nasabah emerging affluent dan affluent, segmen yang masih memiliki kapasitas dan kebutuhan kendaraan, sambil menjaga kualitas portofolio dengan prinsip kehati-hatian. Sinergi dengan MUFG Group dan Adira Finance membentuk satu rantai layanan: pengembangan produk dan penagihan di satu sisi, distribusi lewat jaringan cabang, kanal digital, payroll, hingga program employee banking di sisi lain. Transformasi digital melalui aplikasi D-Bank PRO memungkinkan calon nasabah melihat katalog kendaraan, melakukan simulasi, dan mengajukan pembiayaan dalam satu alur terintegrasi. Tidak mengejutkan jika ekosistem ini berbuah penghargaan Best Automobile Financing in Indonesia pada ajang The Asian Banker Indonesia Awards 2026, sekaligus mengukuhkan pembiayaan otomotif sebagai pintu masuk hubungan perbankan yang lebih luas.
Dampak bagi Konsumen dan Arah Pasar Kredit Kendaraan
Bagi konsumen, tren pembiayaan otomotif tumbuh di tengah pasar mobil lesu membawa dua konsekuensi utama. Pertama, kredit mobil makin normal dipandang sebagai strategi keuangan, bukan tanda kesulitan finansial. Fasilitas pembiayaan yang terhubung aplikasi digital membuat proses mencari mobil, mensimulasikan cicilan, dan mengajukan kredit menjadi satu perjalanan singkat di layar ponsel. Kedua, karena bank fokus pada segmen yang lebih mampu dan menerapkan analisis data internal untuk manajemen risiko, konsumen harus siap dengan proses seleksi yang ketat. Mereka yang lolos mendapatkan pengalaman pembiayaan lebih terintegrasi, dari pemilihan kendaraan sampai solusi keuangan lain di sepanjang perjalanan finansial mereka. Ke depan, jika pola ini berlanjut, pasar mobil mungkin tidak akan kembali kepada era “asal laku”; pertumbuhan akan digerakkan oleh pembeli yang terkurasi dan skema kredit kendaraan yang semakin canggih. Kontrasnya: volume penjualan bisa menurun, tetapi kualitas pembeli dan disiplin finansial justru menguat.