
IHSG Crash 11 Persen: Sinyal Bahwa Risiko Struktural Tak Bisa Lagi Diabaikan
IHSG crash 11 persen adalah kejatuhan harian indeks saham yang mencerminkan kombinasi kepanikan investor, penilaian ulang risiko struktural pasar, dan kekhawatiran terhadap masa depan aliran dana asing setelah MSCI membuka konsultasi penurunan status pasar menjadi standalone market, sehingga memicu volatilitas bursa saham yang ekstrem dan penurunan kepercayaan terhadap kualitas regulasi serta transparansi pasar.
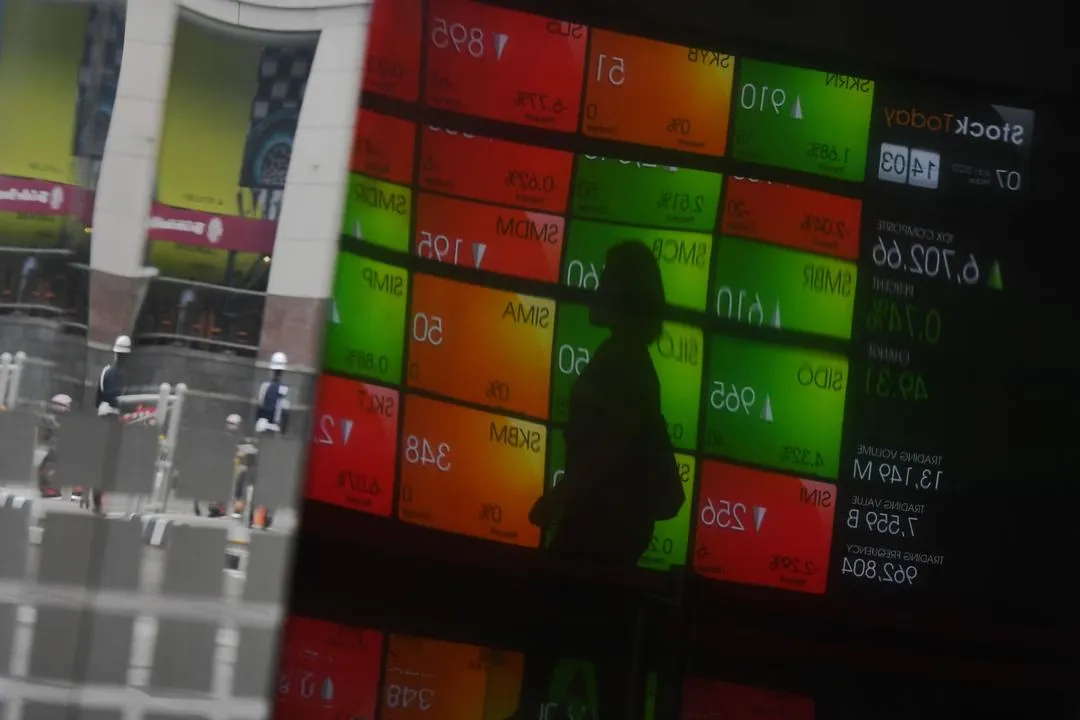
Pada perdagangan Jumat, 16 Oktober, IHSG anjlok lebih dari 11% dan mencatat penurunan harian terdalam sejak krisis akhir 1990-an. Ini bukan sekadar koreksi teknikal; ini adalah mosi tidak percaya kolektif terhadap prospek pasar setelah wacana MSCI downgrade Indonesia dari emerging market menjadi pasar modal standalone. Pengumuman MSCI dilakukan di luar siklus tinjauan reguler, sehingga terasa seperti “alarm kebakaran” yang dibunyikan mendadak di tengah ruangan penuh bensin: semua orang berebut pintu keluar pada saat yang sama. Kejatuhan ini menandai titik balik: investor tidak lagi memberi diskon besar pada kelemahan tata kelola dan transparansi; mereka menuntut bukti perbaikan nyata, bukan janji reformasi di atas kertas.
Mengapa MSCI Downgrade Indonesia Mengguncang Pasar Lebih Keras dari Berita Makro Biasa
Kunci kepanikan bukan pada angka penurunan IHSG, melainkan pada sinyal yang dikirim MSCI ke pasar global. Dengan menyatakan bahwa status emerging market tidak lagi tepat dan membuka konsultasi penurunan ke standalone market, MSCI pada dasarnya berkata: kualitas akses, transparansi, dan penegakan aturan di pasar ini tidak memenuhi standar indeks global. Menurut seorang manajer investasi ekuitas, usulan ini mencerminkan ketidakpuasan terhadap kecepatan reformasi pasar dan kembali memunculkan pertanyaan soal kelayakan pasar sebagai tujuan investasi.
Status pasar modal standalone berada bahkan di bawah frontier market dan menempatkan pasar sejajar dengan beberapa negara yang tengah menghadapi tekanan ekonomi dan geopolitik berat. Konsekuensinya, saham lokal berpotensi dikeluarkan dari indeks utama MSCI, sehingga banyak manajer dana global—yang mandatnya wajib mengikuti indeks—terpaksa mengurangi atau menutup posisi. Inilah mengapa berita ini memukul lebih keras dibanding rilis data makro biasa: ini menyentuh fondasi akses pasar ke modal global, bukan sekadar sentimen jangka pendek.
Risiko Dana Asing Keluar dan Volatilitas Bursa Saham: Seberapa Serius?
Pasar kini berhadapan dengan risiko aliran dana asing keluar yang jauh lebih besar daripada outflow harian biasa. Sepanjang tahun berjalan, investor asing sudah menarik dana dalam jumlah besar dari saham lokal. Lembaga riset memperkirakan bahwa jika MSCI downgrade Indonesia benar-benar terjadi, penghapusan dari indeks global bisa memicu arus keluar tambahan dari dana pasif dan aktif dalam skala miliaran dolar. Tekanan ini datang di atas kinerja saham yang sudah melemah hampir 40% sepanjang tahun, menjadikan pasar sebagai salah satu yang terburuk di dunia.
Dampaknya tidak berhenti di saham. Tekanan jual di emiten perbankan, pertambangan, dan energi menyeret indeks mendekati batas penurunan harian, sementara mata uang juga ikut melemah. Di level global, analis menggambarkan pasar keuangan sedang memasuki fase volatilitas tinggi setelah periode tenang: indeks utama dunia bergerak naik-turun tajam, imbal hasil obligasi berayun, dan pasar mata uang mengalami pergerakan ekstrem. Kombinasi guncangan struktural dari MSCI downgrade Indonesia dan lingkungan global yang bergejolak membuat volatilitas bursa saham lokal berpotensi bertahan lama, bukan hanya satu-dua hari.
Jendela Waktu hingga 2027: Momentum Reformasi atau Jalan Menuju Kasta Terbawah?
Kabar baiknya: MSCI belum mengetuk palu. Saat ini baru tahap konsultasi dengan pelaku pasar mengenai rencana reklasifikasi ke pasar modal standalone. Masukan masih bisa disampaikan hingga 30 April 2027, dengan keputusan akhir paling lambat 30 Juni 2027. Artinya, regulator dan otoritas pasar memiliki jendela waktu untuk membuktikan bahwa reformasi yang selama ini diumumkan bisa berubah menjadi perbaikan nyata di lapangan. Seorang ekonom menegaskan bahwa prioritas mendesak seharusnya adalah menunjukkan perbaikan terukur dalam transparansi pasar dan penegakan regulasi, bukan menambah daftar rencana reformasi baru.
Fokus kritik tertuju pada transparansi kepemilikan saham, dugaan praktik perdagangan terkoordinasi, dan minimnya bukti penegakan aturan yang konsisten. Selama masalah inti ini tidak dibongkar, pasar akan terus dihantui diskon valuasi kronis dan kerentanan terhadap guncangan sentimen global. Pertanyaannya bukan lagi apakah pasar layak menyandang label emerging market, tetapi apakah otoritas berani mengambil langkah tidak populer untuk membersihkan praktik yang merusak kredibilitas pasar di mata investor institusi global.
Strategi Investor Menghadapi Volatilitas Ekstrem: Bertahan, Menyerang, atau Menepi?
Bagi investor, IHSG crash 11 persen setelah wacana MSCI downgrade Indonesia adalah ujian disiplin dan kejernihan berpikir. Langkah pertama adalah menerima bahwa volatilitas bursa saham bisa tetap tinggi hingga ada kejelasan soal status indeks dan arah reformasi. Dalam fase seperti ini, strategi "asal average down" tanpa analisis risiko likuiditas dan kepemilikan asing bisa berbahaya, terutama di saham yang sangat bergantung pada arus dana global.
Investor jangka panjang yang tetap ingin bertahan perlu mengklasifikasikan portofolio: mana saham yang sensitif terhadap dana asing keluar, mana yang lebih ditopang dana domestik dan fundamental kas yang kuat. Diversifikasi lintas sektor dan instrumen menjadi wajib, bukan pilihan. Di sisi lain, trader agresif mungkin melihat crash sebagai peluang, tetapi harus sadar bahwa ini bukan koreksi biasa; ini adalah repricing risiko struktural. Sampai ada sinyal jelas bahwa regulator menjawab kritik MSCI dengan tindakan konkret, sikap defensif dan selektif lebih rasional daripada mengejar pantulan teknikal semata.