
Pertumbuhan yang mengubah peta persaingan
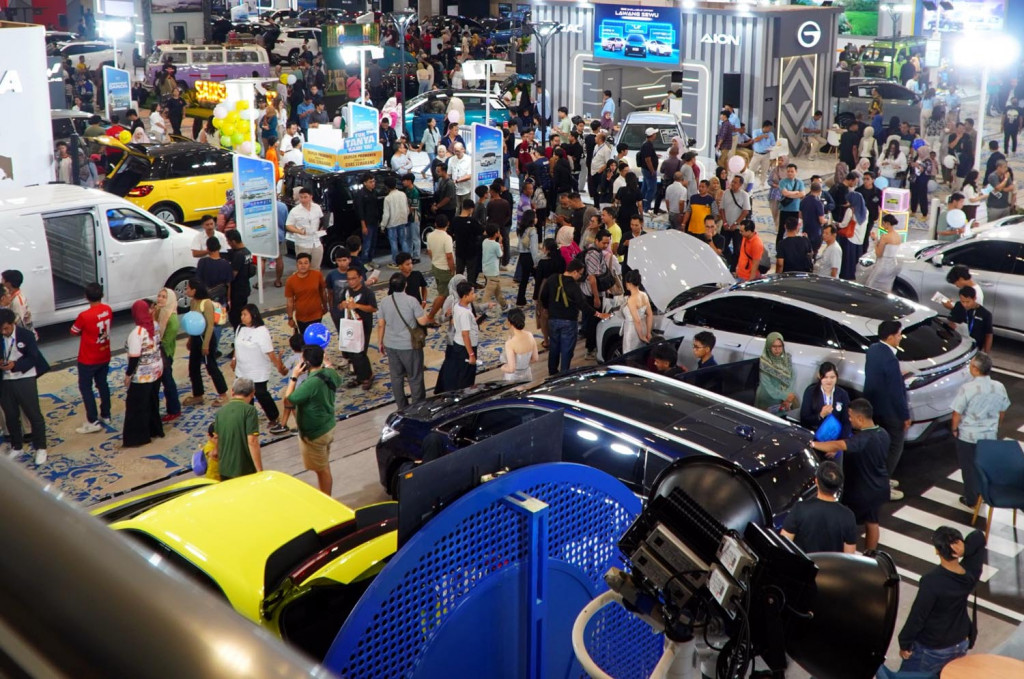
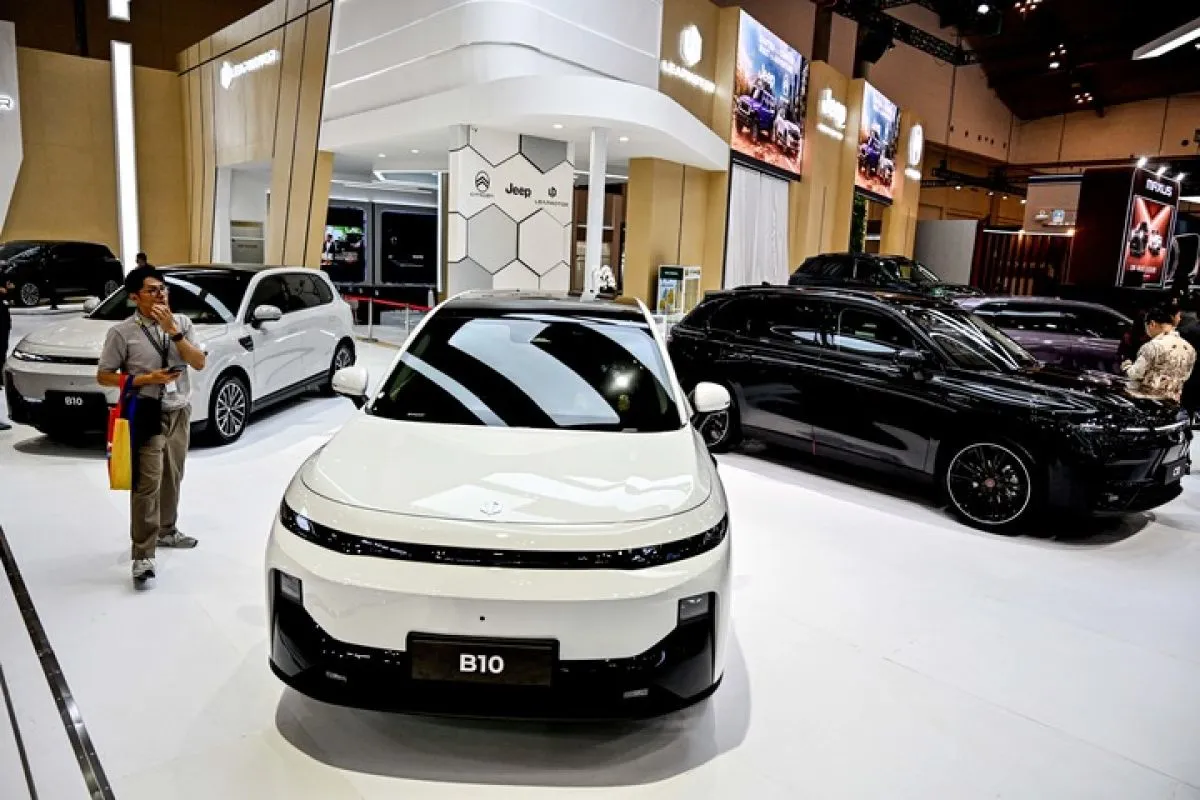
Merek mobil China adalah kelompok produsen otomotif asal China yang menawarkan beragam kendaraan, dari mobil listrik hingga model bermesin bensin, hybrid, dan plug-in hybrid, serta bersaing di pasar nasional. Hingga Oktober 2026, penjualan 21 merek dalam kelompok ini mencapai 150.811 unit, setara 19,8 persen dari total pasar otomotif sebanyak 760.476 unit. Angka itu membuat kehadiran mereka tak lagi layak dipandang sebagai ceruk kecil: hampir satu dari lima kendaraan yang terjual berasal dari kelompok tersebut. Pertumbuhan kolektif ini juga mengubah fokus persaingan. Pertanyaannya bukan lagi apakah merek-merek China mampu menarik perhatian, melainkan siapa yang dapat mempertahankan laju dan merebut posisi di antara para pemain yang jumlahnya terus bertambah. Pilihan produk yang mencakup EV, bensin, hybrid, dan PHEV membantu menjelaskan mengapa persaingan mereka menjangkau lebih banyak segmen.
BYD unggul, Jaecoo membuat persaingan berlapis
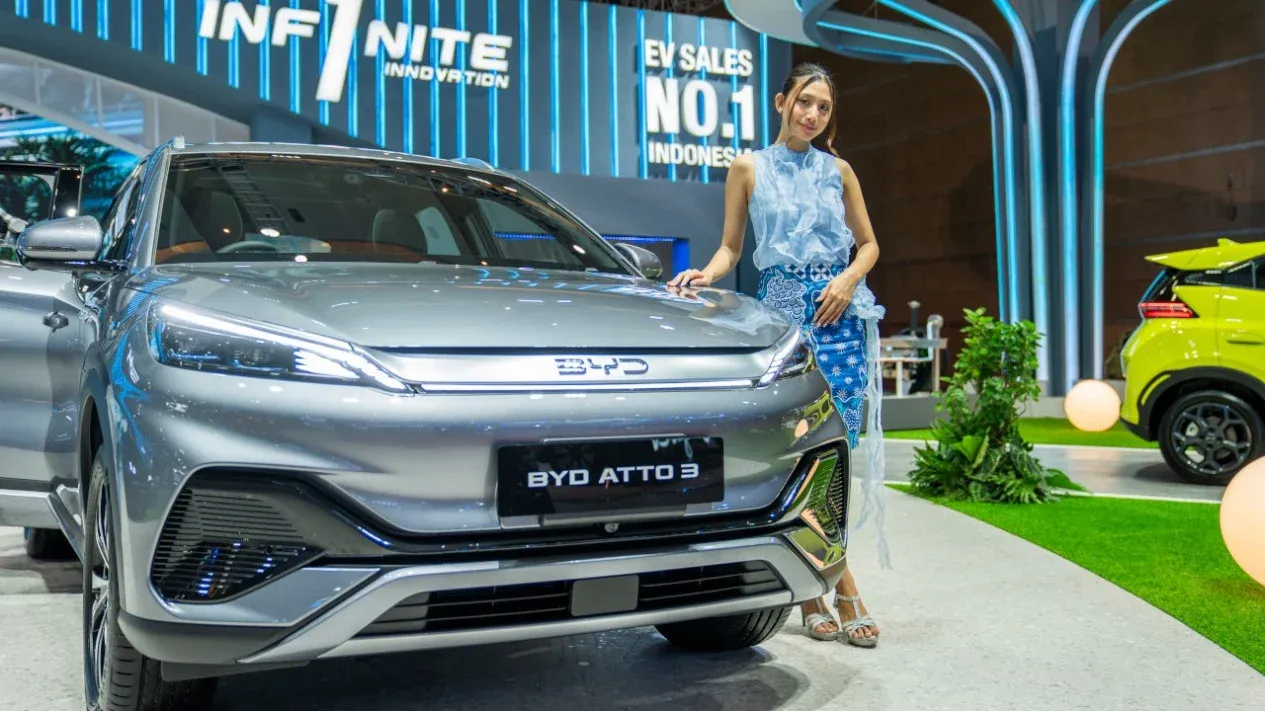
BYD masih menjadi mobil China terlaris dalam data penjualan ritel, tetapi keunggulannya tidak membuat posisi berikutnya sepi persaingan. Berdasarkan data Gaikindo untuk Januari–Oktober, penjualan BYD mencapai 49.065 unit, sementara Jaecoo membukukan 30.407 unit dan Geely 15.846 unit. Jaecoo menonjol karena mampu langsung menempati posisi kedua meski relatif baru di pasar, sedangkan Geely harus menghadapi Wuling yang mencatatkan 15.713 unit—selisih hanya 133 unit. Susunan ini menunjukkan dua cerita berbeda: BYD memimpin dengan jarak berarti, sementara perebutan tempat di belakangnya jauh lebih rapat. Penjualan BYD menjadi tolok ukur utama, tetapi kejutan Jaecoo dan duel Geely-Wuling memberi gambaran bahwa pertumbuhan merek mobil China tidak hanya bertumpu pada satu nama.
Pasar besar, konsentrasi tetap tinggi
Besarnya pangsa pasar mobil gabungan jangan sampai menutupi konsentrasi penjualan di antara para pemainnya. Dalam data distribusi Januari–Oktober, BYD mencatat 50.366 unit, Jaecoo 30.748 unit, Geely 16.343 unit, dan Wuling 15.507 unit; empat merek teratas menguasai sekitar tiga perempat distribusi 21 merek. Angka tersebut berbeda dari data penjualan ritel Gaikindo, sehingga keduanya perlu dibaca sebagai ukuran yang berlainan, bukan dicampur menjadi satu peringkat. Meski metriknya berbeda, pola besarnya jelas: BYD dan Jaecoo membentuk poros terdepan, sementara beberapa merek lain bersaing ketat di kelompok berikutnya. Bagi para pendatang, banyaknya pilihan kendaraan dan segmen membuka peluang, tetapi angka kumulatif juga memperlihatkan tantangan membangun volume yang sebanding dengan pemimpin.
| Merek | Penjualan ritel Januari–Oktober | Distribusi Januari–Oktober |
|---|---|---|
| BYD | 49.065 unit | 50.366 unit |
| Jaecoo | 30.407 unit | 30.748 unit |
| Geely | 15.846 unit | 16.343 unit |
| Wuling | 15.713 unit | 15.507 unit |
Kesimpulan: dominasi belum berarti persaingan selesai
Dengan 21 merek yang bersama-sama meraih 19,8 persen pangsa pasar, persaingan mobil China telah menjadi salah satu kekuatan penting dalam otomotif nasional. Namun, pertumbuhan kelompok tersebut tidak otomatis berarti kekuatan tiap merek tersebar merata: BYD tetap memimpin, Jaecoo tampil sebagai penantang terdekat, dan posisi Geely masih beradu ketat dengan Wuling. Ragam kendaraan—mulai dari EV sampai mobil bensin, hybrid, dan PHEV—membuat persaingan menjangkau kebutuhan serta segmen yang berbeda. Karena itu, angka gabungan yang mendekati seperlima pasar patut dibaca sebagai perubahan besar, bukan kemenangan merata bagi semua pemain. Kesimpulannya, BYD masih menjadi acuan utama, tetapi laju Jaecoo dan persaingan di kelompok berikutnya membuat peta merek mobil China lebih dinamis daripada sekadar dominasi satu pemimpin.