
Lonjakan Modal Dasar: Dari Bank DKI ke Bank Jakarta Perseroda
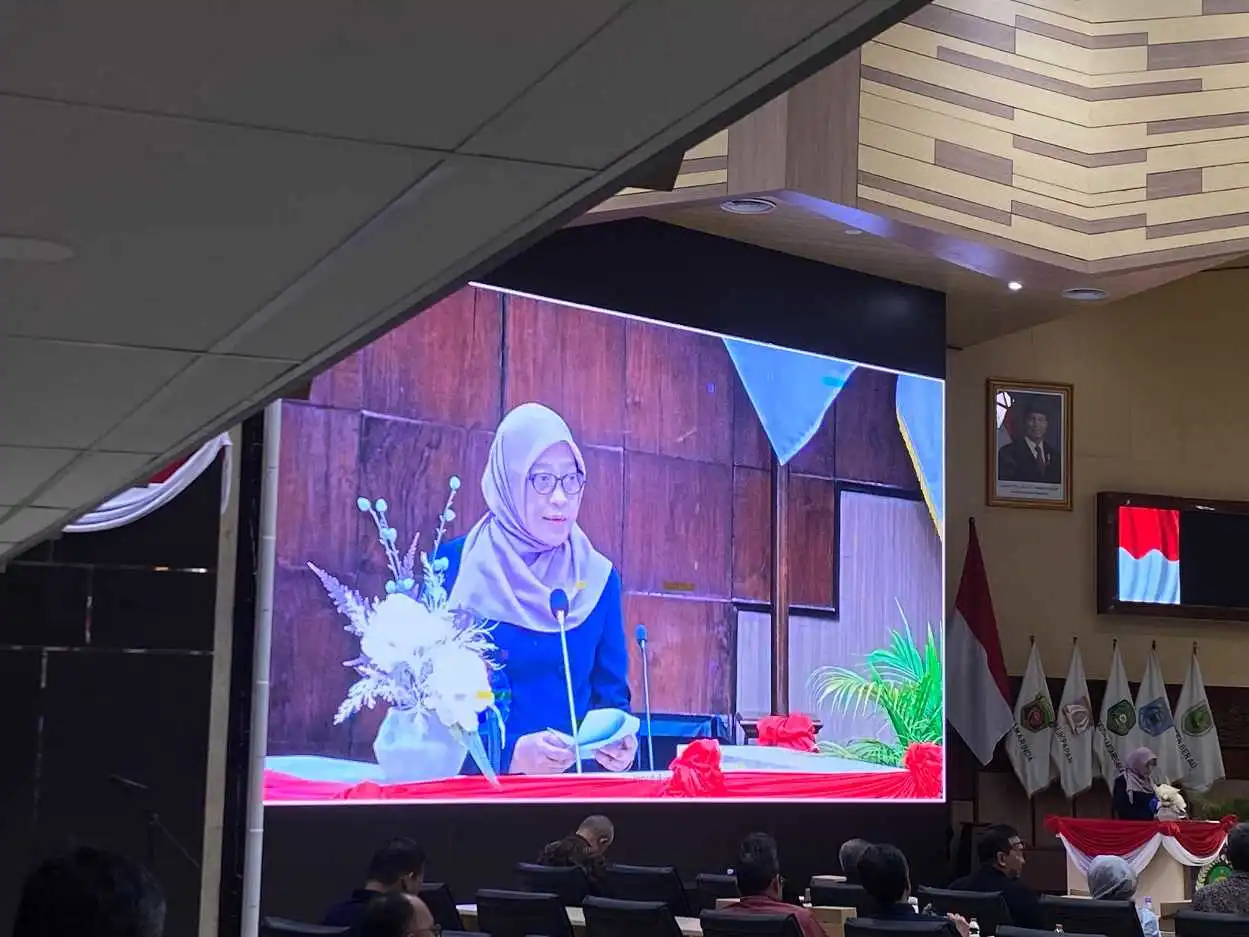
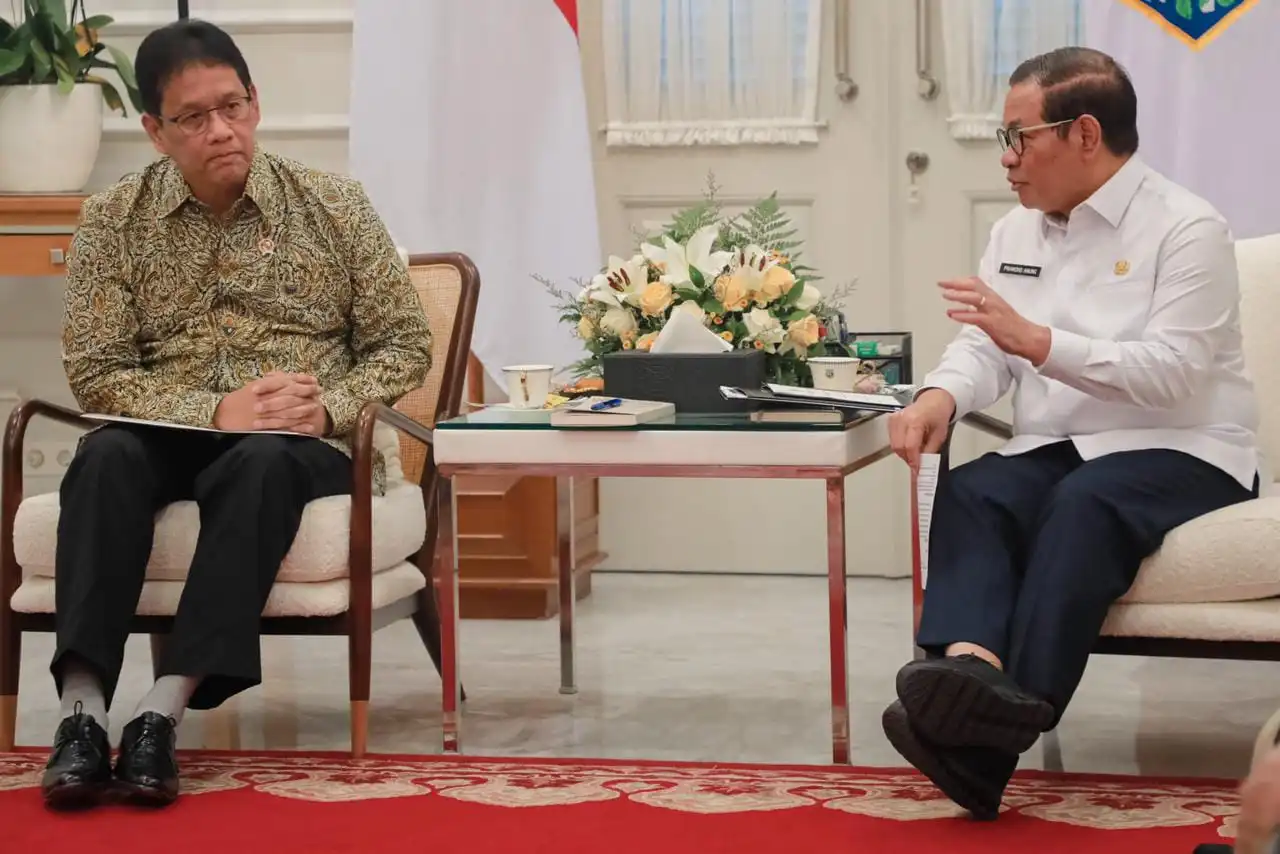
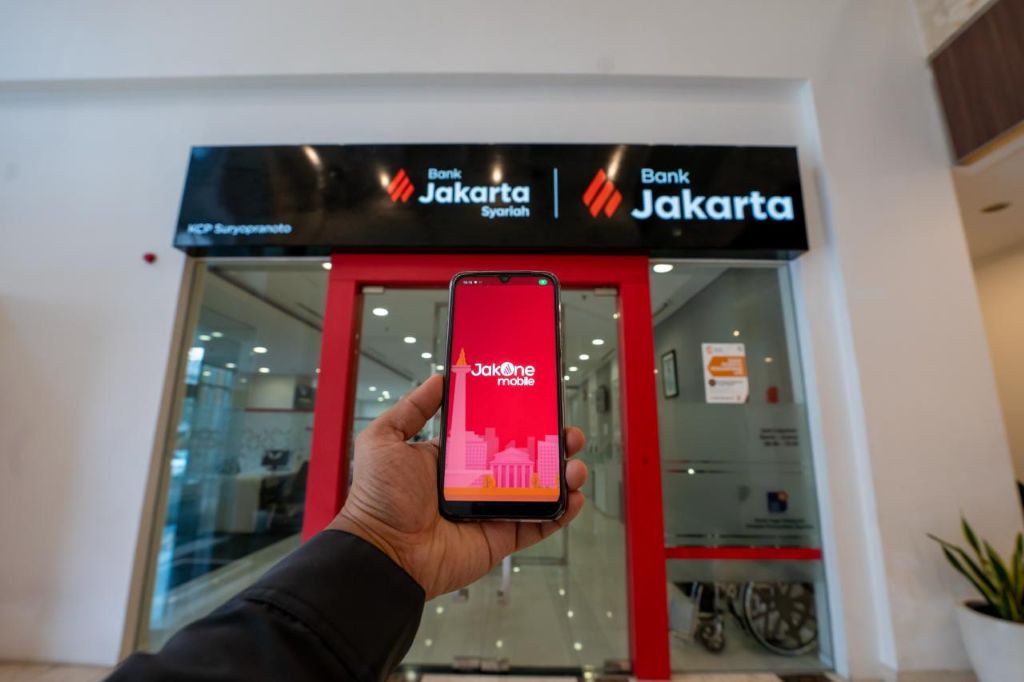
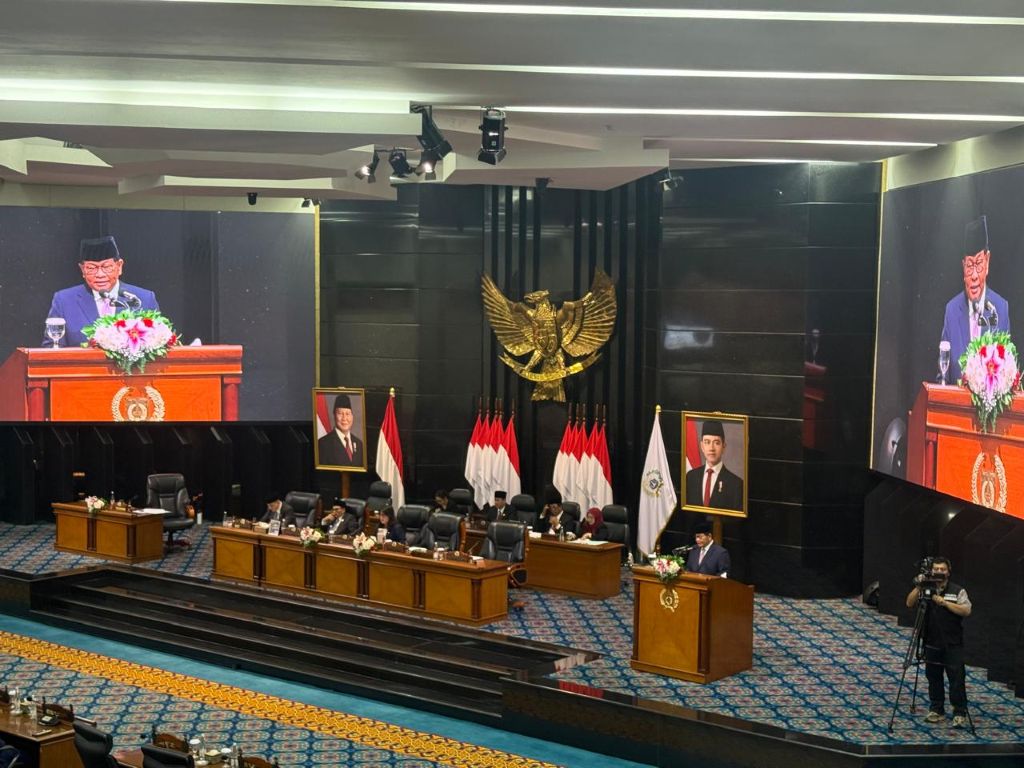
Peningkatan modal dasar Bank Jakarta adalah kebijakan pemerintah daerah untuk mengubah Bank DKI menjadi perseroan daerah dengan kapasitas permodalan lebih kuat, struktur hukum lebih modern, dan ruang ekspansi usaha lebih luas sebagai bagian dari transformasi perbankan daerah menuju institusi keuangan yang makin kompetitif dan profesional. Di rapat paripurna DPRD, Gubernur Pramono Anung menyatakan modal dasar Bank Jakarta akan naik dari Rp11,5 triliun menjadi Rp26 triliun, dengan modal disetor Rp6,578 triliun. Artinya, lonjakan ini bukan penyesuaian kecil, melainkan lebih dari dua kali lipat kapasitas yang ada saat ini. Keputusan tersebut berjalan beriringan dengan perubahan nama PT Bank DKI menjadi Bank Jakarta dan penyesuaian bentuk badan hukum menjadi PT Bank Jakarta Perseroda sebagai Perseroan Daerah Jakarta.
Mengapa Harus Menjadi Perseroan Daerah Jakarta Sekarang?
Pergeseran status hukum menjadi Perseroan Daerah Jakarta melalui Ranperda bukan sekadar kosmetik kelembagaan. Gubernur menegaskan perubahan Perusahaan Umum Daerah Bank Jakarta menjadi Perseroan Daerah dilakukan untuk memenuhi ketentuan peraturan perundang-undangan dan memperkuat identitas Bank Jakarta dalam mendukung pembangunan dan pelayanan publik. Di sisi politik anggaran, ini adalah pesan bahwa pemilik modal—pemerintah daerah dan DPRD—ingin bank milik daerah beroperasi dengan disiplin korporasi, tata kelola perseroan, dan target bisnis yang jelas. Ranperda tentang Perseroan Terbatas Bank Jakarta (Perseroan Daerah) ditempatkan sejajar dengan Ranperda strategis lain, seperti dana cadangan daerah dan transformasi BUMD lain, menunjukkan agenda besar modernisasi BUMD. Dalam konteks itu, Bank Jakarta modal dasar yang besar menjadi instrumen, bukan tujuan.
Peningkatan Modal Bank sebagai Mesin Ekspansi dan Transformasi
Peningkatan modal dasar bank adalah ujian apakah transformasi perbankan daerah hanya slogan atau sungguh menjadi strategi bisnis. “Dalam rangka memperkuat kapasitas permodalan dan mendukung pengembangan usaha, modal dasar Bank Jakarta akan ditingkatkan dari sebelumnya Rp11,5 triliun menjadi Rp26 triliun, dengan modal disetor sebesar Rp6,578 triliun,” ujar Pramono. Suntikan modal dasar yang melonjak lebih dari dua kali lipat ini diproyeksikan menjadi motor penggerak utama bagi Bank Jakarta untuk menjangkau pasar yang lebih luas dan memperkokoh struktur permodalannya. Di atas kertas, penguatan kapital ini membuka peluang peningkatan penyaluran kredit, pengembangan bisnis inti, serta kontribusi lebih besar terhadap pertumbuhan ekonomi kota secara berkelanjutan. Tantangannya: apakah manajemen mampu mengonversi angka di neraca menjadi portofolio sehat, bukan sekadar ekspansi agresif yang berisiko.
Dari Bank Pembangunan Daerah ke Pemain Regional
Sejak beroperasi sebagai pionir bank pembangunan daerah sejak 11 April 1961, Bank DKI—kini Bank Jakarta—cenderung dilihat sebagai perpanjangan tangan fiskal daerah, bukan sebagai pemain serius di industri perbankan komersial. Transformasi perbankan daerah melalui perubahan nama, bentuk badan hukum menjadi PT Bank Jakarta Perseroda, dan penguatan permodalan adalah upaya keluar dari stigma tersebut. Kedudukan Bank Jakarta tetap di ibu kota, namun dengan penguatan modal ini, Bank Jakarta memiliki kewenangan penuh membuka kantor pelayanan di dalam maupun di luar wilayah NKRI sesuai regulasi. Jika dijalankan hati-hati, kombinasi status Perseroan Daerah dan kapital besar bisa mengubah Bank Jakarta dari bank lokal berbasis pemerintahan menjadi pemain regional yang lebih lincah, sekaligus tetap mengemban mandat pembangunan.
Kesimpulan: Modal Besar Wajib Diiringi Tata Kelola Kuat
Inti kebijakan ini jelas: peningkatan Bank Jakarta modal dasar ke Rp26 triliun dan perubahan menjadi Perseroan Daerah Jakarta adalah fondasi transformasi, bukan tujuan akhir. Penguatan kapital memberi ruang ekspansi bisnis dan layanan perbankan, termasuk penyaluran kredit dan pengembangan bisnis inti yang diharapkan memperkuat kontribusi terhadap pembangunan kota secara berkelanjutan. Namun, modal besar tanpa tata kelola kuat hanya memperbesar potensi salah urus. Agenda berikutnya harus fokus pada profesionalisasi manajemen, transparansi kepada publik, dan kedisiplinan DPRD dalam mengawasi implementasi peningkatan modal bank. Transformasi perbankan daerah baru layak disebut berhasil jika Bank Jakarta mampu menyeimbangkan dua peran: bank komersial yang sehat dan instrumen kebijakan pembangunan yang efektif, tanpa mengorbankan salah satunya.