
Tekanan kurs kemungkinan bertahan sampai akhir tahun
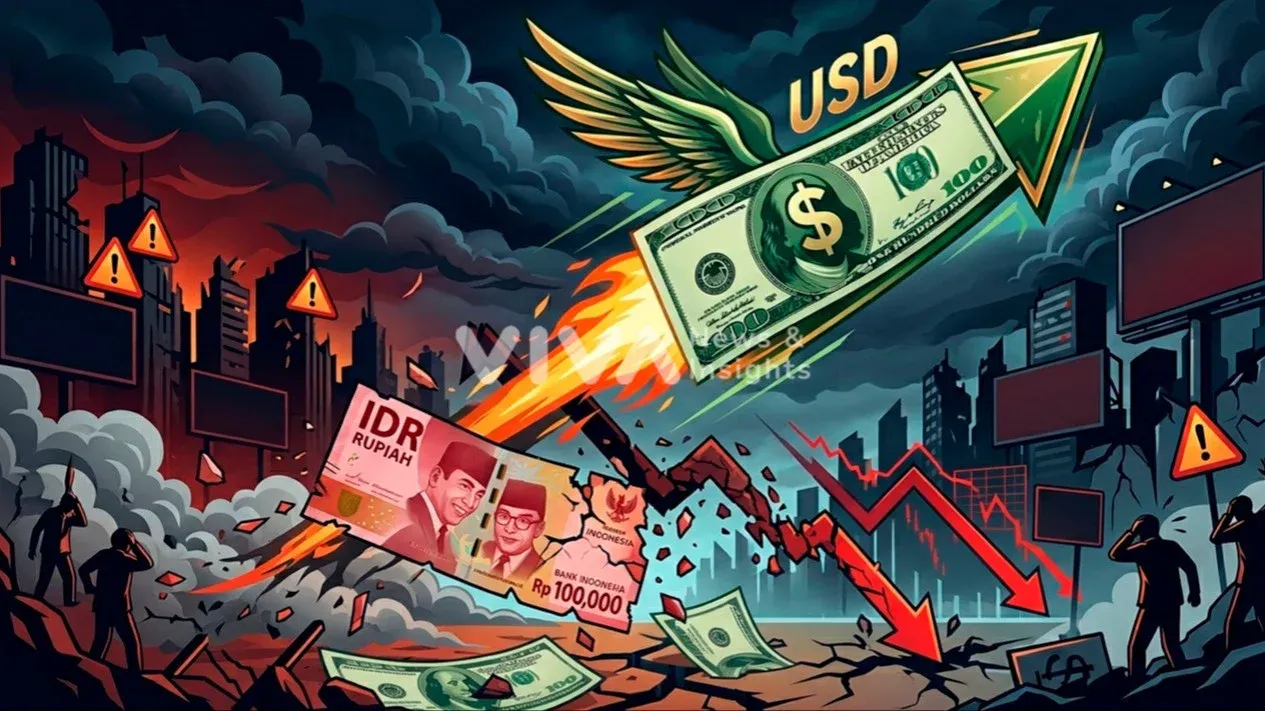
Nilai tukar rupiah adalah harga mata uang rupiah ketika ditukar dengan mata uang lain, dan pergerakannya menentukan biaya barang serta kewajiban yang dibayar dalam valuta asing. Rupiah diperkirakan sulit menguat secara berarti dan bertahan di atas Rp18.000 per dolar AS hingga akhir 2026—prospek yang membuat risiko kenaikan harga lebih dari sekadar persoalan pasar keuangan. Ekonom Senior Indef Tauhid Ahmad memperkirakan kurs berada di kisaran Rp18.000–Rp18.100 sepanjang kuartal IV 2026. Pengamat mata uang Lukman Leong melihat risiko yang lebih tajam, yakni pelemahan hingga Rp18.350 pada akhir tahun. Perbedaan angka itu bukan alasan untuk mengabaikan ancaman: keduanya menunjukkan rupiah menghadapi tekanan berkepanjangan, sedangkan ruang kembali ke level Rp17.000-an dinilai terbatas.
Sebelumnya, pengamat ekonomi dan komoditas Ibrahim Assuaibi juga memperkirakan rupiah berpotensi menyentuh Rp18.200 per dolar AS pada pekan terakhir Oktober 2026. Gambaran tersebut mempertegas bahwa pelemahan bukan sekadar skenario jauh di penghujung tahun. Bagi rumah tangga dan pelaku usaha, nilai tukar rupiah yang bertahan di zona lemah berarti biaya barang impor dan sejumlah kebutuhan yang terkait dengannya dapat naik. Karena itu, proyeksi kurs patut dibaca sebagai peringatan tentang tekanan harga, bukan sebagai kepastian bahwa setiap barang akan langsung menjadi mahal.
Dolar kuat dan minyak mahal menekan rupiah
Rupiah melemah ketika permintaan terhadap dolar AS meningkat dan biaya impor energi ikut membesar. Ibrahim mengaitkan tekanan terhadap rupiah dengan penguatan indeks dolar serta kenaikan harga minyak mentah. Suku bunga The Fed yang masih tinggi juga membuat aset berbasis dolar lebih menarik, berpotensi mengalihkan arus modal dari pasar negara berkembang. Di dalam negeri, arus keluar modal asing yang dikaitkan dengan sentimen laporan MSCI menambah tekanan. Kombinasi faktor ini menjelaskan mengapa penguatan rupiah dalam waktu dekat tidak mudah: tekanan datang dari pasar global sekaligus aliran dana.
Harga minyak yang tinggi turut memperumit keadaan karena dapat mendorong inflasi di AS dan memperkuat ekspektasi kenaikan suku bunga. Ibrahim menyebut kenaikan suku bunga The Fed mungkin terjadi pada November–Desember, meski bukan pada Oktober. Jika dolar semakin diminati sementara biaya energi tetap tinggi, ruang bagi rupiah untuk menguat akan makin sempit. Bank Indonesia berupaya meredam volatilitas melalui intervensi dan fasilitas lindung nilai, termasuk swap dan Domestic Non-Deliverable Forward atau DNDF. Namun, upaya itu lebih tepat dipandang sebagai penahan gejolak, bukan jaminan bahwa rupiah segera kembali ke level yang lebih kuat.
Biaya impor menjadi jalur menuju inflasi
Dampak yang paling terasa bagi masyarakat muncul ketika rupiah lemah membuat barang impor lebih mahal. Tauhid memperkirakan inflasi Indonesia dapat mencapai 3,5%, dengan tekanan dari barang impor seperti besi, baja, dan bahan kimia. Kenaikan biaya tidak selalu langsung terlihat di rak toko karena produsen dapat memakai stok, kontrak impor, atau efisiensi untuk menahan harga. Namun, bila pelemahan berlangsung lama, kemampuan menyerap biaya itu menyusut dan tekanan berpeluang diteruskan kepada konsumen. Dengan demikian, risiko inflasi bukan hanya soal angka tahunan, tetapi juga tentang berkurangnya daya beli ketika kebutuhan rumah tangga ikut menyesuaikan.
Energi dan transportasi menghadapi tekanan berlapis: rupiah yang lemah memperbesar biaya impor minyak, sementara harga minyak dunia yang tinggi menambah beban. Dampaknya dapat merembet ke BBM nonsubsidi dan avtur, lalu ke tarif penerbangan. Perusahaan yang memiliki utang luar negeri dalam valuta asing pun harus menyiapkan pembayaran rupiah lebih besar ketika kurs melemah. Rangkaian ini menunjukkan bahwa dampak kurs tidak berhenti pada importir; biaya energi, transportasi, produksi, dan akhirnya belanja masyarakat dapat ikut terdorong. Itu sebabnya proyeksi inflasi 3,5% layak diperhatikan, meski bukan kepastian bahwa semua harga akan naik serentak.
Yang perlu dicermati hingga penutupan tahun
Rentang Rp18.000–Rp18.100 menjadi acuan proyeksi utama hingga penutupan tahun, tetapi risiko pelemahan ke Rp18.350 menunjukkan ketidakpastian masih besar. Arah selanjutnya bergantung antara lain pada kebijakan The Fed dan seberapa agresif BI menjaga stabilitas pasar valuta asing. Bagi konsumen, langkah praktisnya bukan menebak angka kurs harian, melainkan mengantisipasi bahwa harga barang impor, energi, dan transportasi bisa lebih rentan terhadap kenaikan. Bagi perusahaan, pengelolaan eksposur valuta asing menjadi penting karena kewajiban impor dan utang valas dapat membengkak dalam rupiah.
Kesimpulannya, rupiah yang bertahan di atas Rp18.000 bukan sekadar kabar buruk bagi pasar mata uang: ia berisiko mengalir ke harga dan mengikis daya beli. Proyeksi inflasi hingga 3,5% memberi ukuran atas tekanan yang mungkin muncul, tetapi dampaknya bergantung pada lamanya pelemahan, biaya energi, dan kemampuan usaha menahan kenaikan biaya. Penguatan rupiah tidak dapat dijanjikan hanya melalui intervensi, sehingga publik dan pelaku usaha perlu bersiap menghadapi tekanan harga yang lebih persisten. Fokus utama sampai akhir 2026 seharusnya bukan hanya level kurs, melainkan seberapa jauh pelemahan itu diteruskan ke biaya hidup.