
Skala kebakaran menuntut pertanggungjawaban
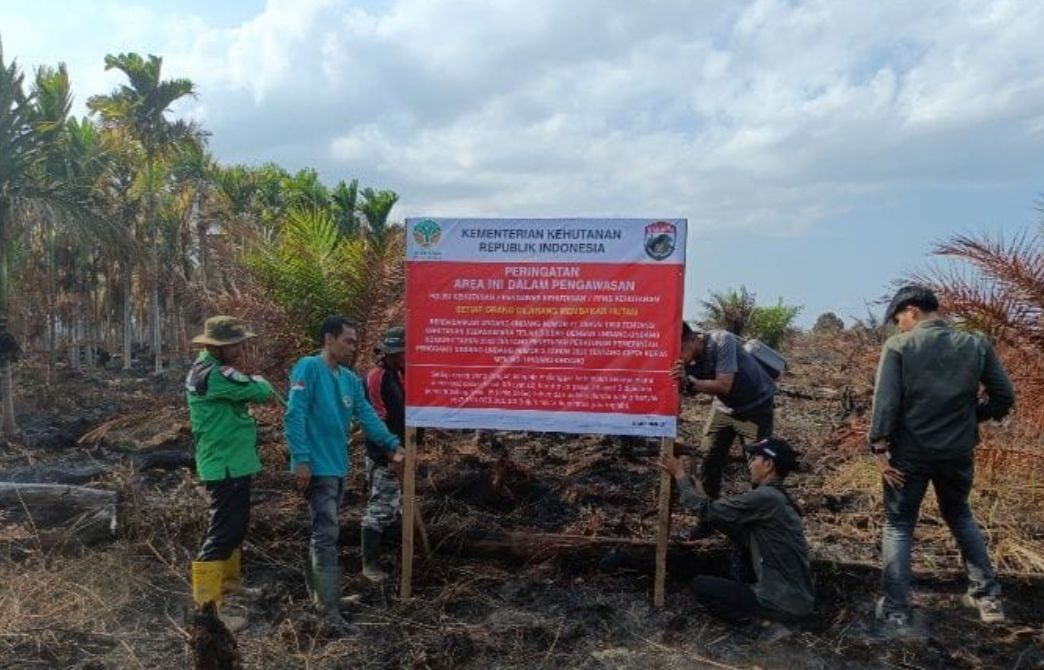
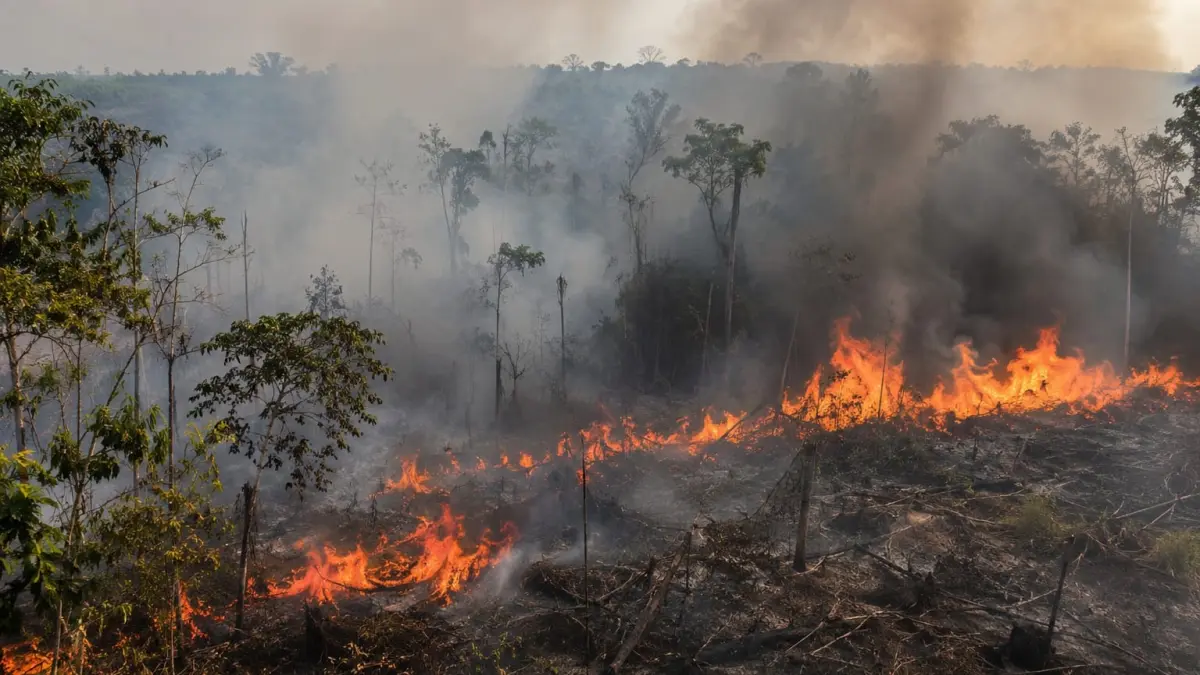
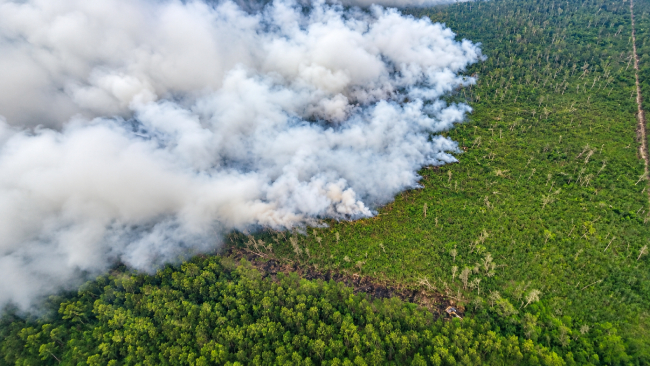
Karhutla adalah kebakaran yang melanda hutan dan lahan, merusak ekosistem, mengancam kehidupan warga, dan menuntut pertanggungjawaban dari pihak yang mengelola maupun membiayai kawasan berisiko. Pada Januari hingga Oktober 2026, kebakaran hutan dan lahan di Indonesia berdampak pada sekitar 2,88 juta hektare—angka yang kerap dibulatkan menjadi 2,9 juta hektare. Besarnya dampak ini membuat kebakaran hutan 2026 tak bisa diperlakukan sebagai semata-mata bencana cuaca. RAN dan The TreeMap menelusuri hubungan antara kawasan perkebunan yang terbakar, peta konsesi, dan aliran pendanaan bank serta investor melalui inisiatif Fires and Finance. Pemetaan tersebut bukan bukti bahwa bank menyebabkan kebakaran. Namun, ketika perusahaan penerima pembiayaan mengelola konsesi terbakar, lembaga keuangan patut diminta menjelaskan pemeriksaan risiko dan langkah pencegahannya.
Cuaca kering memperbesar risiko, bukan menghapus tanggung jawab
Kondisi iklim memberi konteks penting, tetapi bukan alasan untuk mengabaikan keputusan pengelolaan lahan. El Niño menurunkan curah hujan, sementara perubahan iklim memperparah panas dan kekeringan; pada September, curah hujan di bawah normal terjadi di sekitar 84 persen wilayah. RAN juga menyoroti pembukaan hutan dan pengeringan gambut selama bertahun-tahun untuk perkebunan sawit dan industri pulp sebagai faktor yang meningkatkan kerentanan terhadap api. Dengan kata lain, musim kering dapat memicu kebakaran, tetapi kondisi lahan yang telah dirusak membuat api lebih mudah menyebar. Inilah alasan analisis karhutla Indonesia perlu mencakup bukan hanya titik api, melainkan juga praktik perusahaan dan keputusan pemberi dana. Warga menanggung asap dan kerusakan lingkungan; karena itu, risiko yang dapat diperkirakan semestinya tidak berhenti menjadi urusan masyarakat terdampak.
Konsesi terbakar membuka pertanyaan bagi bank
Analisis awal Fires and Finance mengidentifikasi lima kasus kebakaran yang terkait dengan empat kelompok bisnis perkebunan dan kehutanan, serta keterlibatan sektor keuangan dari sejumlah negara Asia. Di Kalimantan Barat, sedikitnya 3.742 hektare terbakar dalam konsesi PT Kayung Agro Lestari, termasuk kawasan hutan bernilai konservasi tinggi; di Sumatera Selatan, lebih dari 14.600 hektare terbakar di konsesi PT Bumi Mekar Hijau. Dua contoh ini memperlihatkan mengapa konsesi terbakar perlu ditautkan dengan data pembiayaan: publik dapat menilai apakah bank memeriksa risiko kebakaran dan menindaklanjuti temuan lingkungan. Namun, data kebakaran saja tidak menetapkan siapa penyebab api. Nilainya terletak pada kemampuannya menandai risiko dan menuntun penyelidikan atas tanggung jawab pengelolaan. Menjadikan temuan pemetaan sebagai vonis akan melampaui bukti; mengabaikannya juga berarti membiarkan pertanyaan akuntabilitas tanpa jawaban.
Transparansi harus berujung pada perubahan
Langkah berikutnya bukan sekadar menerbitkan daftar hubungan bisnis. RAN dan The TreeMap berencana mengembangkan pemantauan terbuka yang menghubungkan data keuangan dan spasial secara lebih luas, agar masyarakat sipil, peneliti, pembuat kebijakan, serta regulator bisa menelusuri aliran pembiayaan berisiko. Bank perlu menguji risiko kebakaran dan kerusakan ekosistem sebelum memberi dana, lalu menjelaskan responsnya ketika konsesi perusahaan penerima pembiayaan terbakar. Regulator pun perlu memastikan pemeriksaan lingkungan bukan hanya komitmen di atas kertas. Pemulihan lahan pascakebakaran juga penting untuk memulihkan fungsi ekologis, menjaga air dan karbon, serta melindungi habitat. Kesimpulannya tegas: pendanaan bank bukan penyebab otomatis kebakaran, tetapi dapat menjadi tuas untuk mencegah kerusakan berulang. Saat dampak mencapai jutaan hektare, keterbukaan dan pertanggungjawaban pendanaan harus menjadi bagian dari penanganan kebakaran, bukan tambahan sukarela.