
Mengapa Literasi Keuangan Anak Harus Dimulai dari Layar Ponsel
Aplikasi literasi keuangan anak adalah perangkat lunak edukatif yang membantu anak memahami nilai uang, mengatur bujet, membedakan kebutuhan dan keinginan, serta membangun kebiasaan menabung sehat melalui pengalaman transaksi digital yang aman dan terarah. Di era transaksi tanpa uang fisik, anak melihat belanja sebagai satu klik, bukan sebagai pengurangan saldo. Tanpa edukasi finansial digital yang kuat, kebiasaan impulsif ini mudah terbawa hingga remaja dan berlanjut ke paylater untuk remaja yang marak digunakan meski risikonya tidak dipahami dengan baik. Jika orang tua tetap mengandalkan celengan dan nasihat lisan, mereka tertinggal dari kecepatan financial technology yang setiap hari mengincar perhatian Gen Z melalui layar ponsel.
MONKI: ‘Sahabat Anak Belajar Uang’ di Dunia Transaksi Digital
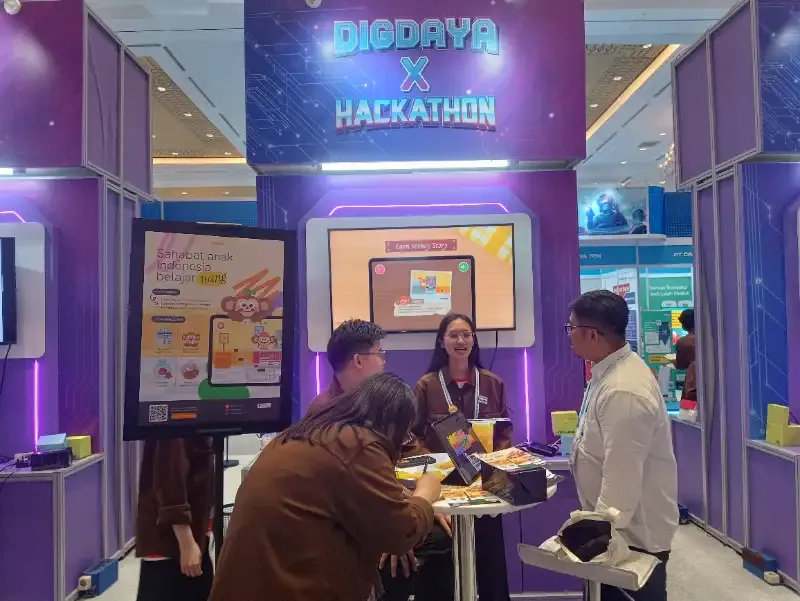
MONKI adalah contoh konkret bagaimana aplikasi literasi keuangan anak bisa menjembatani dunia mainan dan dunia finansial. Dirancang oleh tim lintas disiplin dan diperkenalkan oleh Product Manager Amelia Morencia, aplikasi ini mengusung tagline “Sahabat anak Indonesia belajar uang”, menegaskan posisinya sebagai pendamping sehari-hari, bukan sekadar tugas sekolah. Sistem MONKI melatih manajemen uang anak: mengatur bujet terbatas, mempraktikkan transaksi nyata, mengenali pecahan rupiah, serta mengambil keputusan mandiri saat saldo berkurang. Pendekatan visual yang jelas membantu anak usia 6–8 tahun melihat konsekuensi setiap pembelian, sesuai penjelasan Amelia bahwa pola finansial mulai terbentuk sekitar usia 7 tahun. Ini bukan “game lucu tentang uang”, melainkan latihan karakter belanja yang terstruktur sejak dini.
Edukasi Finansial Digital: Benteng Pertama dari Jerat Paylater untuk Remaja
Ketika remaja beranjak Gen Z, godaan paylater dan pinjaman online muncul sebagai kelanjutan dari kebiasaan belanja digital di masa kecil. Program studi keuangan di perguruan tinggi pun sampai perlu menggelar kuliah tamu bertema perencanaan finansial cerdas untuk Gen Z karena maraknya penggunaan paylater di kalangan mahasiswa. Pesannya tegas: kemudahan teknologi finansial tanpa literasi keuangan akan mendorong perilaku konsumtif dan membebani kondisi keuangan. Di sini terlihat jelas hubungan sebab-akibat: jika anak sejak dini terbiasa mengelola bujet dan melihat risiko keputusan belanja melalui edukasi finansial digital, mereka memasuki masa remaja dengan kemampuan membedakan kebutuhan dan keinginan, lebih siap menghadapi tawaran “beli sekarang bayar belakangan”. Mengajarkan investasi emas dan produk syariah kepada mahasiswa tanpa fondasi manajemen uang anak sejak dini adalah pendekatan yang terlambat satu tahap.
Dari Menabung Digital ke Ekosistem Finansial Seumur Tumbuh Kembang
Amelia Morencia menyebut tujuan besar MONKI adalah membentuk ekosistem finansial yang mendampingi anak hingga remaja agar literasi finansial mereka meningkat. Ini visi yang patut didukung orang tua: bukan sekadar mengenalkan rupiah, tetapi menanamkan kebiasaan hemat sebelum anak memasuki ekosistem transaksi digital yang lebih kompleks. Penanaman konsep finansial sebelum usia remaja memegang peran krusial dalam membentuk karakter berbelanja; integrasi visual dengan kurikulum sekolah memperkuat pesan bahwa mengelola uang adalah bagian dari kecakapan hidup, bukan mata pelajaran tambahan. Di level perguruan tinggi, tujuan serupa muncul: mencetak generasi muda yang cerdas mengelola uang, kritis terhadap layanan keuangan digital, dan bijak menggunakan kredit. Tanpa kontinuitas dari aplikasi masa kanak-kanak sampai edukasi kampus, upaya ini akan terputus dan kurang efektif.
Peran Orang Tua: Memilih Aplikasi, Mengawal Kebiasaan, Bukan Mengontrol Setiap Transaksi
Jika aplikasi seperti MONKI berfungsi sebagai laboratorium kecil manajemen uang anak, orang tua memegang peran kurator dan pembimbing. Orang tua sebaiknya tidak melihat aplikasi literasi keuangan anak sebagai pengganti dialog tentang uang, melainkan alat bantu yang membuat konsep abstrak menjadi konkret. Visual pengurangan saldo melatih anak menerima batas, sementara orang tua mengajarkan nilai di balik batas itu: menunda keinginan, memprioritaskan kebutuhan, dan merencanakan tujuan. Di masa remaja, pendekatan berubah dari kontrol ke diskusi risiko: mengapa paylater untuk remaja dapat memicu utang konsumtif dan bagaimana menghindarinya melalui rencana pengeluaran. Kesimpulannya, keluarga yang serius membangun generasi cerdas finansial akan menggabungkan aplikasi edukatif, kurikulum sekolah, dan percakapan terbuka di rumah sebagai satu ekosistem belajar uang yang konsisten dari kecil hingga dewasa.