
Laba meningkat, tetapi belum menutup cerita
Kinerja Pertamina adalah cerminan kemampuan perusahaan energi menghasilkan laba dan menjaga pasokan sekaligus menanggung risiko biaya, pendanaan, dan operasional. Pada semester I-2026, laba bersih Pertamina naik 62 persen dibandingkan periode yang sama tahun sebelumnya, didorong kondisi pasar yang menguntungkan sebagian lini bisnisnya. Namun, angka pertumbuhan itu tak bisa dibaca sebagai tanda semua tekanan mereda: kebutuhan mengimpor minyak dan produk energi ikut menambah beban modal kerja.
Perusahaan membukukan laba bersih US$1,9 miliar, naik dari US$1,2 miliar setahun sebelumnya. Pendapatan tercatat US$42,3 miliar dan EBITDA US$6,7 miliar hingga Juni. Kenaikan harga minyak dapat mendukung pendapatan sektor hulu, tetapi bagi kilang dan pengadaan, harga yang sama membuat bahan baku lebih mahal. Karena itu, laba Pertamina memang kuat, tetapi tidak berdiri sendiri: kualitas kinerja juga ditentukan oleh kemampuan mengelola arus kas dan kewajiban jangka pendek.
Impor mahal menekan modal kerja
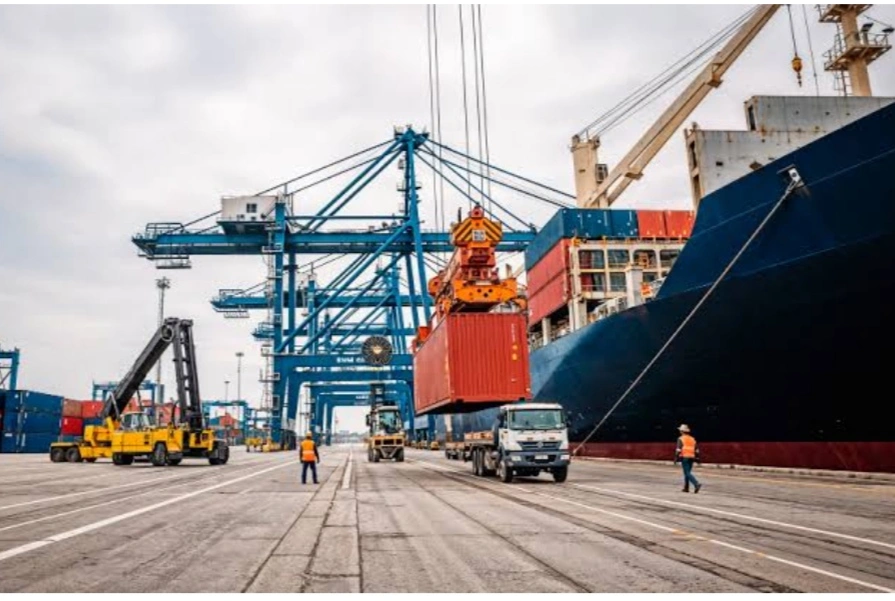
Tekanan paling nyata muncul pada utang impor minyak. Pertamina menyebut lonjakan biaya impor minyak mentah dan produk global mendorong kenaikan utang usaha jangka pendek yang digunakan untuk modal kerja. Pasokan yang menipis dan persaingan pembeli mengubah pasar menjadi lebih berpihak pada penjual, sehingga proses pengadaan menjadi mahal sekaligus lebih sulit dipastikan.
Pemicu langsungnya adalah kenaikan harga minyak mentah Indonesia atau ICP sebesar 29 persen dan harga produk MOPS hingga 47 persen pada semester I-2026. Utang usaha dan liabilitas lain tercatat US$28,3 miliar, meningkat 17,9 persen dibandingkan akhir 2025. Angka itu menuntut kehati-hatian: laba yang meningkat tidak otomatis berarti tekanan kas mengecil. Dengan rupiah melemah 10 persen, biaya impor dan kebutuhan pendanaan kerja dapat menjadi risiko lanjutan bila gejolak pasokan bertahan.
Produksi dan diversifikasi menjadi penyangga
Pertamina memiliki penyangga operasional yang penting. Produksi minyak dan gas mencapai 935.000 barel setara minyak per hari hingga Juni 2026, sementara penjualan produk energi melampaui 80 juta kiloliter. Produksi hulu memberi ruang menghadapi mahalnya pengadaan, tetapi tidak menghapus ketergantungan pada pasokan luar untuk memenuhi kebutuhan kilang dan konsumen.
Perusahaan memperluas sumber pasokan di luar Timur Tengah, termasuk melalui pembelian ladang migas di Aljazair, dan menjajaki lapangan baru di Afrika serta Amerika Selatan. Langkah ini masuk akal sebagai perlindungan terhadap gangguan geopolitik, meski manfaatnya bergantung pada seberapa cepat sumber baru dapat memperkuat pasokan. Pertamina juga menambah kapasitas produksi bensin dengan target kenaikan 9 persen dan biosolar 15 persen.
Ukuran keberhasilan juga terasa di masyarakat
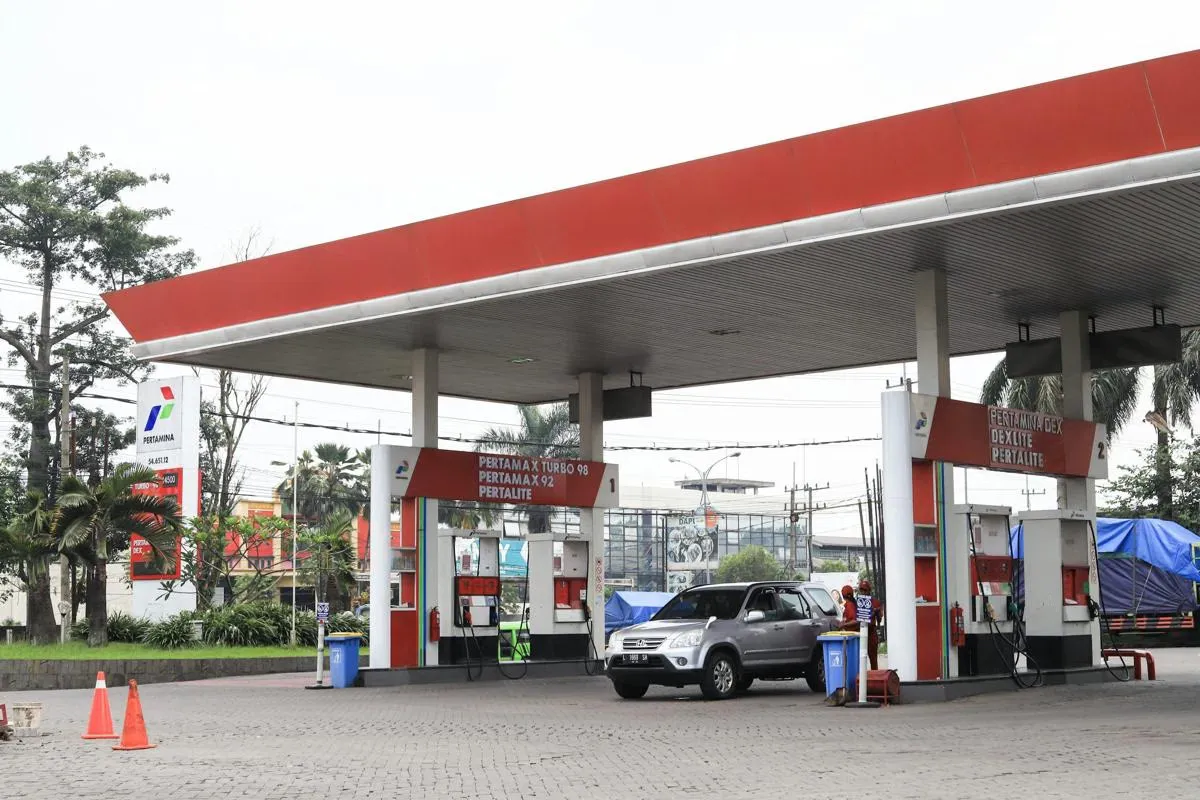
Bagi pengguna, yang penting bukan hanya laba atau neraca, melainkan BBM tersedia dan dapat disalurkan ke wilayah yang sulit dijangkau. Hingga semester I-2026, Pertamina menyalurkan BBM ke 588 titik BBM Satu Harga. Perusahaan menambah lebih dari 369 mobil tangki untuk mempercepat distribusi dari terminal utama ke terminal distribusi dan SPBU. Infrastruktur tersebut menunjukkan bagaimana kinerja keuangan perlu diterjemahkan menjadi layanan yang lebih terjaga.
Setoran Pertamina kepada negara mencapai Rp208 triliun hingga 30 Juni 2026, terdiri atas pajak Rp101 triliun, PNBP Rp63 triliun, dan dividen Rp44 triliun. Kontribusi besar ini memperkuat arti strategis perusahaan, tetapi sekaligus membuat disiplin pengelolaan utang dan investasi semakin penting. Kesimpulannya, lonjakan laba Pertamina patut diapresiasi, namun belum cukup untuk menyatakan kondisi keuangan aman. Ukuran yang lebih utuh adalah apakah perusahaan mampu menjaga pasokan dan layanan tanpa membiarkan biaya impor serta kewajiban modal kerja terus membengkak.