
Lonjakan 31 Juta Investor: Pemulihan atau Euforia Sesaat?
Pemulihan pasar modal adalah fase ketika pasar saham dan instrumen keuangan mulai menguat kembali setelah periode tekanan berkepanjangan, tercermin dari kenaikan indeks, meningkatnya aktivitas transaksi, bertambahnya jumlah investor, dan kembalinya aliran dana, namun belum sepenuhnya menghapus kerugian yang terjadi sebelumnya sehingga masih menyimpan risiko koreksi lanjutan dan membutuhkan strategi investasi yang lebih hati-hati dan bertahap. Jumlah investor pasar modal meningkat drastis dan kini mencapai 31,14 juta pada akhir Agustus, dengan penambahan 1,07 juta investor hanya dalam sebulan. Secara year to date, basis investor tumbuh 52,9%—angka yang lebih mirip loncatan struktural daripada sekadar tren sementara. Pertanyaannya: apakah pasar modal Indonesia tumbuh dengan sehat, atau kita sedang menyaksikan euforia ritel yang bisa berbalik arah menyakitkan?
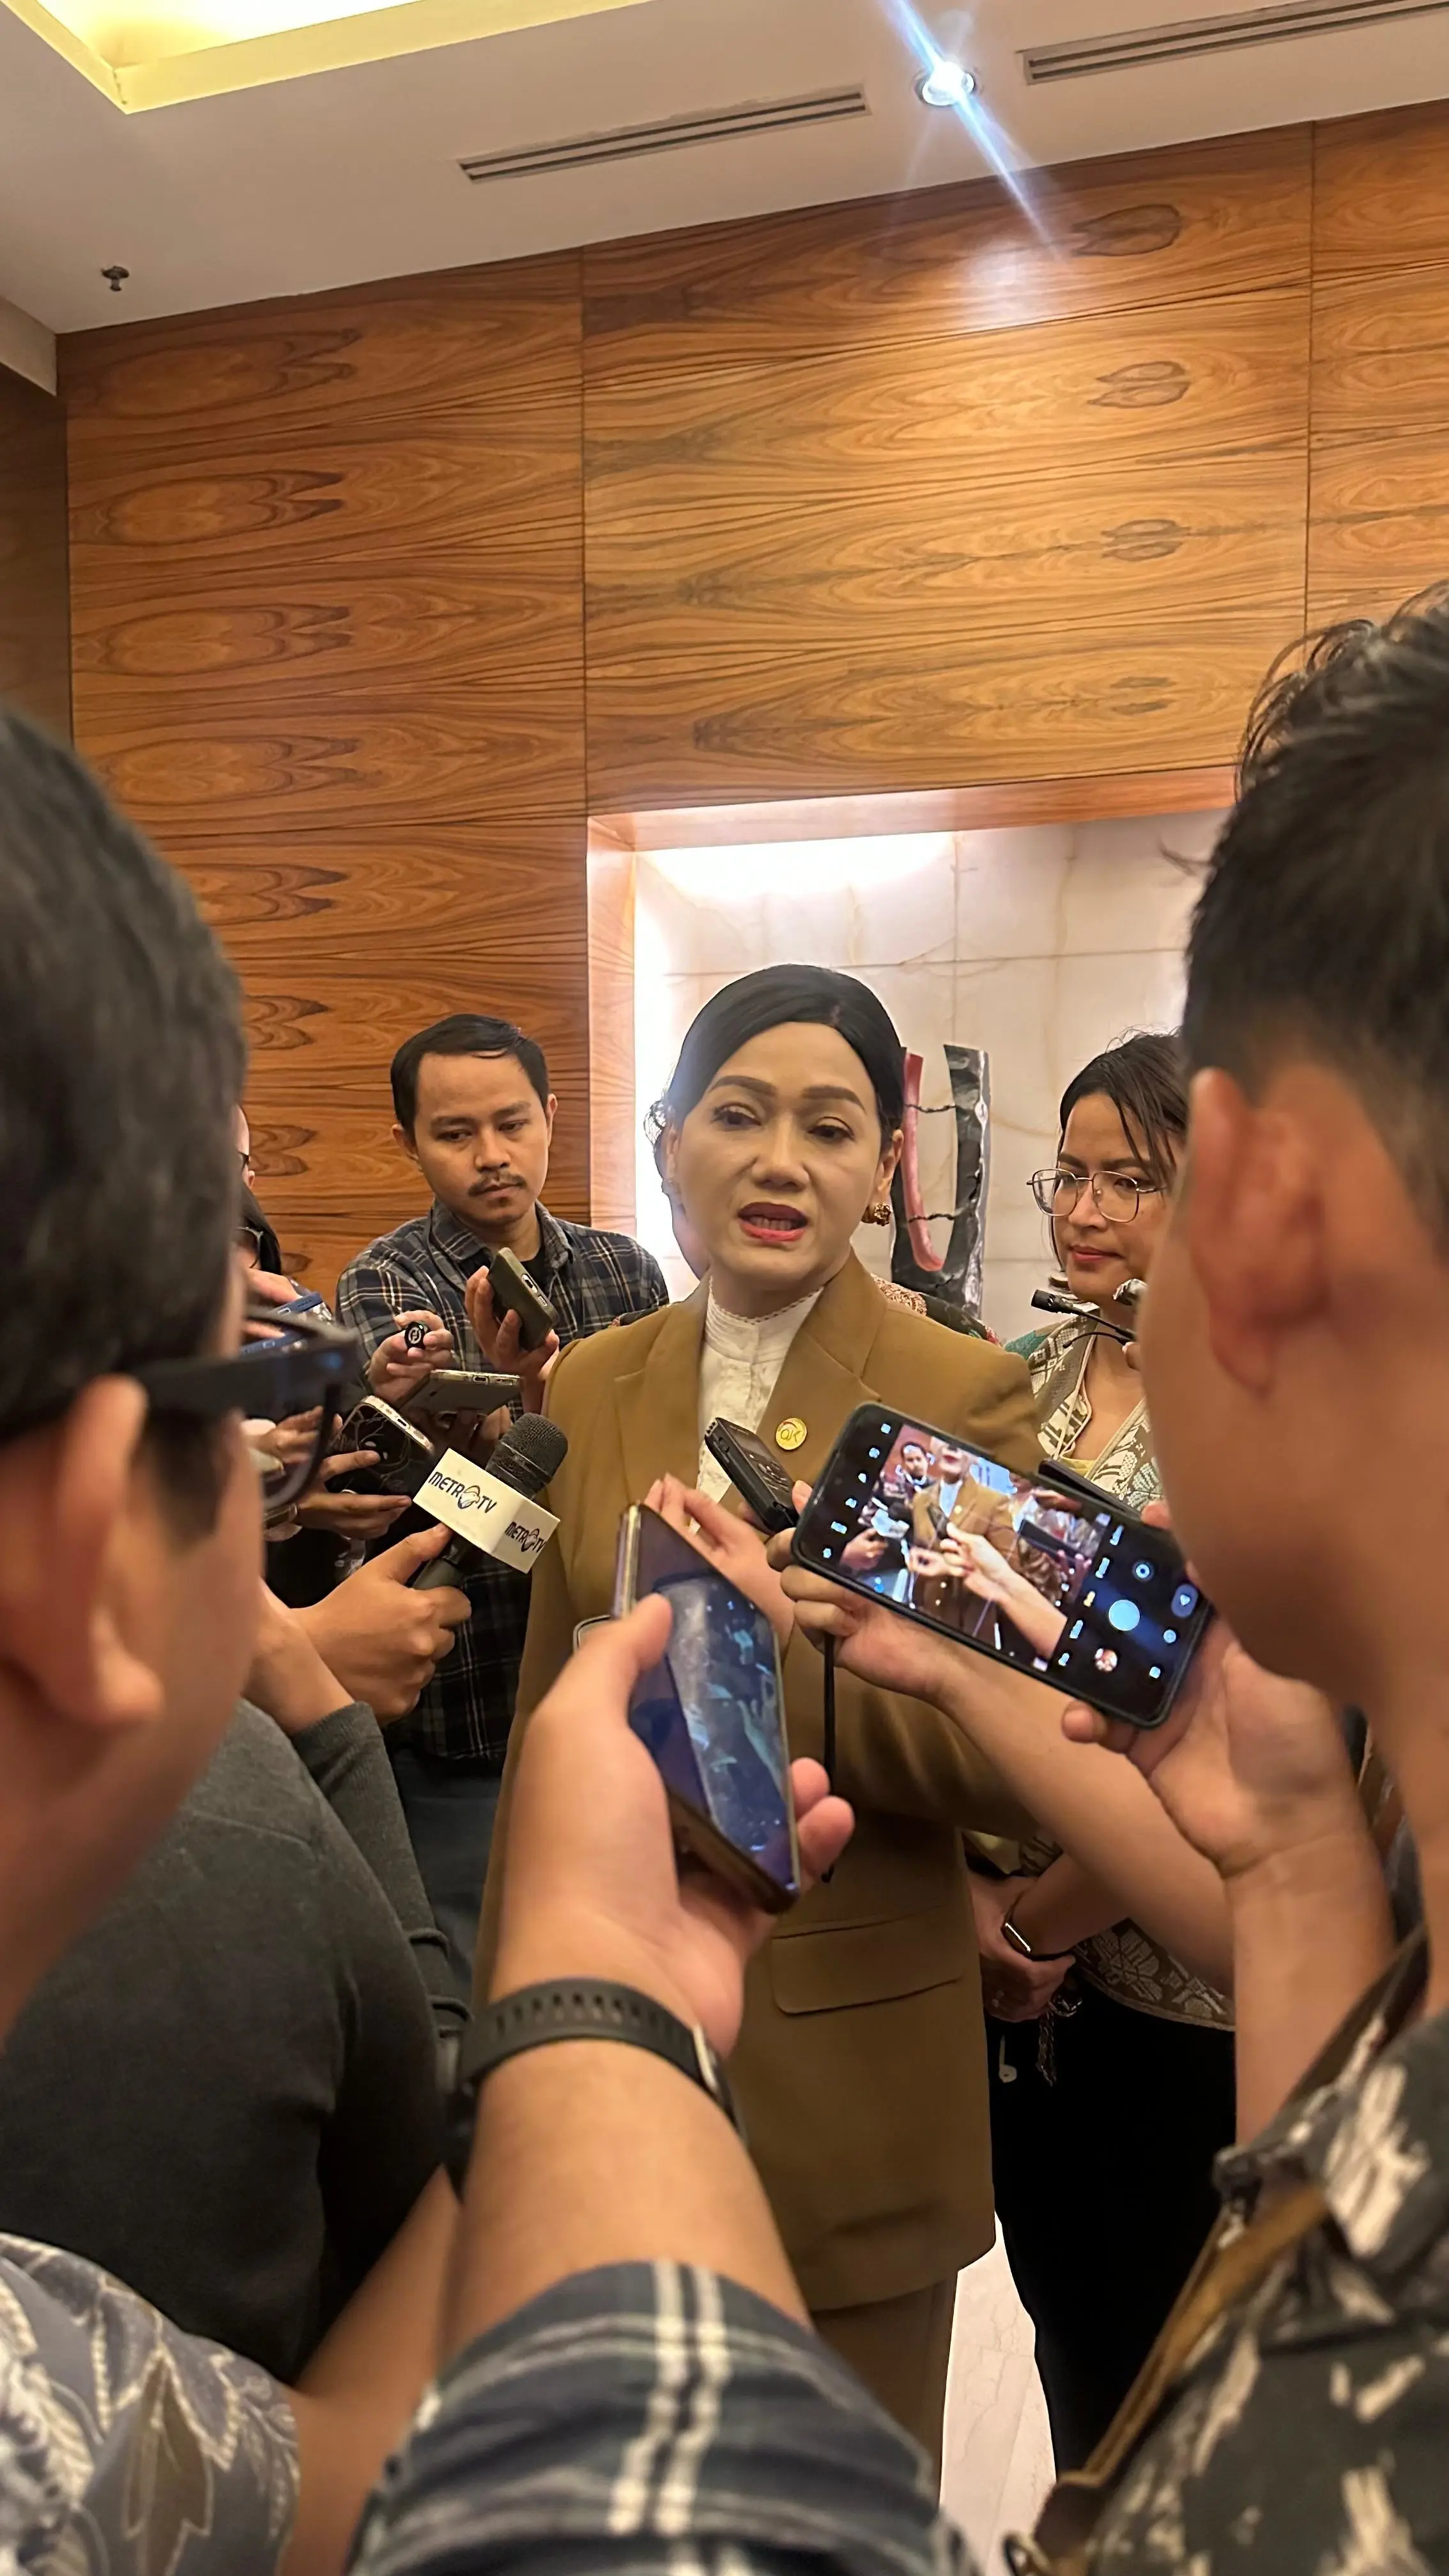
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menegaskan bahwa dengan 30 juta investor, karakter pasar tidak sama lagi seperti beberapa tahun lalu. Basis domestik yang lebih tebal membuat pasar tidak segampang dulu diguncang keluar-masuknya modal asing. Ini kabar baik untuk stabilitas, namun juga menimbulkan tanggung jawab besar: jutaan investor baru ini bukan sekadar angka statistik, melainkan tabungan dan masa depan keuangan rumah tangga. Jika edukasi tertinggal dari pertumbuhan akun, pemulihan pasar saham bisa berubah menjadi jebakan massal. Di titik inilah, kecepatan pertumbuhan investor harus dibaca dengan kacamata kritis, bukan tepuk tangan semata.

Arus Masuk Dana Asing: Validasi, Bukan Komando
Sinyal kedua pemulihan datang dari dompet investor global. Pada Agustus, asing mencatat net buy saham Rp1,19 triliun, melanjutkan arus masuk dua bulan beruntun. Di pasar Surat Berharga Negara, pembelian asing jauh lebih agresif: net buy SBN mencapai Rp15,35 triliun, melonjak dari Rp6,79 triliun bulan sebelumnya. Angka ini adalah suara kepercayaan yang lantang terhadap prospek ekonomi dan kredibilitas kebijakan makro. Namun kepercayaan asing seharusnya dibaca sebagai validasi, bukan komando untuk buru-buru ikut-ikutan membeli apa pun yang naik.
Kontrasnya, yield SBN naik rata-rata 26,48 bps, menandakan harga obligasi sempat tertekan meski indeks obligasi masih naik 2,23% secara bulanan. Artinya, pemulihan ini datang dengan harga: volatilitas tetap ada, dan momentum bisa bergeser cepat. Bagi investor ritel, pembelian asing SBN yang besar adalah tanda bahwa aset pendapatan tetap kembali menarik, bukan sinyal untuk beralih total dari saham. Pemulihan pasar saham yang sehat justru menuntut campuran aset yang seimbang, bukan keputusan spontan setiap kali dana asing bergerak.
IHSG Rebound dan Aktivitas Perdagangan: Pemulihan yang Belum Tuntas
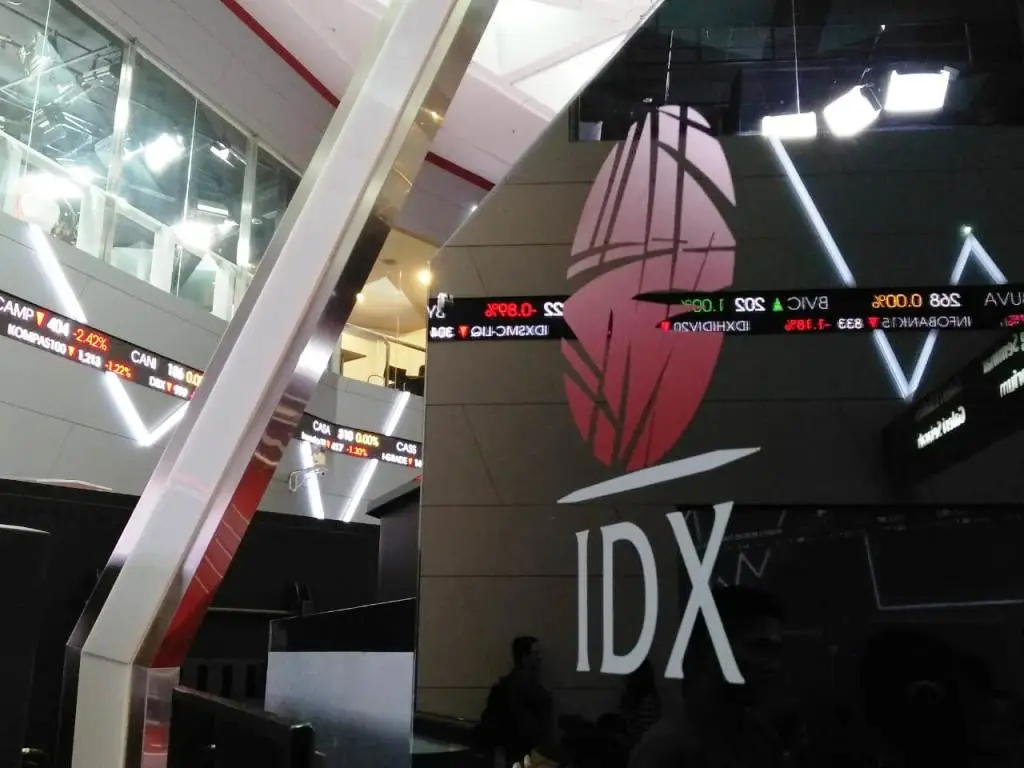
Indeks Harga Saham Gabungan menutup Agustus di 6.525,48, naik 4,64% secara bulanan, meski masih terkoreksi 24,53% sejak awal tahun. Friderica Widyasari Dewi mengakui IHSG sudah mulai rebound setelah tekanan sejak awal tahun. Ini jelas fase pemulihan, bukan garis finis. Di balik angka indeks, kualitas pasar juga membaik: rata-rata nilai transaksi harian meningkat menjadi Rp15,86 triliun dari Rp14,31 triliun, sementara bid-ask spread menyempit dari 1,33% menjadi 1,17%. Pasar bukan hanya lebih ramai, tapi juga lebih likuid dan efisien.
Menariknya, di tengah sinyal pemulihan pasar saham, reksadana justru mencatat net redemption Rp8,5 triliun, meski NAB industri masih naik tipis 0,05% dan dana kelolaan meningkat 0,03%. Ini mengungkap satu hal penting: pasar modal Indonesia tumbuh tidak seragam. Sebagian investor nampak mengambil untung atau memindahkan aset, sementara nilai portofolio terbantu kenaikan harga. Bagi ritel, ini peringatan keras bahwa pemulihan pasar saham tidak otomatis berarti semua produk naik bersama. Pemilihan instrumen menjadi krusial, bukan sekadar "ikut yang lagi naik".
Tantangan OJK: Dari Kuantitas ke Kualitas Investor
Regulator sadar bahwa era 31 juta investor menuntut pendekatan baru. Menurut OJK, pekerjaan rumah kini bukan hanya menambah jumlah investor, tetapi memastikan ritel memahami pasar modal dengan memadai. Friderica menekankan bahwa investor ritel perlu didampingi agar tahu memilih saham yang baik dan memahami instrumen yang mereka pegang. OJK sudah mulai mengubah fondasi pasar lewat peningkatan transparansi, penguatan likuiditas, dan penegakan aturan. Di atas itu semua, perlindungan dan edukasi investor menjadi lapisan wajib, bukan pelengkap.
Bagi investor sehari-hari, ini bukan hanya narasi kebijakan. Penguatan basis domestik membuat mereka lebih berpengaruh terhadap arah pasar, tetapi juga lebih terekspos pada risiko kolektif jika salah paham terhadap produk. Sinyal-sinyal pemulihan pasar modal Indonesia tumbuh kuat: investor pasar modal meningkat cepat, pemulihan pasar saham mulai terlihat, dan pembelian asing SBN kencang. Namun tanpa literasi yang memadai, semua itu bisa berbalik menjadi sumber kekecewaan massal. Pemulihan yang berkelanjutan hanya mungkin terjadi bila regulasi yang tegas bertemu dengan investor yang paham risiko.
Implikasi bagi Ritel dan Ekonomi: Saatnya Strategi, Bukan Spekulasi
Tiga sinyal—lonjakan jumlah investor, arus masuk dana asing, dan membaiknya likuiditas—menunjukkan pemulihan pasar yang mulai berperan sebagai penopang ekonomi riil. Basis ritel yang besar membantu mengurangi ketergantungan pada modal asing, sementara pembelian asing di saham dan SBN memberi konfirmasi bahwa prospek makro masih menarik. Di level makro, pasar modal yang lebih dalam membuka ruang pendanaan lebih luas bagi korporasi dan, pada akhirnya, pertumbuhan lapangan kerja.
Namun untuk ritel, pesan praktisnya jelas: gunakan sinyal pemulihan ini untuk membangun strategi, bukan menebak-nebak. OJK menggarisbawahi pentingnya edukasi, transparansi, likuiditas, dan penegakan aturan sebagai satu paket kebijakan. Bagi investor, pendekatan bertahap dengan kombinasi reksadana pasar uang untuk likuiditas, pendapatan tetap saat yield naik, dan saham untuk horizon panjang adalah langkah lebih rasional daripada mengejar hype jangka pendek. Pemulihan yang sehat adalah maraton, bukan sprint—dan di maraton ini, investor ritel yang paham permainan akan menjadi penentu arah, bukan korban gelombang.