
Inti Kebijakan: DP 0% Properti 2027 dan Kredit Kendaraan Bermotor
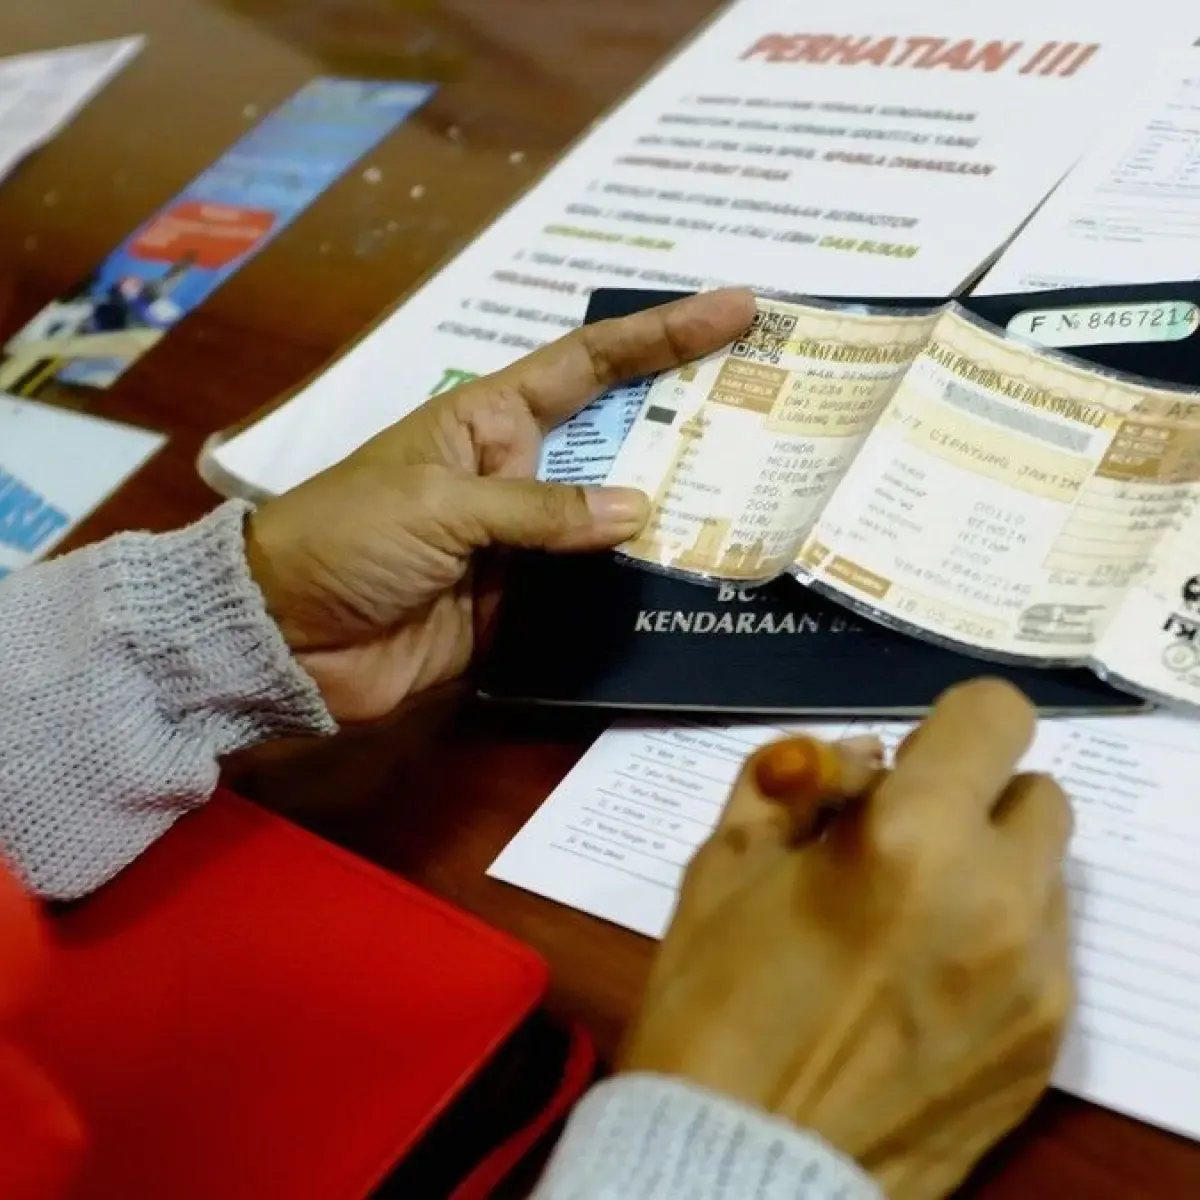
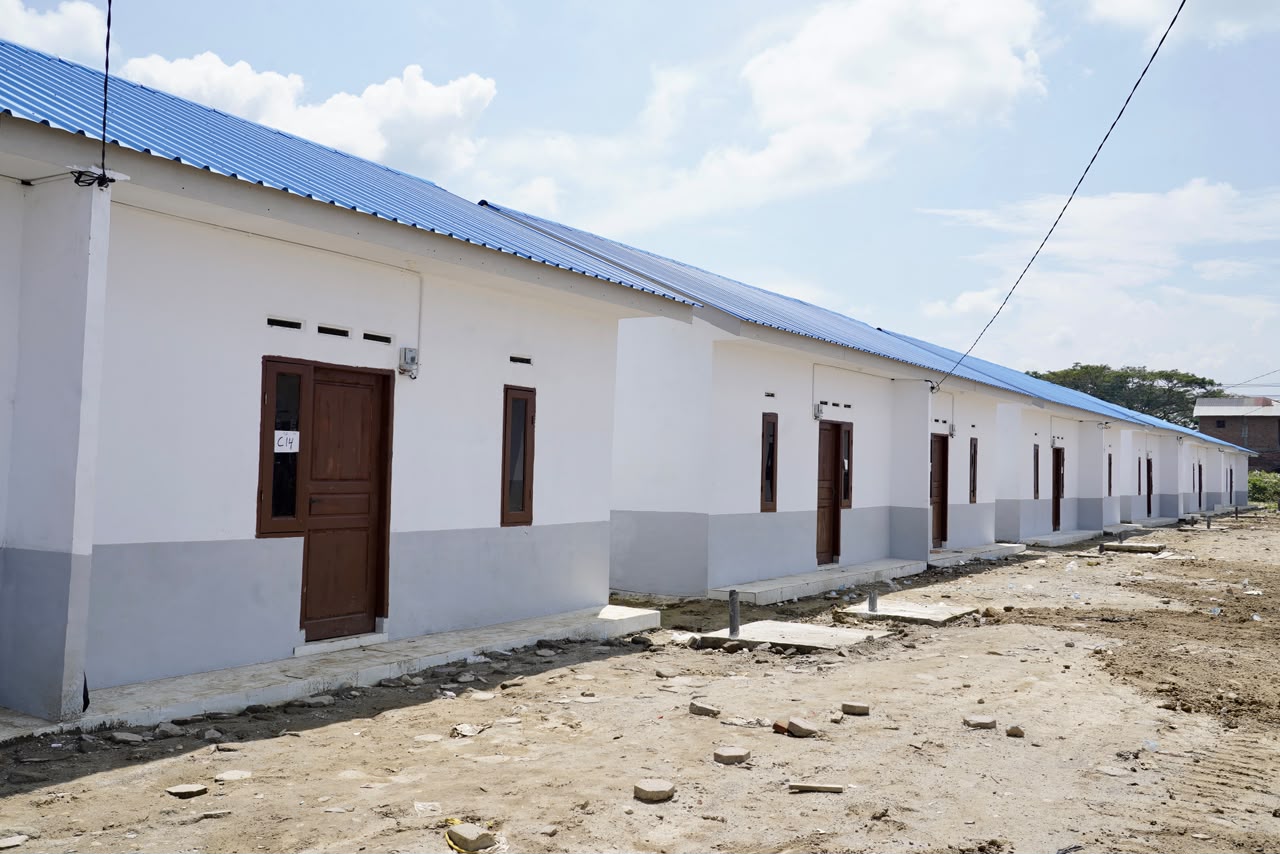
Kebijakan DP 0% properti 2027 dan pelonggaran uang muka kredit kendaraan bermotor adalah keputusan Bank Indonesia untuk memperpanjang rasio Loan to Value/Financing to Value hingga 100% bagi kredit properti dan menetapkan uang muka paling sedikit 0% untuk semua kendaraan bermotor baru, sehingga konsumen dapat mengajukan kredit rumah tapak, rumah susun, ruko atau rukan serta kendaraan tanpa uang muka, selama bank penyalur memenuhi kriteria rasio kredit bermasalah tertentu. Perpanjangan ini bukan sekadar tambahan waktu; ini adalah sinyal jelas bahwa kebijakan Bank Indonesia memilih tetap agresif mendorong permintaan di sektor riil ketimbang mengerem lebih cepat. BI memperpanjang kebijakan uang muka 0% untuk kredit properti dan kendaraan bermotor hingga 31 Desember 2027, dari sebelumnya berakhir 31 Desember 2026. Rasio LTV/FTV 100% untuk semua jenis properti membuka ruang DP 0% bagi bank yang NPL/NPF-nya masih dalam batas sehat. Konsumen mendapat peluang lebih besar, tetapi juga risiko lebih panjang jika tidak hati-hati mengelola utang.
Mengapa BI Memilih Memperpanjang, Bukan Mengakhiri?
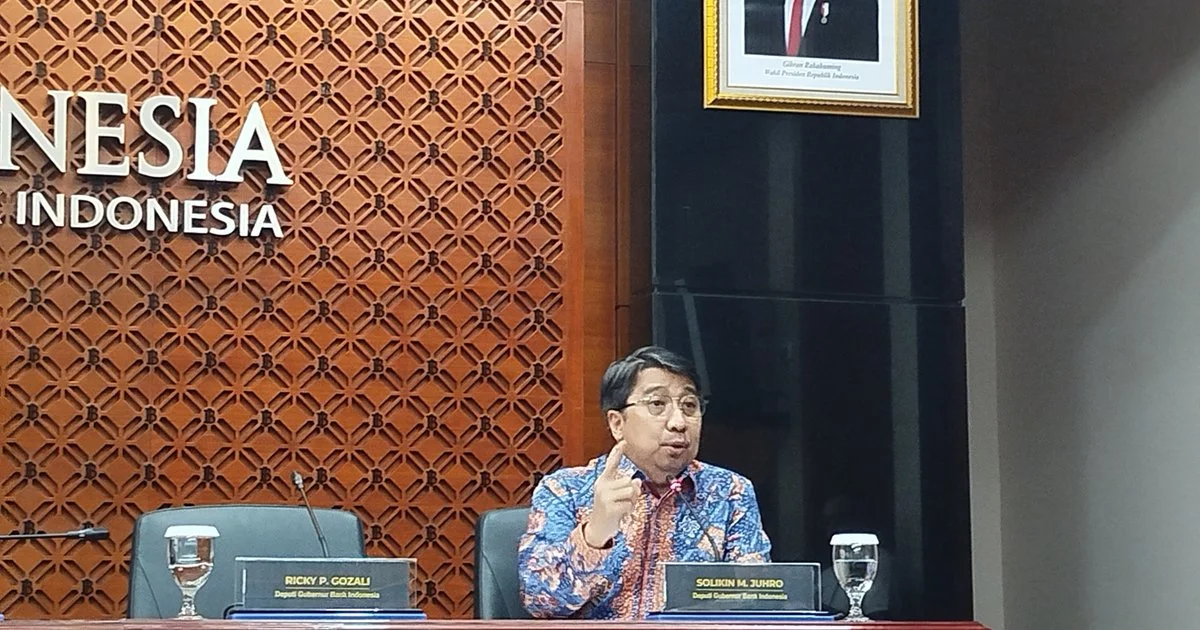
Keputusan memperpanjang DP 0% properti 2027 dan kredit kendaraan bermotor menunjukkan prioritas BI: menjaga momentum permintaan di sektor riil, bukan sekadar menstabilkan angka di laporan. Tanpa perpanjangan, pengembang dan dealer berpotensi menghadapi penurunan permintaan mulai awal 2027, yang bisa menekan penjualan, lapangan kerja, dan kepercayaan konsumen. "Perpanjangan selama satu tahun penuh memberi kepastian bagi pelaku industri properti dan otomotif yang selama ini bergantung pada insentif uang muka untuk menjaga volume penjualan," ujar Gubernur BI Destry Damayanti. Di sisi lain, syarat NPL/NPF tertentu adalah rem pengaman: bank dengan kualitas kredit memburuk tidak otomatis bisa menggelontorkan kredit DP 0%. Artinya, BI mencoba menyeimbangkan dorongan pertumbuhan kredit konsumsi dan investasi properti dengan kewaspadaan terhadap risiko sistem keuangan.
GWM Bank Turun dan Tambahan Likuiditas Rp190 Triliun: Apa Dampaknya?
DP 0% tidak akan efektif tanpa bensin likuiditas di perbankan. Di sinilah kebijakan GWM bank turun menjadi kunci. BI menyiapkan tambahan likuiditas perbankan sekitar Rp190 triliun melalui penurunan giro wajib minimum (GWM) secara rata-rata sebesar 2%. GWM bagi bank umum konvensional diturunkan dari 9% menjadi 7%, sementara bank umum syariah dan unit usaha syariah dari 7,5% menjadi 5,5%. Penurunan dilakukan bertahap: mulai 1 November GWM bank umum konvensional turun menjadi 8%, lalu 7% pada 1 Desember. Tambahan likuiditas ini diharapkan memberikan ruang bagi perbankan untuk mendukung pembiayaan kegiatan ekonomi, termasuk kredit konsumsi dan investasi properti yang didorong oleh kebijakan DP 0%. Secara praktis, bank punya lebih banyak dana untuk disalurkan, sehingga persaingan produk kredit bisa menguntungkan konsumen melalui tenor, bunga, dan paket pembiayaan yang lebih fleksibel.
Peluang dan Risiko bagi Konsumen: Jangan Terkecoh DP 0%
Bagi konsumen, perpanjangan hingga 31 Desember 2027 berarti tidak perlu lagi “berburu” tenggat akhir 2026 untuk membeli rumah pertama atau kendaraan baru. Ada waktu lebih panjang untuk menata keuangan, membandingkan penawaran, dan memilih bank yang memang menawarkan DP 0%—karena fasilitas ini tetap bergantung pada kebijakan masing-masing bank, tidak otomatis berlaku di semua penyalur kredit. Namun, DP 0% adalah pedang bermata dua. Tanpa uang muka, cicilan bulanan bisa lebih berat dan total bunga yang dibayar sepanjang tenor lebih besar. Konsumen berisiko terjebak over-leverage jika mengambil kredit rumah dan kendaraan sekaligus hanya karena “mumpung DP 0%”. Di sisi lain, bagi pengembang properti dan APM otomotif, kepastian kebijakan memungkinkan strategi stok dan penjualan yang lebih agresif, menjadikan kredit konsumsi sebagai motor pertumbuhan pendapatan. Konsumen harus menyadari bahwa insentif ini dirancang untuk menggerakkan penjualan, bukan untuk menyelamatkan dompet mereka.
Kesimpulan: Strategi Stimulasi Ekonomi yang Menuntut Kedewasaan Finansial
Rangkaian kebijakan Bank Indonesia—DP 0% properti 2027, pelonggaran kredit kendaraan bermotor, dan GWM bank turun dengan tambahan likuiditas sekitar Rp190 triliun—jelas bertujuan mendorong pertumbuhan kredit konsumsi dan investasi properti sambil menjaga momentum pertumbuhan ekonomi nasional. Dari sisi makro, ini adalah strategi stimulasi yang konsisten: permintaan didorong, likuiditas diperkuat, risiko dikendalikan lewat filter NPL/NPF. Namun, keberhasilan kebijakan ini di tingkat rumah tangga bergantung pada kedewasaan finansial konsumen. DP 0% adalah peluang bagi mereka yang selama ini terhalang uang muka, tetapi bisa menjadi jebakan bagi yang mengabaikan kemampuan bayar jangka panjang. Pesan utamanya: manfaatkan kebijakan Bank Indonesia sebagai alat untuk mencapai tujuan finansial—memiliki rumah layak atau kendaraan produktif—bukan sebagai alasan menambah utang tanpa perhitungan. Jika konsumen disiplin, kebijakan ini bisa menjadi jembatan antara stabilisasi ekonomi dan peningkatan kesejahteraan nyata.