
Hasil kuat, ditopang ledakan cloud
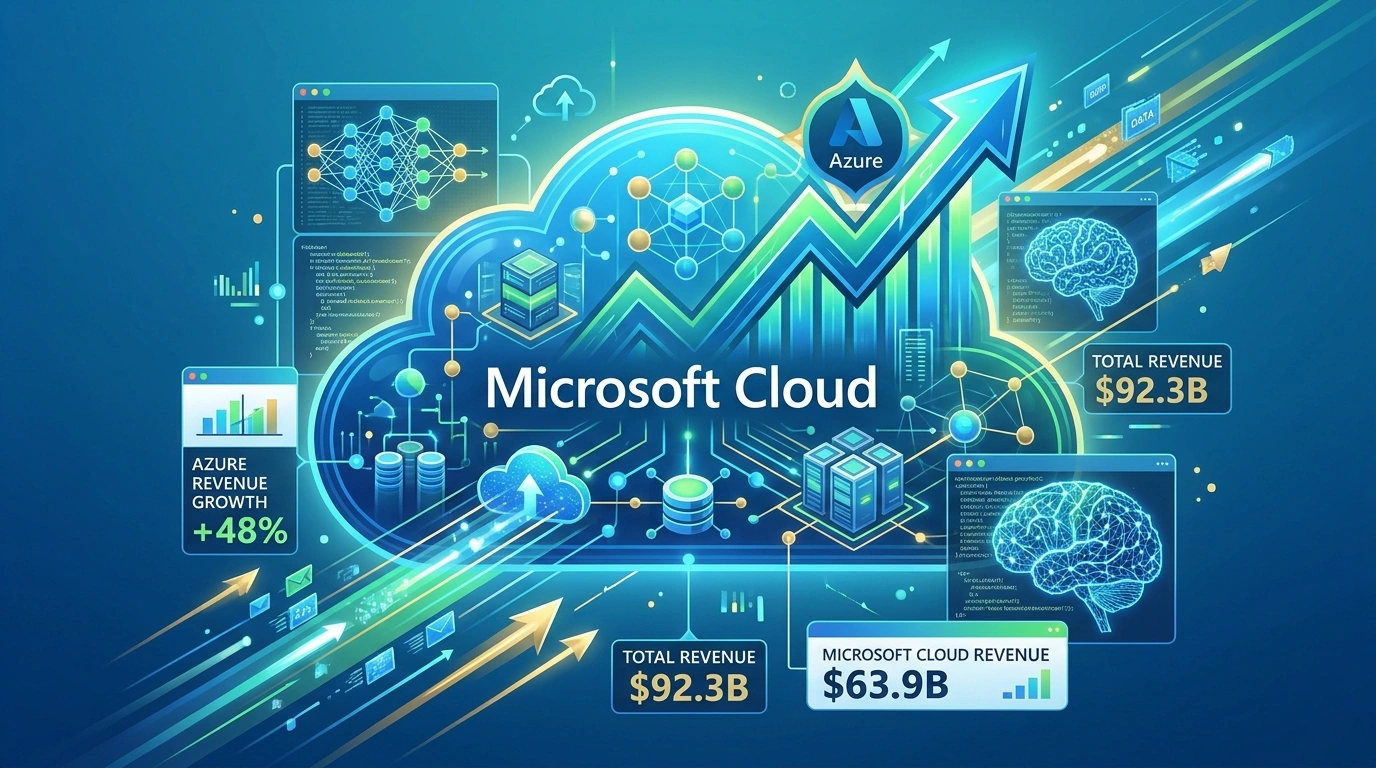
Kinerja kuartalan Microsoft adalah gambaran hasil bisnis ketika permintaan cloud dan AI melaju lebih cepat daripada kebutuhan perusahaan untuk memperluas infrastrukturnya. Untuk tiga bulan yang berakhir pada 30 September 2026—kuartal pertama tahun fiskal 2027 Microsoft dan kuartal ketiga dalam kalender—perusahaan membukukan pendapatan Microsoft sebesar US$92,28 miliar, naik 19% secara tahunan dan melampaui perkiraan pasar. Laba per saham yang disesuaikan mencapai US$4,89, juga di atas ekspektasi. Namun, angka utama itu bukan satu-satunya cerita: Azure tumbuh 48%, menjadikannya penopang paling menonjol sekaligus pusat perhatian investor. Hasil tersebut memperlihatkan bahwa belanja AI bukan sekadar taruhan jangka panjang; kebutuhan komputasi sudah mendorong pertumbuhan bisnis cloud. Tantangannya adalah memastikan ekspansi ini menghasilkan kas sepadan dengan modal yang ditanamkan.
Azure memberi alasan bagi pasar untuk optimistis
Pertumbuhan Azure sebesar 48% melampaui perkiraan manajemen sebelumnya, sekitar 45% berdasarkan kurs konstan, dan menjadi pendorong terkuat reaksi positif terhadap laporan keuangan. Pendapatan Microsoft Cloud secara keseluruhan naik 30% menjadi US$63,9 miliar, sehingga laju Azure yang lebih tinggi menegaskan betapa pentingnya layanan ini bagi ekspansi perusahaan. Permintaan tidak hanya datang dari komputasi awan tradisional: bisnis yang mengembangkan dan menjalankan aplikasi AI juga memerlukan daya komputasi, penyimpanan, serta infrastruktur untuk mengolah data. Pasar merespons hasil yang melampaui prediksi itu dengan kenaikan saham Microsoft sekitar 3–4% dalam perdagangan setelah penutupan. Reaksi tersebut masuk akal, tetapi bukan cek kosong bagi perusahaan. Investor mendapat bukti bahwa permintaan kuat, sementara pertanyaan berikutnya tetap soal seberapa efisien Microsoft mengubah pertumbuhan Azure menjadi laba dan kas yang berkelanjutan.
Belanja AI menguji kualitas pertumbuhan
Catatan yang paling sulit diabaikan adalah lonjakan belanja modal. CapEx meningkat 103% secara tahunan menjadi US$39,37 miliar, sementara arus kas bebas turun menjadi US$18,63 miliar. Rasio arus kas bebas terhadap laba bersih pun menyusut menjadi 51%, dibandingkan 92% pada tahun sebelumnya. Dengan kata lain, pertumbuhan pendapatan dan laba belum menghapus biaya besar untuk membangun kapasitas cloud dan AI. Inilah titik yang layak mengimbangi euforia pasar: investasi bisa mendukung pertumbuhan mendatang, tetapi investor tetap perlu melihat apakah hasilnya berbanding dengan dana yang dikeluarkan. Perubahan kebijakan akuntansi juga perlu dicermati. Microsoft memperpanjang estimasi masa manfaat pusat data dan bangunan dari 15 menjadi 25 tahun; sebagian perjanjian mendatang dapat bergeser dari sewa pembiayaan ke sewa operasi. Karena itu, CapEx yang dilaporkan bisa turun tanpa berarti investasi nyata ikut berkurang. Angka kas, bukan sekadar penyajian, harus menjadi tolok ukur.
Kesimpulan: pertumbuhan harus diikuti arus kas
Laporan ini memberi Microsoft kemenangan yang jelas, tetapi bukan jawaban akhir. Pertumbuhan Azure dan pendapatan cloud menunjukkan bahwa perusahaan berada di posisi kuat untuk memenuhi permintaan AI; kenaikan saham mencerminkan optimisme atas momentum tersebut. Namun, penurunan arus kas Microsoft membuat kualitas pertumbuhan sama pentingnya dengan kecepatannya. Hasil kuartalan berikutnya akan membantu menunjukkan apakah ekspansi Azure, profitabilitas cloud, dan kemampuan menghasilkan kas dapat berjalan seiring. Pertanyaan tentang pengembalian investasi AI kemungkinan tetap menjadi perhatian investor hingga laporan keuangan berikutnya, yang akan mencakup kinerja sepanjang tahun kalender. Kesimpulannya, Microsoft layak mendapat pengakuan atas pertumbuhan yang melampaui perkiraan, tetapi belanja AI harus dinilai dari manfaat ekonomi yang dihasilkan—bukan hanya dari besarnya kapasitas yang dibangun. Jika kas pulih seiring pertumbuhan, optimisme pasar akan punya landasan lebih kuat; jika tidak, investasi besar akan terus menjadi sumber keraguan.