
Dua arah pertumbuhan korporasi
Ekspansi korporasi adalah pilihan perusahaan untuk memperbesar sumber pertumbuhan, sedangkan pembagian dividen mengembalikan sebagian hasil usaha kepada pemegang saham; keduanya mencerminkan prioritas yang berbeda dalam mengelola nilai perusahaan. Langkah DSSA memasuki bisnis pusat data dan kinerja kuat PTBA menegaskan perbedaan itu: yang satu membangun pijakan usaha baru, yang lain menarik perhatian lewat lonjakan laba dan prospek pengembalian dari saham batu bara.
Namun, kedua kabar ini tidak boleh dicampuradukkan. Materi yang tersedia tidak menyebut PTBA membagikan dividen besar. Daya tarik PTBA yang tercatat justru berasal dari kinerja hingga September 2026 dan pandangan analis atas prospek bisnisnya. Karena itu, kisahnya lebih tepat dibaca sebagai dua strategi pertumbuhan korporasi—bukan perbandingan antara ekspansi DSSA dan dividen PTBA.
DSSA mulai mengoperasikan pusat data
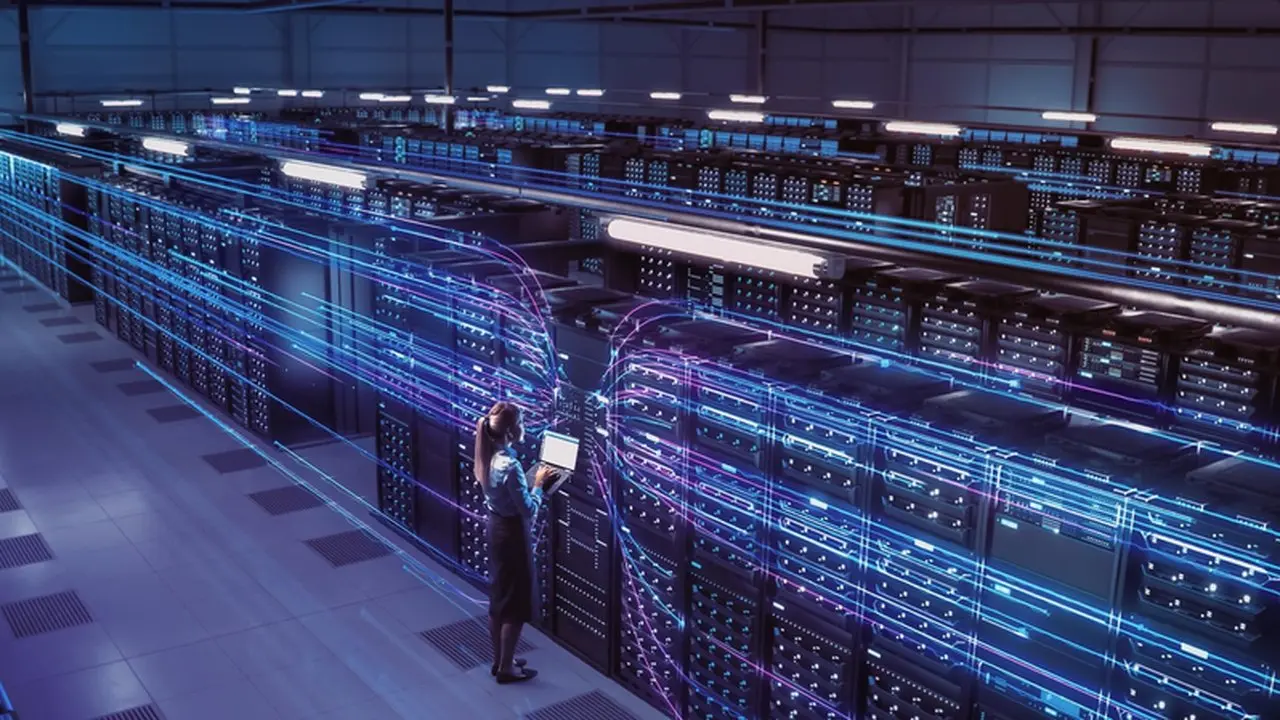
DSSA, emiten Sinar Mas, meluncurkan pusat data pertamanya di pusat bisnis Jakarta. Fasilitas bernama SMX01 telah berstatus siap beroperasi (Ready for Service/RFS), sehingga ekspansi data center ini telah bergerak dari rencana menuju aset yang siap digunakan. Proyek tersebut dikembangkan melalui kemitraan SM+ Data Centers, bagian dari DSSA, dengan Korea Investment Real Asset Management dan LG Sinar Mas.
Bagi DSSA, langkah ini penting karena menambah bidang usaha di luar sumber pertumbuhan yang telah dimiliki. Kemitraan dengan dua pihak lain juga menunjukkan bahwa ekspansi ini dibangun bersama, bukan semata mengandalkan satu perusahaan. Meski demikian, informasi yang tersedia belum menunjukkan skala kapasitas, nilai investasi, ataupun kontribusi pendapatan SMX01. Maka, peluncuran ini patut dipandang sebagai pijakan strategis awal; keberhasilan jangka panjangnya tetap bergantung pada kemampuan fasilitas tersebut menarik permintaan dan menghasilkan kinerja.
PTBA mengandalkan kinerja dan prospek operasional
PTBA membukukan laba bersih Rp4,41 triliun hingga September 2026, melonjak 216,4% dibandingkan periode yang sama tahun sebelumnya. Pendapatan usaha naik 12,4% menjadi Rp35,2 triliun, didorong penguatan harga jual rata-rata komoditas. Angka-angka itu memberi dasar yang lebih kuat bagi perhatian pasar terhadap saham batu bara perseroan, tetapi bukan bukti bahwa PTBA telah mengumumkan dividen jumbo.
Analis Citi menilai prospek bisnis dan saham PTBA menarik dengan mempertimbangkan potensi kenaikan kuota batu bara, perbaikan harga jual domestik, serta efisiensi logistik. Perseroan juga berencana terus meningkatkan kapasitas logistiknya. Menurut saya, rencana operasional inilah sisi yang layak dicermati: kenaikan laba memberi momentum, sementara logistik dan harga akan menentukan apakah kinerja itu dapat bertahan. Dengan demikian, kabar PTBA lebih tepat dibaca sebagai cerita pemulihan dan penguatan usaha, bukan sebagai pengumuman pembagian dividen.
Imbal hasil tidak selalu berupa dividen PTBA
Perlu dibedakan pula antara fakta tentang PTBA dan proyeksi untuk emiten lain. Informasi dividen besar dalam bahan yang tersedia merujuk pada PT Timah Tbk (TINS), bukan PTBA. Posisi kas bersih TINS meningkat menjadi Rp3,4 triliun pada akhir September 2026, dari Rp140 miliar pada akhir Desember 2025. Samuel Sekuritas Indonesia memperkirakan dividen TINS sebesar Rp336 per saham untuk tahun buku 2026, dengan imbal hasil 9,2%; proyeksi itu bertumpu pada lonjakan laba bersih dan kuatnya arus kas operasi.
Perkiraan tersebut bukan dividen yang sudah dibagikan: angkanya memakai asumsi laba bersih tahun buku 2026 mencapai Rp5 triliun dan rasio pembayaran dividen tetap 50%. Perbedaan ini penting bagi pembaca yang mencari dividen PTBA. Menyematkan proyeksi TINS kepada PTBA akan menyesatkan, sedangkan memisahkan keduanya memperlihatkan dua jenis daya tarik pasar: ekspansi usaha pada DSSA dan kinerja serta prospek operasional pada PTBA, dengan potensi imbal hasil dividen TINS sebagai kabar tersendiri.
Kesimpulan: strategi berbeda, klaim harus tepat
Ekspansi DSSA ke pusat data menawarkan arah pertumbuhan baru, sementara lonjakan laba PTBA memperkuat narasi kinerja bisnis batu bara. Keduanya menarik karena menunjukkan pilihan berbeda dalam mengembangkan nilai perusahaan, tetapi bahan yang dirujuk tidak mendukung klaim bahwa PTBA sedang membagikan dividen besar. Proyeksi dividen jumbo justru berkaitan dengan TINS dan masih bersyarat. Kesimpulannya, investor sebaiknya menilai ekspansi dari kemampuan menghasilkan usaha berkelanjutan, dan membaca kabar dividen dengan memeriksa emiten serta status proyeksinya secara cermat.