
Mengapa Upgrade Hunian Kini Perlu Strategi Pembiayaan
Pembiayaan renovasi rumah adalah fasilitas dana tunai yang dapat digunakan pemilik rumah untuk memperbaiki, memperbarui, atau meningkatkan kualitas hunian, termasuk interior, peralatan hemat energi, dan teknologi smart home, dengan pengembalian secara bertahap sesuai kesepakatan cicilan dengan lembaga pembiayaan. Memiliki rumah sekarang berarti memikirkan fungsi, kenyamanan, dan teknologi yang mendukung aktivitas harian, bukan sekadar atap untuk berteduh. Gaya hidup modern menuntut dapur yang rapi, ruang keluarga yang nyaman, hingga perangkat smart home yang membuat hidup lebih efisien dan aman. Tanpa strategi, semua ini mudah berubah menjadi beban keuangan. Di sinilah pembiayaan renovasi rumah dan kredit smart home berperan: bukan untuk memanjakan gaya hidup, tetapi untuk mengelola upgrade rumah cicilan secara terencana, agar kualitas hidup naik tanpa mengorbankan stabilitas keuangan.
Langkah 1: Tentukan Prioritas Renovasi dan Smart Home
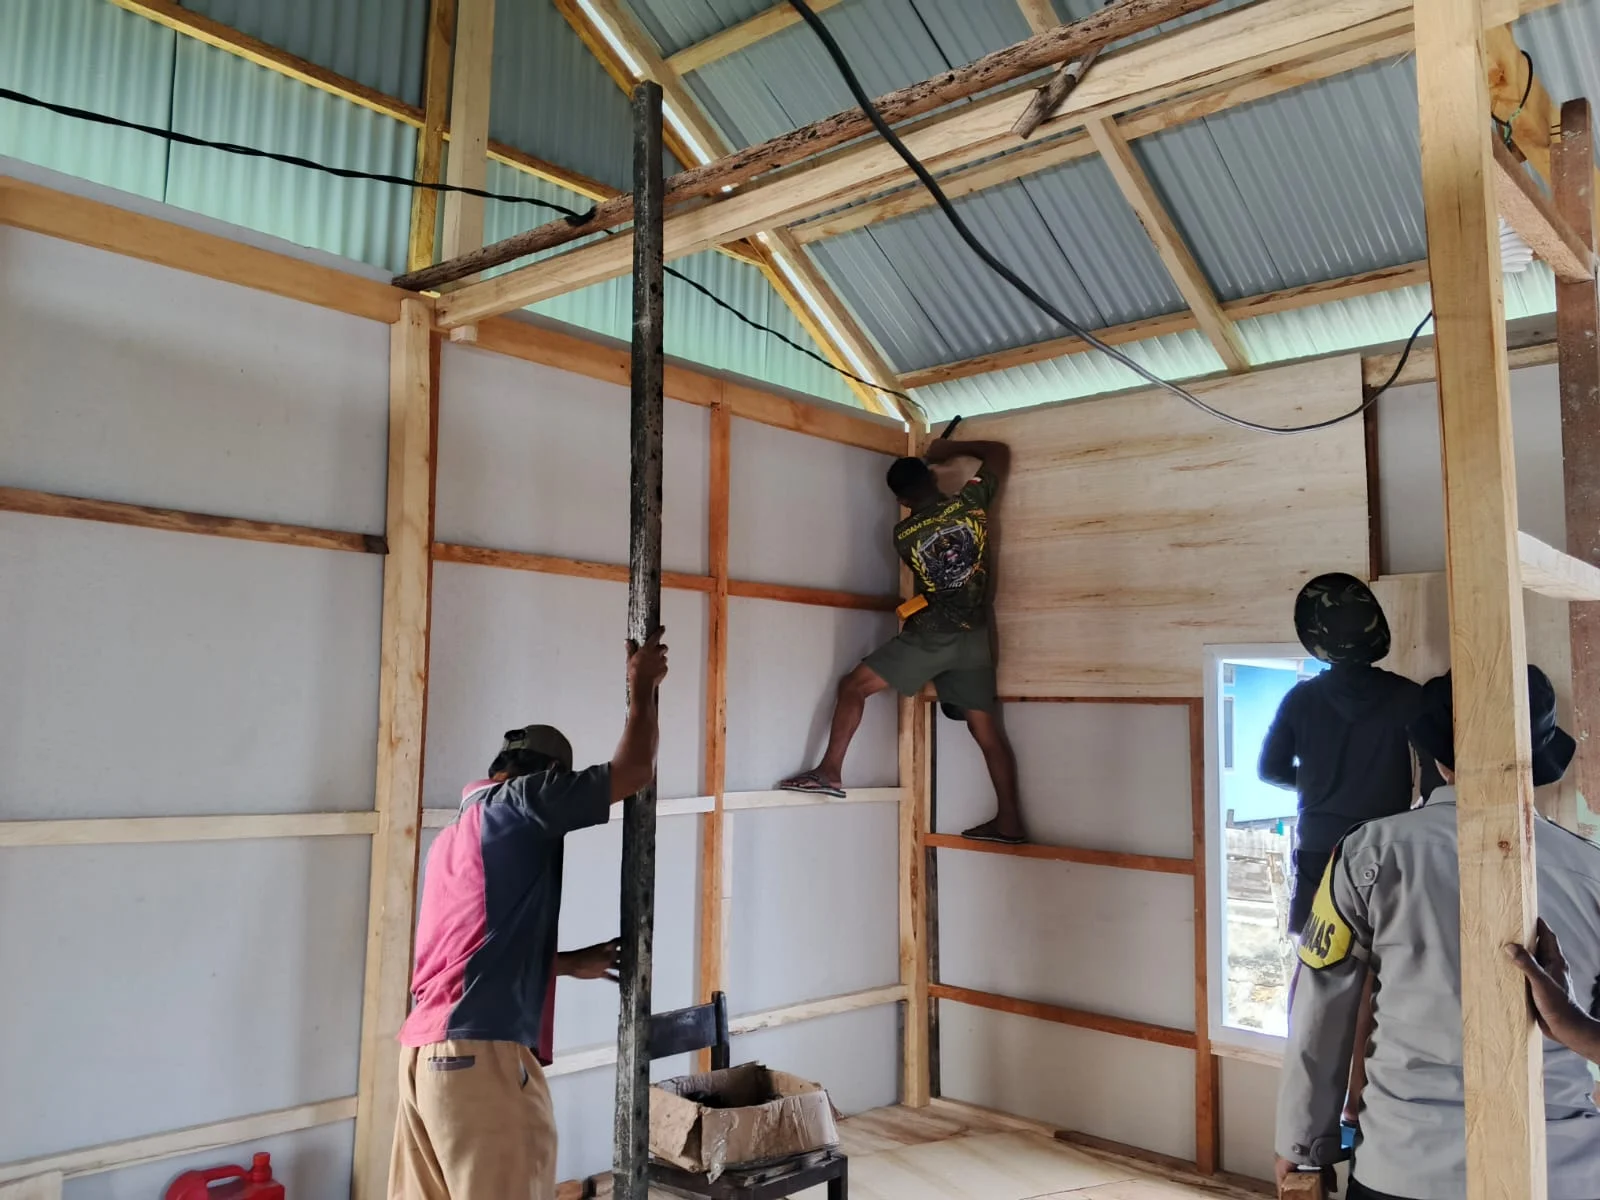
Sebelum bicara dana tunai hunian, pemilik rumah perlu jujur pada diri sendiri: apa yang benar-benar penting untuk diperbaiki sekarang, dan apa yang bisa menunggu. Kebutuhan home improvement bisa sangat luas, dari renovasi dapur, pembaruan interior, penggantian perangkat elektronik ke model hemat energi, sampai pemasangan teknologi smart home seperti sistem keamanan dan pengendali lampu otomatis. Fokuskan pada hal yang paling berdampak pada kenyamanan dan efisiensi, bukan sekadar tren. Misalnya, mengganti instalasi listrik lama bisa lebih mendesak daripada mengganti sofa. Pendekatan ini membuat pembiayaan renovasi rumah terasa masuk akal: dana yang diambil punya manfaat jangka panjang, bukan habis untuk perubahan kosmetik yang cepat membosankan.
Langkah 2: Pahami Opsi Dana Tunai dan Skema Cicilan
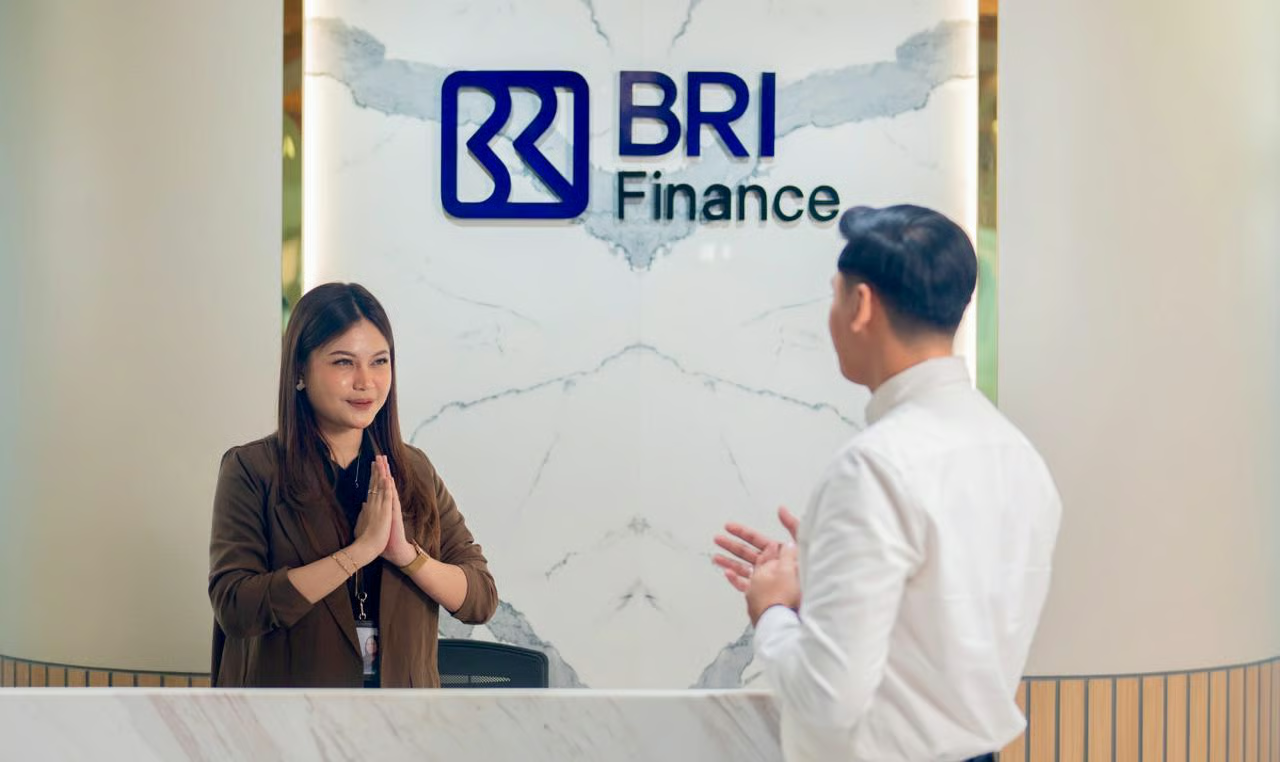
Setelah prioritas jelas, barulah memilih sumber dana tunai hunian yang paling sesuai. Salah satu opsi adalah pembiayaan multiguna yang bisa digunakan untuk renovasi rumah, pembelian furnitur, perangkat elektronik, dan kebutuhan lain yang mendukung kualitas hunian. BRI Finance, misalnya, menyediakan fasilitas dana multiguna melalui BRI Flash dengan jaminan BPKB kendaraan. Fasilitas ini menawarkan tenor pembiayaan hingga empat tahun dengan suku bunga mulai dari 0,73% per bulan."Nasabah juga berkesempatan memperoleh pencairan dana hingga 90% dari nilai kendaraan atau maksimal Rp500 juta, sesuai dengan ketentuan yang berlaku". Angka-angka ini penting dipahami sejak awal agar upgrade rumah cicilan tetap sejalan dengan rencana keuangan, bukan menekan arus kas bulanan.
Langkah 3: Sesuaikan Pengajuan dengan Kemampuan Bayar
Kunci dari pembiayaan renovasi rumah yang sehat adalah menyesuaikan pengajuan dengan kemampuan bayar, bukan sebaliknya. Penggunaan pembiayaan multiguna dapat disesuaikan dengan kebutuhan, termasuk untuk renovasi rumah, pembelian furnitur, perangkat elektronik, maupun kebutuhan lainnya. Corporate Secretary BRI Finance, Aditia Fakhri Ramadhani, menegaskan bahwa setiap kebutuhan perlu disesuaikan dengan kondisi dan kemampuan finansial agar manfaatnya sejalan dengan perencanaan keuangan. Artinya, sebelum mengajukan kredit smart home atau dana tunai hunian, hitung porsi cicilan terhadap penghasilan, dan sisakan ruang untuk dana darurat. Jangan tergoda mengambil plafon maksimal hanya karena tersedia. Pembiayaan seharusnya menjadi alat untuk merapikan rencana upgrade rumah cicilan, bukan mempercepat keinginan yang belum siap secara finansial.
Langkah 4: Jadikan Pembiayaan Bagian dari Rencana Hidup Jangka Panjang
Upgrade hunian dan adopsi teknologi smart home sebaiknya dipandang sebagai investasi kualitas hidup jangka panjang, bukan proyek sesaat. Perubahan gaya hidup membuat pengeluaran untuk rumah dan kendaraan kini semakin dipertimbangkan berdasarkan manfaat jangka panjang yang diperoleh. Pembiayaan multiguna yang digunakan secara bijak memungkinkan pemilik rumah meningkatkan fungsi dan kualitas aset yang sudah dimiliki, baik hunian maupun kendaraan. Di sisi lain, lembaga pembiayaan seperti BRI Finance menekankan bahwa pembiayaan bukan sekadar akses dana, tetapi bagian dari perencanaan untuk mewujudkan kebutuhan yang bernilai bagi kehidupan sehari-hari. Jika dipadukan dengan disiplin keuangan, kredit smart home dan dana tunai hunian dapat menjadi alat strategis untuk membangun rumah yang nyaman, efisien, dan siap menghadapi tuntutan gaya hidup modern.