
Pendapatan Hulu Migas: Definisi, Lonjakan, dan Pesan Utama
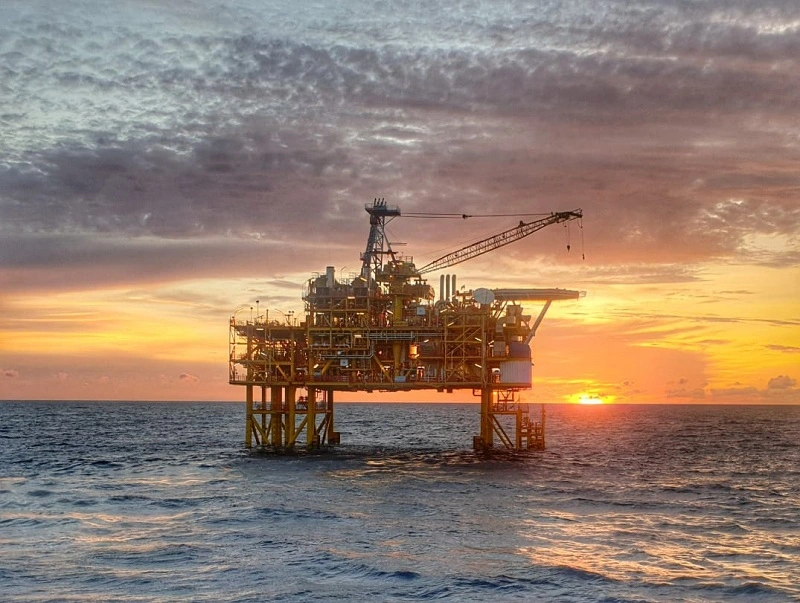
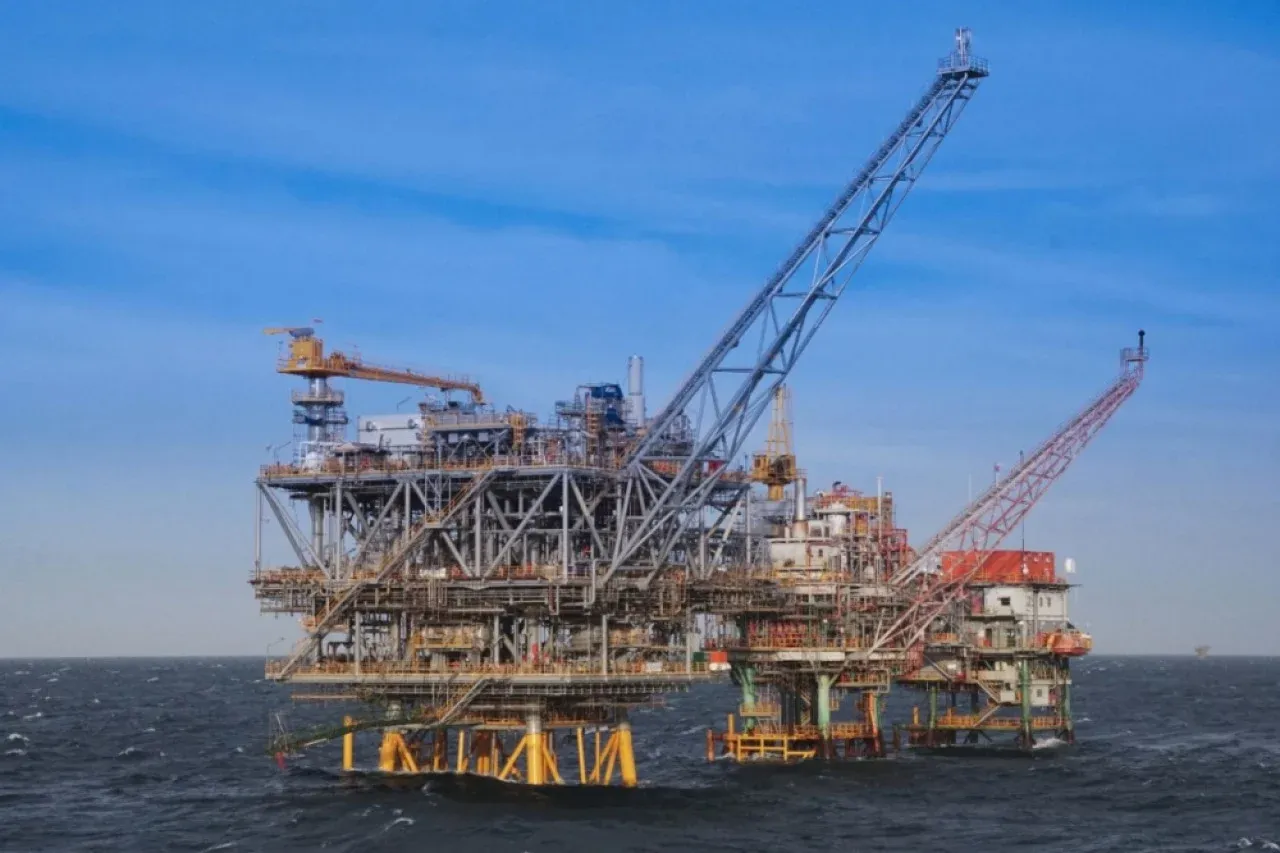
Pendapatan hulu migas adalah seluruh penerimaan negara yang berasal dari kegiatan eksplorasi, eksploitasi, dan penjualan minyak serta gas bumi sebelum memasuki tahap pengolahan, termasuk bagi hasil produksi dan komponen fiskal lain yang diatur dalam kontrak kerja sama. Dalam konteks proyeksi APBN 2026, pendapatan hulu migas bukan sekadar angka di neraca, tetapi indikator seberapa besar negara mampu memanfaatkan gejolak harga minyak mentah global untuk memperkuat kas publik dan memperbaiki tata kelola sektor energi. Ketika harga minyak mentah melonjak, pendapatan hulu migas berpotensi melampaui target, namun sekaligus membuka pertanyaan: apakah negara siap mengelola “durian runtuh” ini secara berkelanjutan atau hanya menikmati lonjakan sesaat tanpa strategi jangka panjang.
Satuan Kerja Khusus Pelaksana Kegiatan Usaha Hulu Minyak dan Gas Bumi memproyeksikan penerimaan negara dari sektor hulu migas mencapai 109% dari target APBN 2026 yang ditetapkan. Dalam paparan resmi, lembaga ini menaksir penerimaan hulu migas dapat menyentuh sekitar US$11,63 miliar dibandingkan target US$10,66 miliar yang tercantum dalam APBN. Kutipan kunci dari Deputi Keuangan dan Komersialisasi Desti Melanti menegaskan, “Pada tahun 2026 ini insyaallah kami dapat mencetak [penerimaan dari sektor hulu migas] 109% dari target APBN yang telah ditetapkan”. Pesan utamanya jelas: APBN tampak konservatif, sementara realitas pasar minyak mendorong pendapatan negara jauh lebih tinggi dari yang direncanakan.
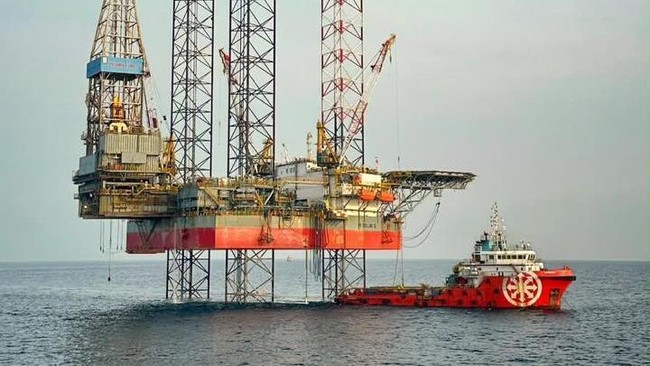
Harga Minyak Mentah: Berkah Sekaligus Sumber Risiko
Lonjakan harga minyak mentah menjadi motor utama kenaikan pendapatan hulu migas. Indonesian Crude Price (ICP) disebut telah menyentuh kisaran US$106 per barel, jauh di atas asumsi APBN 2026 yang hanya US$75 per barel. Gejolak geopolitik global mendorong harga minyak mentah dunia naik, dan efek domino langsung terasa pada penerimaan negara. Menurut Desti Melanti, kenaikan ICP secara global “memberikan dampak terhadap peningkatan penerimaan negara” dan berkontribusi signifikan pada proyeksi pencapaian 109% dari target APBN.
Namun, mengandalkan harga minyak mentah sebagai pendorong utama pendapatan hulu migas adalah strategi yang berisiko. SKK Migas sendiri mengakui bahwa pergerakan harga minyak merupakan faktor eksternal yang tidak dapat mereka kendalikan. Ketika asumsi APBN dipatok pada level yang lebih rendah, lonjakan harga memang menghadirkan kejutan positif. Tetapi jika harga berbalik turun, ruang fiskal dapat menyempit secepat ia mengembang. Di sinilah pentingnya membaca lonjakan harga bukan sebagai jaminan, melainkan peluang sementara yang harus diimbangi dengan kebijakan fiskal yang hati-hati dan skenario alternatif.
Strategi Komersialisasi dan Lifting: Mengubah Momentum Jadi Penerimaan Nyata
Kenaikan harga minyak mentah tidak otomatis berubah menjadi pendapatan hulu migas yang lebih besar tanpa strategi komersialisasi yang tepat. SKK Migas menegaskan bahwa penerimaan negara dari kegiatan hulu migas dipengaruhi dua faktor utama: harga komoditas dan volume lifting. Pada saat harga naik, bahkan ketika lifting tidak meningkat signifikan, target penerimaan negara tetap terdongkrak. Namun lembaga ini tidak berhenti pada faktor harga; mereka menyoroti perlunya memaksimalkan lifting melalui optimalisasi skema komersialisasi sebagai langkah yang bisa dikendalikan dari sisi domestik.
Penerapan skema komersialisasi dan peningkatan tata kelola disebut sebagai kunci keberhasilan hulu migas dalam menyumbang penerimaan negara di atas target. SKK Migas bersama kontraktor kontrak kerja sama memanfaatkan momentum tingginya harga pasar untuk mempercepat penyerapan dan penyaluran hasil produksi hulu migas. Tanpa strategi ini, lonjakan harga minyak berisiko hanya menjadi angka di papan bursa, bukan uang tunai di kas negara. Pernyataan resmi menyebutkan bahwa tanpa upaya komersialisasi yang terkoordinasi, target penerimaan negara sulit terealisasi. Artinya, keberhasilan melampaui proyeksi APBN bukan semata hadiah pasar, tetapi juga ujian atas kualitas pengelolaan sektor hulu migas.
Implikasi Fiskal: APBN yang Konservatif dan Tantangan Konsistensi Kebijakan
Proyeksi pendapatan hulu migas yang melampaui APBN mengirim sinyal ganda bagi kebijakan fiskal. Di satu sisi, APBN terlihat konservatif dengan asumsi harga minyak mentah yang jauh di bawah realisasi ICP. Di sisi lain, konservatisme ini memberi bantalan aman ketika gejolak harga berubah menjadi tambahan penerimaan negara. SKK Migas menyebut realisasi penerimaan negara hingga saat ini telah menyentuh kisaran 80% dari target, dan dengan tren harga yang bertahan tinggi, mereka percaya diri menutup tahun pada level 109% dari target APBN.
Secara opini, lonjakan penerimaan ini seharusnya mendorong pemerintah meninjau ulang cara menyusun proyeksi APBN 2026 ke depan: apakah tetap memilih asumsi konservatif atau mulai memasukkan skenario harga yang lebih dinamis. Pendekatan yang terlalu berhati-hati bisa membuat ruang fiskal tampak sempit di atas kertas, padahal potensi pendapatan jauh lebih besar. Sebaliknya, terlalu optimistis akan membuat APBN rentan ketika harga minyak terkoreksi. Kuncinya adalah transparansi: menjelaskan kepada publik bahwa pendapatan hulu migas sangat sensitif terhadap harga minyak mentah, sehingga setiap lonjakan harus diperlakukan sebagai bonus yang dikelola dengan disiplin, bukan alasan untuk longgar dalam belanja.
Kesimpulan: Dari “Durian Runtuh” ke Strategi Jangka Panjang
Proyeksi pendapatan hulu migas yang menembus 109% dari target APBN 2026 menunjukkan bahwa negara sedang menikmati “durian runtuh” dari lonjakan harga minyak mentah. Namun berkah harga tidak boleh menutupi fakta bahwa faktor eksternal ini di luar kendali, sementara tantangan lifting dan produksi tetap nyata. SKK Migas sudah menempatkan strategi komersialisasi dan optimalisasi lifting sebagai langkah lanjutan untuk memaksimalkan penerimaan negara.
Secara normatif, lonjakan penerimaan hulu migas harus dibaca sebagai momentum untuk memperkuat tata kelola, bukan pembenaran untuk ketergantungan berkepanjangan pada komoditas yang volatil. APBN perlu dirancang dengan skenario yang lebih adaptif, sementara sektor hulu migas didorong meningkatkan efisiensi dan transparansi. Jika tidak, proyeksi manis hari ini bisa berubah menjadi jebakan ketika harga minyak berbalik arah. Pendapatan hulu migas yang melampaui target APBN adalah kabar baik, tetapi nilai sejatinya baru terlihat ketika lonjakan ini diterjemahkan menjadi kebijakan fiskal dan energi yang konsisten, disiplin, dan berorientasi jangka panjang.