
Momentum Baru: Bank Besar Mulai Serius Membiayai Tekstil
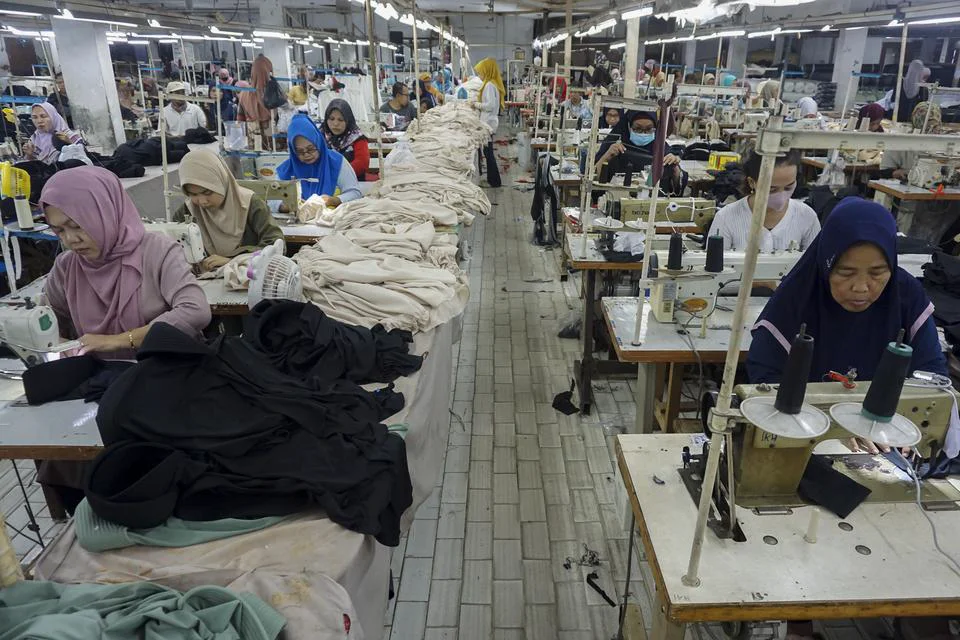
Pembiayaan tekstil adalah penyaluran kredit dan fasilitas keuangan dari perbankan kepada pelaku industri tekstil dan produk tekstil, termasuk garmen, untuk mendukung modal kerja, investasi mesin, dan penguatan rantai pasok, yang kini berkembang sebagai salah satu instrumen strategis menjaga daya saing produsen lokal di tengah tekanan impor dan kebutuhan ekspansi pasar ekspor. Ketika satu bank besar mencatat portofolio TPT bank mendekati Rp 1 triliun, ini bukan sekadar angka, tetapi sinyal bahwa tekstil kembali dianggap layak didukung secara agresif. PT Bank Negara Indonesia (Persero) Tbk menegaskan bahwa sektor tekstil dan produk tekstil serta garmen masih punya ruang pertumbuhan dan peluang pembiayaan, meski disalurkan dengan prinsip kehati-hatian. Di saat banyak sektor industri masih mencari arah, tekstil justru tampil sebagai kandidat utama ekspansi sektor tekstil yang bisa menyerap pembiayaan skala besar.
Data Kredit: Rp 995 Miliar yang Tidak Akan Terbagi Rata
Daya tarik utama pembiayaan tekstil Indonesia hari ini adalah fakta bahwa uangnya sudah ada, bukan sekadar janji. Portofolio pembiayaan BNI di sektor TPT dan garmen segmen SME telah mencapai Rp 405,6 miliar, sementara portofolio TPT pada segmen commercial menyentuh Rp 995 miliar per 31 Agustus dan hanya berasal dari 27 debitur. Angka ini menunjukkan bahwa miliaran rupiah kredit garmen UMKM dan tekstil belum dinikmati secara luas, tetapi terkonsentrasi pada pelaku yang dinilai layak kredit. "BNI melihat sektor ini masih memiliki ruang pertumbuhan dan peluang pembiayaan, dengan tetap mengedepankan prinsip kehati-hatian dan kualitas kredit". Artinya, bank tidak sedang bermurah hati; mereka selektif, menuntut fundamental usaha yang kuat, arus kas rapi, dan pasar yang jelas sebelum membuka plafon besar.
Kontras Kinerja: Tekstil Ekspor Moncer, Garmen Domestik Tertinggal
Keberanian bank menggenjot portofolio TPT bank tidak datang dari ruang hampa. Kementerian Perindustrian menilai subsektor tekstil berorientasi ekspor berkinerja cukup baik berdasarkan Indeks Kepercayaan Industri, dan menyebut bahwa saat ini adalah momentum untuk mengembangkan industri tekstil. Sebaliknya, garmen yang menyasar pasar domestik masih mengalami kontraksi, tertekan masuknya pakaian jadi impor murah, terutama ilegal. Bank menangkap dinamika ini: untuk pakaian jadi, mereka melihat potensi pembiayaan terutama pada pelaku usaha dengan basis pasar ekspor yang kuat dan terdiversifikasi, bukan pada pemain yang hanya mengandalkan pasar lokal yang dibanjiri impor. Di sini letak masalah sekaligus peluang: UMKM yang tetap berkutat di domestik tanpa strategi ekspor berisiko tertinggal dalam ekspansi sektor tekstil, sementara mereka yang berani merapikan bisnis dan membidik pasar luar justru mendapatkan perhatian bank.
BUMN Tekstil: Calon Pengarah Ekosistem Pembiayaan Baru
Rencana pembentukan BUMN Tekstil adalah titik balik yang bisa mengubah ekosistem pembiayaan tekstil Indonesia dari sporadis menjadi terstruktur. Kemenperin menyebut kinerja subsektor tekstil yang kuat sebagai salah satu pertimbangan di balik rencana BUMN Tekstil. Meski bentuk idealnya belum dipaparkan, kehadiran BUMN ini berpotensi menjadi jangkar: menyatukan kebijakan industri, penguatan rantai pasok, dan skema pembiayaan yang lebih terarah. Di sisi perbankan, BNI sudah menyatakan akan terus mencermati peluang pembiayaan sektor TPT dan garmen bagi usaha dengan fundamental baik, arus kas sehat, pasar jelas, dan rantai pasok kuat. Ketika BUMN Tekstil mulai beroperasi, bank akan memiliki mitra institusional untuk menilai risiko, menyalurkan Kredit Industri Padat Karya, dan menyalurkan kredit garmen UMKM secara lebih aman. Jika dimanfaatkan, ini bisa menjadi akselerator ekspansi sektor tekstil, bukan sekadar tambahan birokrasi.
Bagaimana UMKM dan Produsen Lokal Bisa Mengakses Miliaran Rupiah
Di tengah angka portofolio ratusan miliar, pertanyaan kuncinya adalah: siapa yang akan benar-benar menikmati pembiayaan ini? Jawabannya tegas: bukan semua orang, hanya mereka yang sanggup memenuhi standar bank. BNI menyalurkan kredit secara selektif dengan melihat fundamental usaha, kemampuan bayar, prospek industri, dan profil risiko tiap debitur. Pelaku UMKM tekstil dan garmen yang ingin mengakses miliaran rupiah perlu berhenti berharap pada narasi "padat karya" semata dan mulai memperkuat manajemen keuangan, membangun pasar ekspor, serta menambatkan diri pada rantai pasok yang kredibel. Pemerintah membantu melalui pengetatan impor pakaian jadi ilegal untuk memberi ruang bagi produsen domestik, sementara bank mengoptimalkan Kredit Industri Padat Karya sebagai kanal tambahan bagi pelaku yang memenuhi kriteria. Kesimpulannya, era uang murah sudah lewat; era uang terarah untuk pelaku yang siap sedang dimulai.