
Stabilitas Rupiah Berhadapan dengan Biaya Pertumbuhan
BI Rate adalah suku bunga acuan bank sentral yang memengaruhi biaya pinjaman dan keputusan belanja rumah tangga maupun dunia usaha. Ketika naik, kebijakan ini dapat membantu menjaga stabilitas harga dan mata uang, tetapi sekaligus membuat kredit lebih mahal dan menekan permintaan domestik. Bank Indonesia menaikkan BI Rate 25 basis poin menjadi 6% dalam Rapat Dewan Gubernur pada 17–18 November 2026. Keputusan itu memperpanjang rangkaian empat kenaikan sejak April, dengan total 125 basis poin. BI mengambil langkah tersebut untuk memperkuat stabilitas rupiah dan mengantisipasi inflasi pada 2026–2027. Tekanan dari ketidakpastian geopolitik, harga minyak yang bergejolak, dan kemungkinan kebijakan moneter ketat Amerika Serikat membuat pilihan BI dapat dipahami. Namun, mempertahankan daya tarik rupiah bukan tanpa ongkos: suku bunga tinggi berisiko memperlambat kegiatan ekonomi justru ketika pertumbuhan perlu dijaga.
Kelas Menengah Menanggung Tekanan Kredit
Dampak paling terasa tidak selalu muncul seketika, tetapi akan merembet ketika pinjaman baru dan cicilan menjadi lebih mahal. Konsumsi kelas menengah rentan karena banyak pembelian penting—rumah, kendaraan, barang tahan lama, rekreasi, dan liburan—bergantung pada akses kredit. Saat bunga meningkat, keluarga dapat menunda keputusan tersebut, sementara pelaku usaha menghadapi ongkos pembiayaan yang lebih berat dan bisa menahan ekspansi. Tekanan ini perlu diperhatikan karena konsumsi rumah tangga, penopang utama ekonomi, kehilangan sebagian lajunya: pertumbuhannya turun dari 5,52% pada kuartal I menjadi 5,04% pada kuartal III 2026. Ekonom UGM Akhmad Akbar Susamto memperkirakan kenaikan kumulatif 125 basis poin berpotensi mengurangi pertumbuhan ekonomi sekitar 0,5 poin persentase. Perkiraan itu bukan hitungan pasti—dampaknya berlangsung dengan jeda dan tidak selalu linear—tetapi cukup menjadi peringatan bahwa kebijakan moneter punya konsekuensi nyata bagi belanja dan investasi.
Target 5,4% Bergantung pada Kuartal IV
Tantangan kebijakan kini bertemu dengan tenggat pertumbuhan. Pemerintah menargetkan ekonomi tumbuh 5,4% sepanjang 2026, sedangkan capaian kumulatif hingga kuartal III sebesar 5,45% membuat kuartal IV diperkirakan perlu tumbuh sekitar 5,2% secara tahunan agar target tercapai. Angka tersebut masih mungkin dijangkau, tetapi ruang untuk melemah tidak lebar—terutama ketika konsumsi rumah tangga sudah melambat dan biaya pinjaman meningkat. Nataru biasanya memberi dorongan melalui perjalanan, pariwisata, serta belanja makanan dan minuman. Namun, tidak semua belanja musiman cukup untuk mengimbangi keluarga yang menunda pembelian rumah, kendaraan, atau barang tahan lama. Kebutuhan pokok dan belanja musiman relatif lebih banyak dibiayai pendapatan atau tabungan, sehingga tak otomatis menutup penurunan belanja kredit. Karena itu, pemerintah perlu menjaga momentum konsumsi tanpa mengandalkan harapan bahwa musim liburan sendirian akan menyelamatkan target.
Menjaga Keseimbangan, Bukan Mengabaikan Dampak
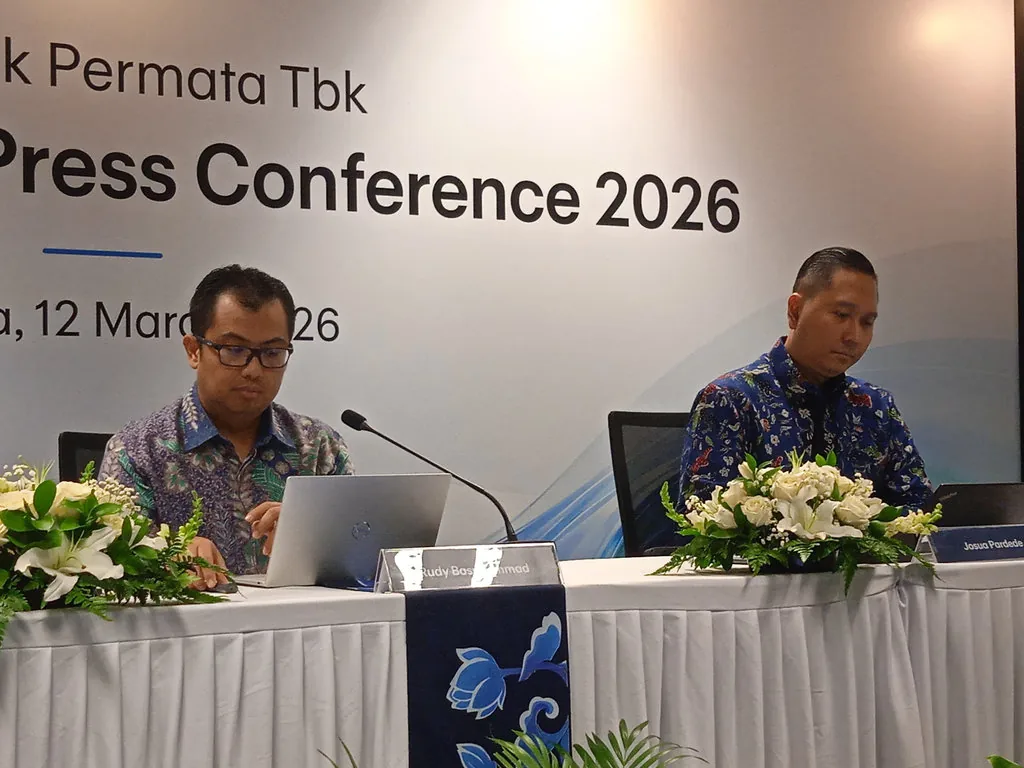
BI menghadapi pilihan yang sulit: pelonggaran terlalu cepat dapat menambah tekanan terhadap rupiah dan inflasi, sedangkan suku bunga tinggi yang berlangsung lama bisa menambah beban rumah tangga dan dunia usaha. Jika tekanan rupiah berlanjut, pasar berpotensi memperhitungkan kenaikan BI Rate lebih lanjut menjadi 6,25%. Chief Economist Permata Bank Josua Pardede juga memproyeksikan suku bunga acuan dapat naik 50 basis poin menjadi 6,5% pada akhir 2027. Itu adalah proyeksi, bukan keputusan yang sudah ditetapkan. Langkah yang masuk akal bukan menuntut BI mengorbankan stabilitas, melainkan memastikan kebijakan moneter berjalan seiring dukungan terarah bagi daya beli dan kegiatan usaha. Koordinasi lintas kementerian dan lembaga juga perlu menjaga agar tekanan akhir tahun tidak mengganggu perekonomian. Pada akhirnya, BI Rate 6% menguji apakah stabilitas makro dapat dipertahankan tanpa membiarkan konsumsi kelas menengah kehilangan tenaga. Target pertumbuhan 5,4% akan lebih sulit dicapai jika biaya mempertahankan rupiah dibayar dengan tertahannya belanja domestik.