
Penjualan besar menjadi penopang kinerja TPIA
Kinerja keuangan TPIA adalah gambaran kemampuan Chandra Asri Pacific menghasilkan penjualan dan EBITDA dari bisnis energi serta kimianya dalam periode pelaporan, sekaligus menjaga sumber daya untuk mendukung ekspansi. Pada sembilan bulan pertama 2026, PT Chandra Asri Pacific Tbk membukukan penjualan bersih USD8,2 miliar, EBITDA USD981 juta, dan laba komprehensif USD394,9 juta. Angka penjualan menempatkan skala usaha sebagai sorotan utama, sedangkan EBITDA memberi gambaran tentang hasil operasi sebelum bunga, pajak, depresiasi, dan amortisasi. Capaian ini layak dibaca sebagai pijakan, bukan bukti bahwa pertumbuhan berikutnya otomatis terjamin: laporan yang dirujuk masih belum diaudit dan angka kumulatif sembilan bulan tidak dapat disamakan dengan kinerja satu kuartal. Karena itu, judul yang menyebut kuartal III perlu dipahami dalam konteks periode sembilan bulan yang berakhir pada 30 September 2026.
Penjualan Chandra Asri yang besar juga perlu dilihat bersama kekuatan neraca. Pada akhir September, total aset tercatat USD14,2 miliar, ekuitas pemegang saham USD5 miliar, dan likuiditas USD4,2 miliar. Kombinasi skala operasi dan likuiditas memberi perusahaan ruang untuk melanjutkan investasi, tetapi tidak menghapus tantangan pelaksanaan proyek maupun risiko perubahan kondisi pasar. Dengan kata lain, kinerja ini kuat dari sisi ukuran dan kapasitas pendanaan; kualitas pertumbuhan selanjutnya akan lebih jelas ketika proyek baru mulai beroperasi dan kontribusinya tercermin dalam hasil usaha.
EBITDA dan ekspansi memberi konteks pada angka penjualan
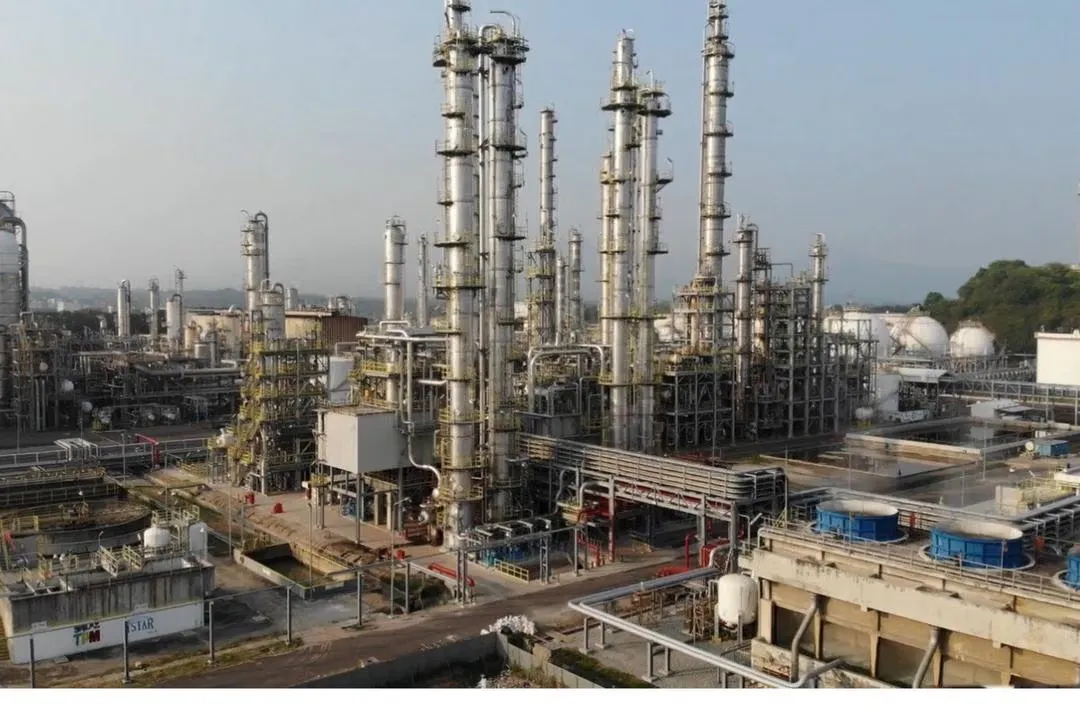
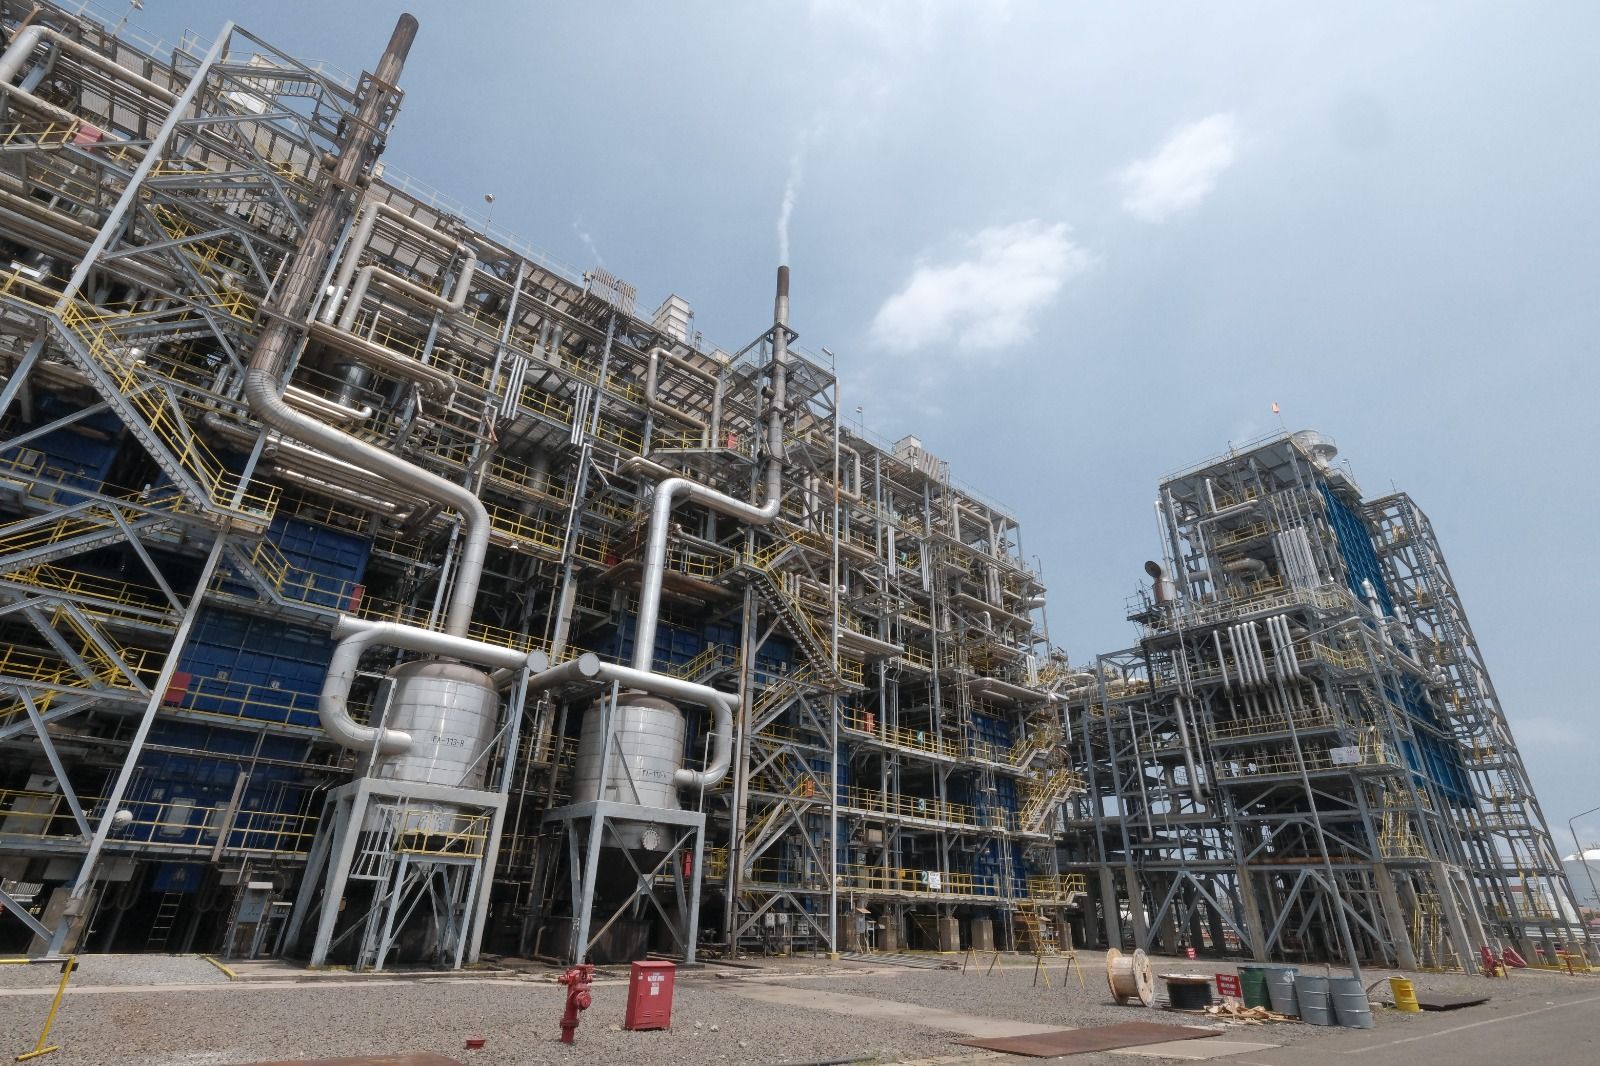
EBITDA TPIA sebesar USD981 juta menunjukkan bahwa capaian perusahaan bukan hanya soal besarnya penjualan. Namun, tanpa pembanding periode sebelumnya atau rincian margin dalam bahan yang tersedia, angka tersebut belum cukup untuk menyimpulkan apakah efisiensi operasi membaik. Penilaian yang lebih berguna adalah menghubungkannya dengan agenda investasi yang sedang berjalan. TPIA melanjutkan pengembangan sektor energi dan kimia, termasuk proyek pabrik chlor-alkali dan ethylene dichloride (CA-EDC) untuk memperkuat rantai pasok industri domestik.
Pembangunan CA-EDC telah mencapai 80% pada periode pelaporan, dengan dukungan pendanaan USD200 juta dari Indonesia Investment Authority dan Danantara. Fasilitas tersebut ditargetkan mulai beroperasi pada 2027 dengan kapasitas produksi soda kaustik 400.000 ton per tahun. Target itu memberi arah yang jelas bagi ekspansi, tetapi kontribusi komersialnya masih menunggu operasional. Di luar pasar domestik, grup juga meneruskan peremajaan aset di Singapura dan integrasi bahan bakar penerbangan. Prospek Pefindo atas peringkat idAA- perseroan direvisi menjadi positif, sebuah sinyal yang mendukung pembacaan atas posisi keuangan, bukan jaminan atas hasil proyek atau kinerja mendatang.
CDIA lebih kecil skalanya, tetapi EBITDA tumbuh lebih cepat
Perbandingan dengan CDIA memperjelas perbedaan skala dan karakter bisnis. Pada 9M2026, PT Chandra Daya Investasi Tbk mencatat pendapatan USD122,0 juta dan EBITDA USD49,9 juta, masing-masing tumbuh 16% dan 65% secara tahunan; marjin EBITDA-nya bertahan di 41%. Dari sisi nominal, pendapatan CDIA dan EBITDA-nya jauh di bawah angka penjualan bersih serta EBITDA TPIA. Namun, perbandingan langsung perlu hati-hati: TPIA merupakan grup energi dan kimia dengan penjualan bersih yang dilaporkan, sedangkan CDIA berfokus pada infrastruktur dan melaporkan pendapatan. Karena itu, angka CDIA lebih tepat dibaca sebagai ukuran model bisnis yang berbeda, bukan tolok ukur langsung bagi TPIA.
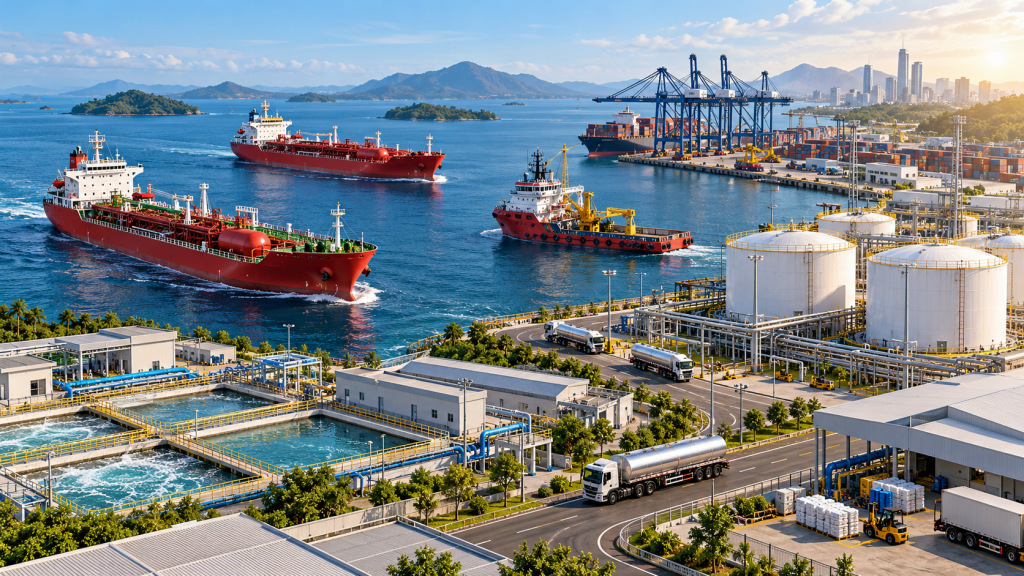
Kekuatan CDIA justru terlihat pada pertumbuhan EBITDA, marjin, dan visibilitas pendapatan. Sekitar 80% pendapatan berasal dari pelanggan pihak ketiga dan lebih dari 90% berbasis kontrak. Aset baru di segmen air, kepelabuhanan, penyimpanan, dan logistik memperluas kapasitas, sementara sejumlah proyek ditargetkan menuju operasi komersial pada 2027 dan berpotensi menambah kontribusi pendapatan. Jadi, pendapatan CDIA yang lebih kecil tidak serta-merta berarti performanya lemah; pertumbuhan EBITDA yang lebih cepat dan pendapatan berulang menjadi nilai pembeda. TPIA menawarkan skala penjualan yang jauh lebih besar, sedangkan CDIA menunjukkan pertumbuhan operasional dan basis kontrak yang patut diperhatikan.
Kesimpulan: skala kuat, pembuktian berikutnya ada pada eksekusi
TPIA menutup sembilan bulan pertama 2026 dengan penjualan bersih dan EBITDA yang menegaskan besarnya operasi, didukung likuiditas yang tercatat kuat serta investasi yang terus berjalan. Namun, angka kumulatif tersebut sebaiknya tidak disalahartikan sebagai hasil satu kuartal, dan skala penjualan saja belum menjawab bagaimana margin serta efisiensi berkembang. Perbandingan dengan CDIA menambah perspektif: TPIA unggul jauh dalam nominal penjualan dan EBITDA, sementara CDIA mencatat pertumbuhan EBITDA tahunan lebih tinggi, marjin 41%, dan porsi pendapatan berbasis kontrak yang besar. Bagi pembaca yang menilai kedua emiten, fokus berikutnya semestinya pada realisasi proyek, kontribusi aset baru, serta konsistensi hasil operasi. Kesimpulannya, kinerja TPIA kuat dari sisi skala, tetapi keberlanjutan hasil akan lebih meyakinkan bila ekspansi energi dan kimia berujung pada operasi komersial sesuai jadwal.
 Lazada