
Dari Alat Bantu Menjadi Pelaku: Lompatan Agentic AI di Keuangan
Agentic AI di sektor keuangan adalah sistem kecerdasan buatan dengan otonomi tinggi yang tidak hanya memberi rekomendasi, tetapi juga mampu mengambil keputusan dan mengeksekusi transaksi finansial secara mandiri, termasuk berinteraksi langsung dengan agentic AI lain tanpa keterlibatan manusia dalam setiap langkahnya.
Kita sudah keluar dari era AI sekadar kalkulator pintar. Wakil menteri yang membidangi komunikasi dan digital secara terang menyebut bahwa agentic AI mampu mengambil keputusan dan melakukan transaksi, bahkan ketika transaksi itu terjadi antara sistem AI dengan AI lain. Ini artinya peta risiko di sektor keuangan berubah total: bukan lagi soal kualitas rekomendasi, tetapi soal konsekuensi dari tindakan mesin yang terhubung langsung ke pasar. Ketika AI bisa mengeksekusi sendiri, setiap bug, bias data, atau serangan siber berpotensi langsung menyentuh saldo, portofolio, dan likuiditas. Menganggapnya sama seperti AI tradisional adalah kesalahan strategis yang akan mahal dibayar.
Robo Advisor dan Uji Coba Perdagangan Otonom: Sinyal Arah Industri
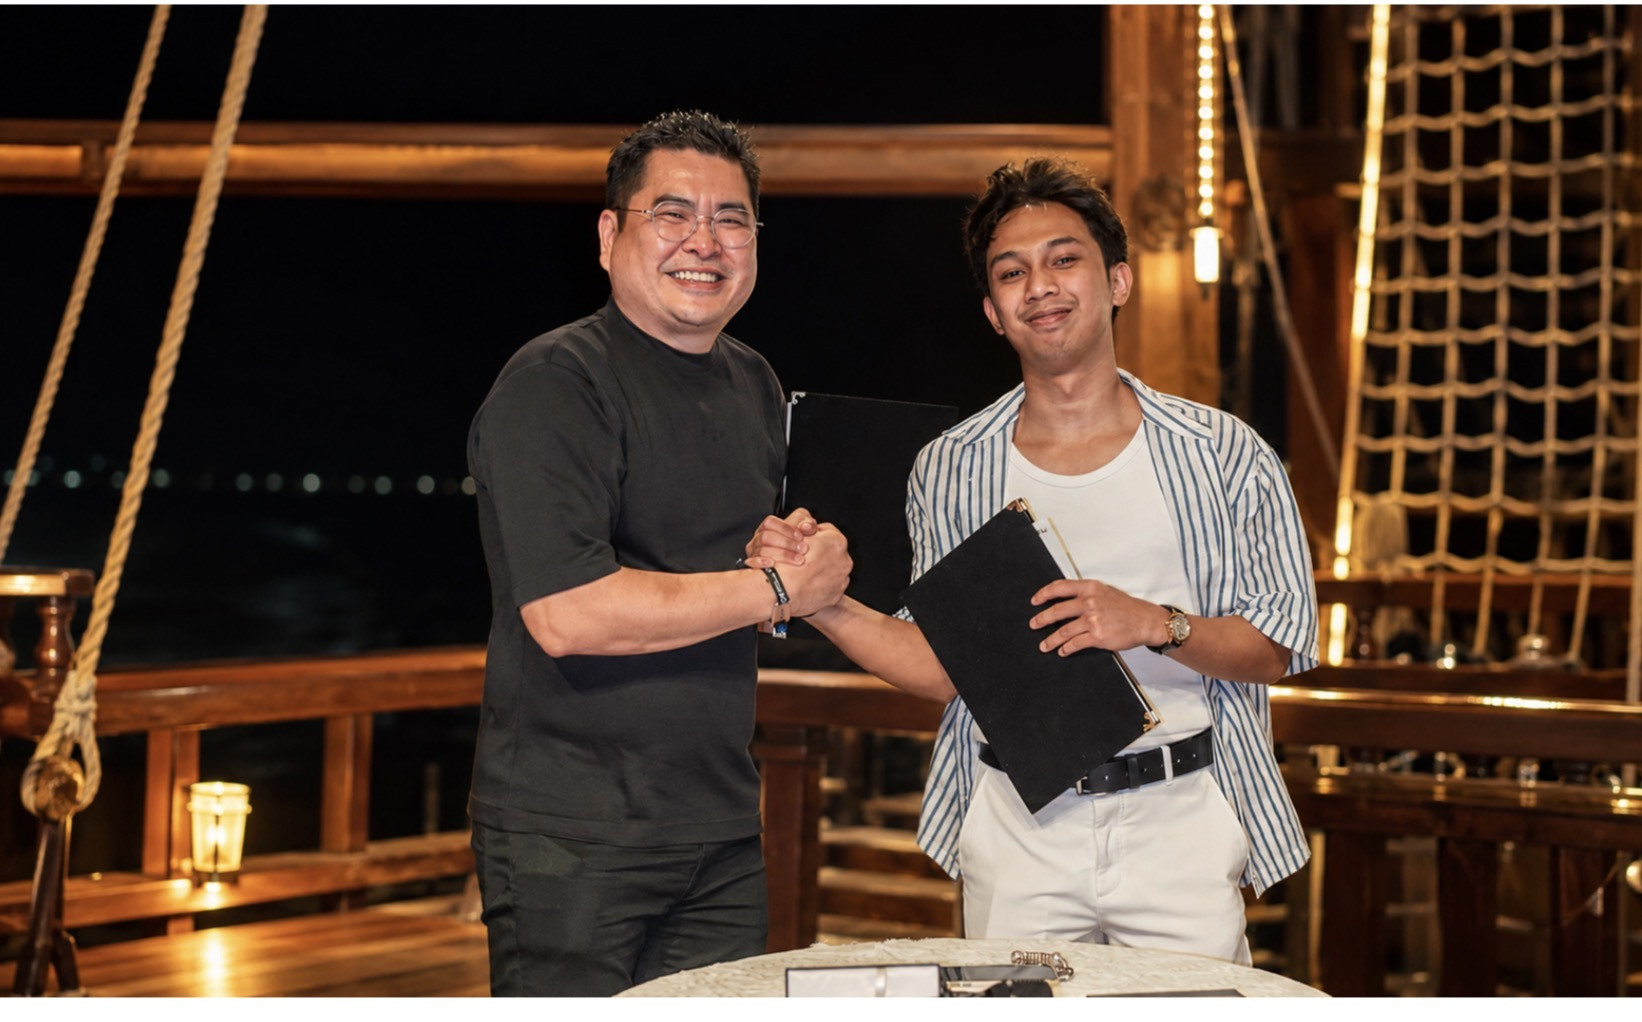
Sementara debat regulasi baru memanas, industri keuangan digital sudah bergerak. Perusahaan infrastruktur AI robo advisor WinX menandatangani MoU dengan Reku untuk menyiapkan uji coba pemanfaatan teknologi AI robo advisor di ekosistem perdagangan aset keuangan digital. Kolaborasi ini bukan sekadar proyek teknologi; ini adalah pernyataan bahwa pasar siap menguji AI perdagangan otonom secara nyata.
Robo advisor Indonesia yang dikembangkan WinX dirancang menganalisis kondisi pasar, mengidentifikasi peluang perdagangan, dan membantu menentukan strategi serta eksekusi transaksi berdasarkan parameter yang ditetapkan pengguna. Dengan jumlah investor aset kripto yang telah mencapai 22,69 juta dan nilai transaksi Rp 28,58 triliun pada Juni 2026—naik 24,20% dibanding bulan sebelumnya—dorongan otomatisasi lewat agentic AI transaksi nyaris tak terelakkan. Di sini terlihat jelas: industri bergerak dengan logika efisiensi dan skala, sementara regulasi keuangan digital masih berusaha mengejar.
Regulasi Keuangan Digital Tertinggal: Siapa Tanggung Jawab Saat AI Salah?
Begitu AI tak lagi sekadar penasihat, pertanyaan utamanya berubah: ketika terjadi kerugian, siapa yang bertanggung jawab? Pemerintah sendiri mengakui bahwa dengan masuknya agentic AI ke sektor keuangan, tantangan regulasi tidak cukup hanya mengatur penggunaan teknologi; perlu kejelasan siapa yang bertanggung jawab atas keputusan AI, seperti apa pengawasannya, dan bagaimana konsumen dilindungi.
Wamen yang sama menegaskan bahwa risikonya besar sehingga mitigasi risiko AI dan regulasi harus disiapkan sekarang, bukan nanti. Saat ini baru ada acuan etika AI lewat surat edaran menteri dan rancangan Peta Jalan Kecerdasan Artifisial Nasional beserta panduan etika AI yang sedang diproses menjadi peraturan presiden. Ini langkah penting, tetapi belum menjawab dilema paling praktis: apakah pelaku usaha, pengembang model, atau pihak lain yang menanggung beban ketika AI perdagangan otonom salah membaca pasar dan mengeksekusi transaksi yang merugikan nasabah.
Dampak ke Nasabah: Kemudahan, Risiko Tersembunyi, dan Kebutuhan Mitigasi
Bagi pengguna, agentic AI transaksi menjanjikan pengalaman keuangan yang serba otomatis: analisis pasar dilakukan sistem, strategi disusun algoritma, dan eksekusi berjalan tanpa harus menatap layar sepanjang hari. Kolaborasi WinX–Reku secara eksplisit bertujuan membantu investor, termasuk di produk derivatif yang kompleks dan berisiko tinggi. Namun di balik kemudahan itu, ada risiko yang sering luput: pengguna bisa kehilangan pemahaman atas risiko yang nyata karena merasa “AI sudah mengurus semuanya”.
Padahal keputusan AI di sektor keuangan bersinggungan langsung dengan transaksi, layanan, data pribadi, dan bahkan akses seseorang terhadap produk keuangan. Ketika dua sistem agentic AI saling bertransaksi, risiko tidak berhenti pada satu pengguna, melainkan bisa menyebar antarsistem. Itu sebabnya kerangka mitigasi risiko AI harus mengatur batas kewenangan AI, kewajiban pengawasan manusia, keamanan data, hingga cara mengendalikan risiko ketika sistem AI saling berinteraksi. Tanpa itu, masyarakat menjadi pihak yang menanggung biaya eksperimen teknologi.
Menuju Ekosistem AI Keuangan yang Inovatif tapi Terkendali
Pertanyaannya bukan lagi apakah AI perdagangan otonom akan dipakai, melainkan dalam bentuk tata kelola seperti apa. Pemerintah dan otoritas keuangan sudah bicara tentang kerangka tata kelola AI, pengawasan manusia, akuntabilitas, keamanan data, hingga sandbox lintas sektor sebagai ruang uji inovasi. Wamen menilai kolaborasi antara kementerian yang membidangi komunikasi dan digital dengan otoritas jasa keuangan harus menjadi tulang punggung ekosistem keuangan digital yang inovatif sekaligus aman.
Sikap yang diperlukan sekarang tegas: jangan mengerem inovasi, tetapi jangan membiarkan regulasi keuangan digital berjalan di belakang eksperimen pasar. Tanpa kerangka yang jelas, pelaku yang paling lemah—nasabah ritel—yang akan menanggung risiko terbesar. Agentic AI seharusnya menjadi infrastruktur yang memperkuat stabilitas sistem keuangan, bukan mesin otomatis yang mempercepat krisis. Regulasi yang presisi, mitigasi risiko AI yang serius, dan talenta yang paham etika serta manajemen risiko harus tumbuh secepat teknologi itu sendiri jika kita ingin ekosistem ini aman sekaligus kompetitif.