
Rebound tajam belum berarti pemulihan tuntas
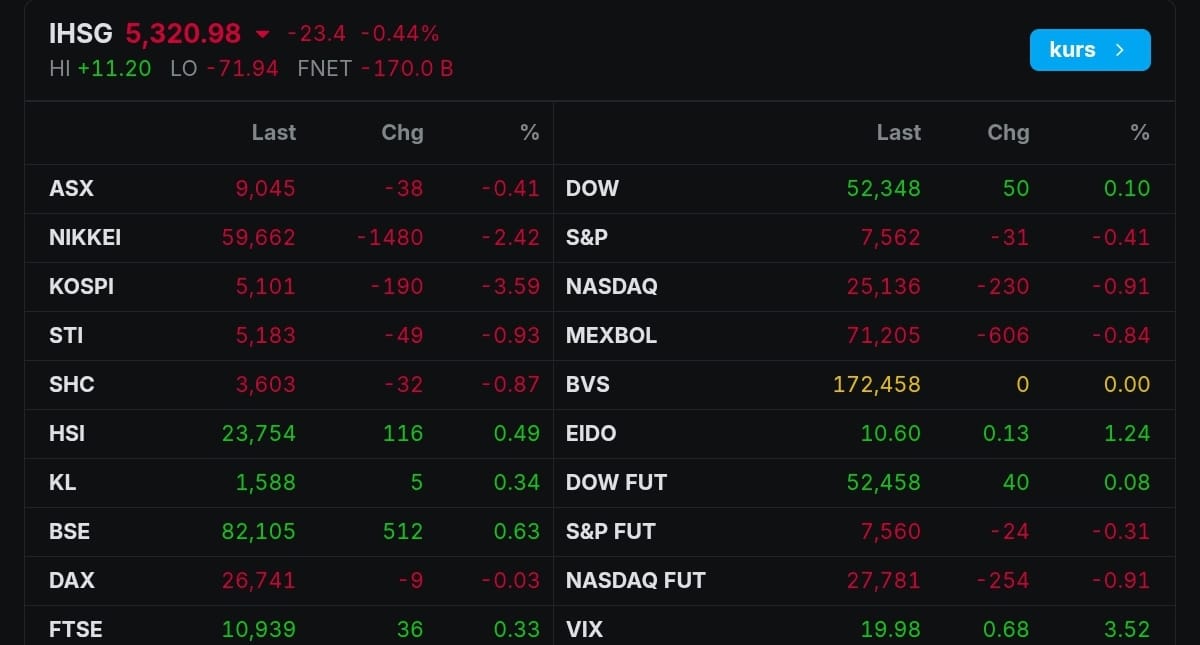
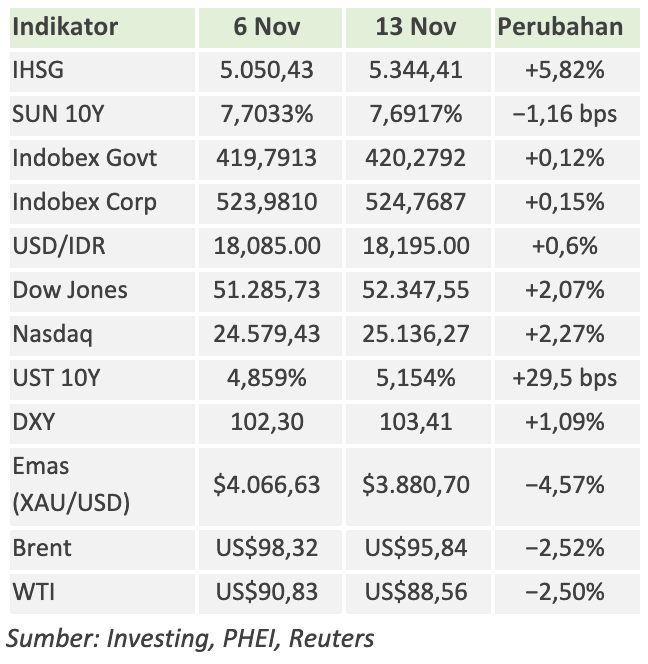
Indeks Harga Saham Gabungan (IHSG) adalah tolok ukur pergerakan harga saham di Bursa Efek Indonesia, sehingga perubahan pekanannya memberi gambaran arah pasar, bukan jaminan bahwa seluruh saham ikut bergerak sama. Pada perdagangan 9–13 November 2026, IHSG melonjak 5,82% dan menembus 5.300, mencapai 5.344,41 pada 13 November. Kenaikan ini layak disambut, tetapi belum cukup untuk menyebut pasar pulih dengan kokoh: pada pekan sebelumnya indeks turun 0,13% menjadi 5.050,42, setelah anjlok 6,18% pada akhir Oktober. Kapitalisasi pasar pada pekan 2–6 November juga merosot 1,34% menjadi Rp8.744 triliun dari Rp8.862 triliun. Jadi, rebound kuat ini lebih tepat dibaca sebagai pemulihan sentimen jangka pendek yang masih perlu pembuktian.
Ada tanda bahwa optimisme mulai kembali: investor asing mencatat pembelian bersih Rp463 miliar pada pekan tersebut. Namun, angka itu masih kecil dibandingkan akumulasi penjualan bersih asing sepanjang 2026 sebesar Rp97,63 triliun. Rata-rata nilai transaksi harian BEI naik 114,64% menjadi Rp23,70 triliun, tetapi lonjakan itu terutama dipengaruhi transaksi jumbo ADRO dan AADI senilai Rp66,8 triliun di pasar negosiasi, bukan kenaikan menyeluruh di pasar reguler. Investor sebaiknya tidak menyamakan indeks yang melonjak dengan arus dana yang sudah pulih luas dan konsisten.

Sentimen MSCI masih menjadi ujian kepercayaan
Sentimen MSCI membuat rebound IHSG rentan kehilangan tenaga. Dalam evaluasinya, MSCI mengeluarkan BRPT dan BRMS dari Global Standard Index serta tujuh saham dari Small Cap. Dampak langsung keputusan itu mungkin telah diantisipasi sebagian pelaku pasar, sehingga ketidakpastian jangka pendek sedikit mereda. Namun, persoalan transparansi kepemilikan saham dan risiko perubahan klasifikasi pasar belum selesai; keputusan MSCI berikutnya diperkirakan pada Juni 2027. Ini bukan sekadar isu teknis indeks. Ketidakjelasan mengenai struktur kepemilikan dapat mengurangi keyakinan investor asing, sementara arus masuk yang konsisten diperlukan agar kenaikan indeks lebih dari sekadar pantulan setelah koreksi.
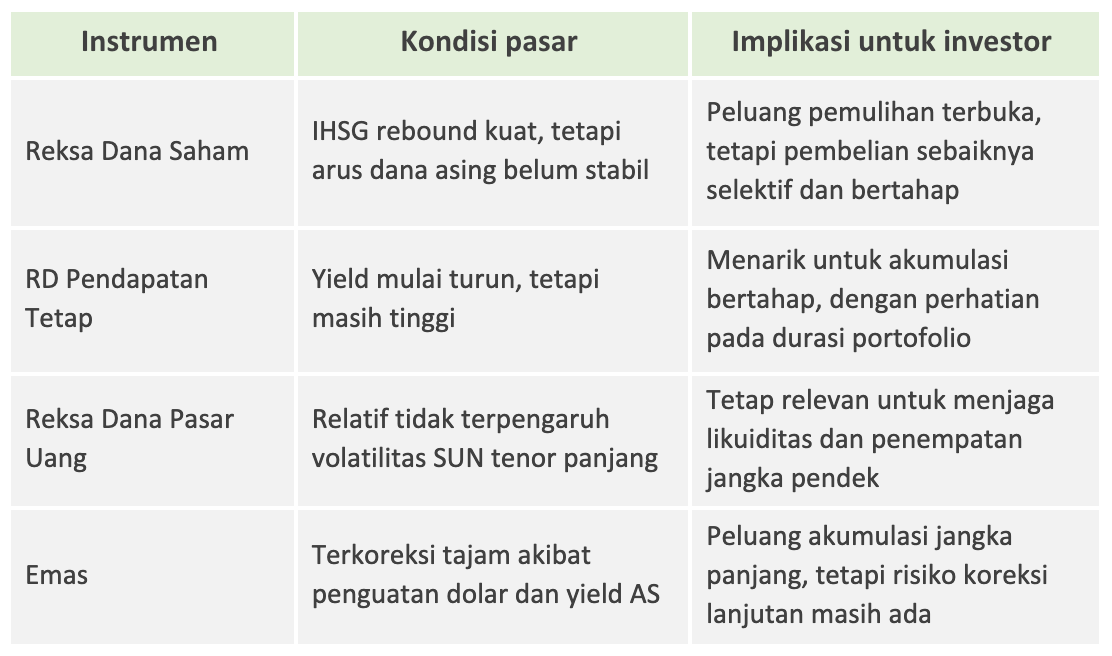
Bagi pemilik reksa dana saham, kenaikan IHSG berpotensi membantu kinerja portofolio, tetapi hasilnya tetap bergantung pada saham yang dimiliki dan kesinambungan pembelian asing. Karena itu, mengejar kenaikan setelah satu pekan yang kuat berisiko membuat investor mengabaikan masalah yang belum tuntas. Langkah yang lebih masuk akal adalah menilai komposisi portofolio dan toleransi risiko, bukan menganggap sentimen pasar sudah berbalik permanen.
Rupiah dan pasar obligasi mengingatkan risiko global
Kenaikan saham terjadi bersamaan dengan tekanan pada nilai tukar. Rupiah melemah 0,6% sepanjang 9–13 November 2026, berbalik dari penguatan 0,2% pada pekan sebelumnya, seiring inflasi Amerika Serikat yang melampaui ekspektasi, kenaikan yield US Treasury, dan penguatan dolar AS. Inflasi bulanan AS pada Oktober mencapai 0,4%, meningkatkan kemungkinan kebijakan moneter ketat dipertahankan, termasuk peluang kenaikan suku bunga pada Desember. Kondisi ini dapat menahan minat investor asing terhadap aset berisiko di pasar berkembang, bahkan ketika bursa saham global menguat.
Di pasar obligasi, yield SUN 10 tahun turun 1,16 basis poin menjadi 7,6917%, tetapi masih di atas level akhir Oktober sebesar 7,6275%. Penurunan yield SUN memberi tanda stabilisasi, bukan pemulihan yang mapan, karena yield US Treasury 10 tahun melonjak hampir 30 basis poin menjadi 5,154% dan rupiah melemah. Wall Street memang rebound sepanjang pekan yang sama: Dow Jones naik 2,07%, Nasdaq 2,27%, dan S&P 500 menguat 2,51%. Namun, penguatan saham Amerika berjalan beriringan dengan kenaikan yield Treasury—kombinasi yang dapat memperkuat daya tarik aset dolar dan membatasi aliran modal ke pasar domestik.
Sikap investor: optimistis dengan batas yang jelas
Bagi investor ritel, rebound IHSG adalah kabar baik, tetapi bukan alasan untuk menumpuk risiko tanpa rencana. Pemegang reksa dana saham dapat memperoleh manfaat jika penguatan berlanjut, namun prospeknya tetap terkait konsistensi pembelian asing dan penyelesaian persoalan MSCI. Di sisi pendapatan tetap, yield SUN yang masih tinggi mungkin menarik, tetapi investor reksa dana obligasi sebaiknya lebih selektif terhadap portofolio berdurasi panjang karena rentan jika yield kembali naik. Diversifikasi berbasis dolar dapat dipertimbangkan secara bertahap untuk mengelola risiko kurs, bukan sebagai taruhan jangka pendek pada pelemahan rupiah.
Kesimpulannya, IHSG sepekan menunjukkan bahwa selera risiko dapat pulih dengan cepat, tetapi daya tahannya belum teruji. Kinerja bursa yang lebih kuat perlu ditopang arus asing yang berkelanjutan, rupiah yang lebih stabil, dan kejelasan soal transparansi kepemilikan serta klasifikasi pasar. Sampai faktor-faktor itu membaik, kenaikan 5,82% patut dicatat sebagai rebound penting—bukan sinyal bahwa semua risiko telah berlalu.