
Pasar kembali menghitung risiko perang
Harga minyak dunia adalah nilai acuan perdagangan minyak mentah yang bergerak mengikuti keseimbangan pasokan, permintaan, dan risiko geopolitik, sehingga kabar konflik dapat mengubah arah pasar dengan cepat. Setelah anjlok lebih dari 7 persen dalam satu sesi, harga kembali menguat pada 3 November ketika laporan serangan militer AS terhadap Pulau Qeshm, Iran, mengguncang harapan bahwa perang segera mereda. Pembalikan ini bukan sekadar reaksi sesaat: pasar kembali memasukkan premi risiko konflik Iran ke dalam harga. Sehari kemudian, Brent dan WTI merosot lebih dari 8 persen, lalu pulih pada Kamis; Brent naik 4 persen dan WTI 2,9 persen. Pola tajam itu menunjukkan bahwa investor belum memiliki keyakinan kuat pada jalur diplomasi maupun keamanan pasokan. Selama kabar militer terus bertentangan dengan sinyal perundingan, harga akan tetap rentan bergerak keras ke dua arah.
Analis KCM Trade, Tim Waterer, menilai laporan serangan AS menambahkan premi risiko geopolitik ke harga minyak. Namun, kenaikan awal yang terbatas juga memperlihatkan bahwa sebagian risiko sudah diperhitungkan. Pemicu yang lebih menentukan bukan sekadar berita serangan, melainkan bukti gangguan nyata pada aliran minyak atau infrastruktur energi.
Selat Hormuz menjadi titik genting pasokan
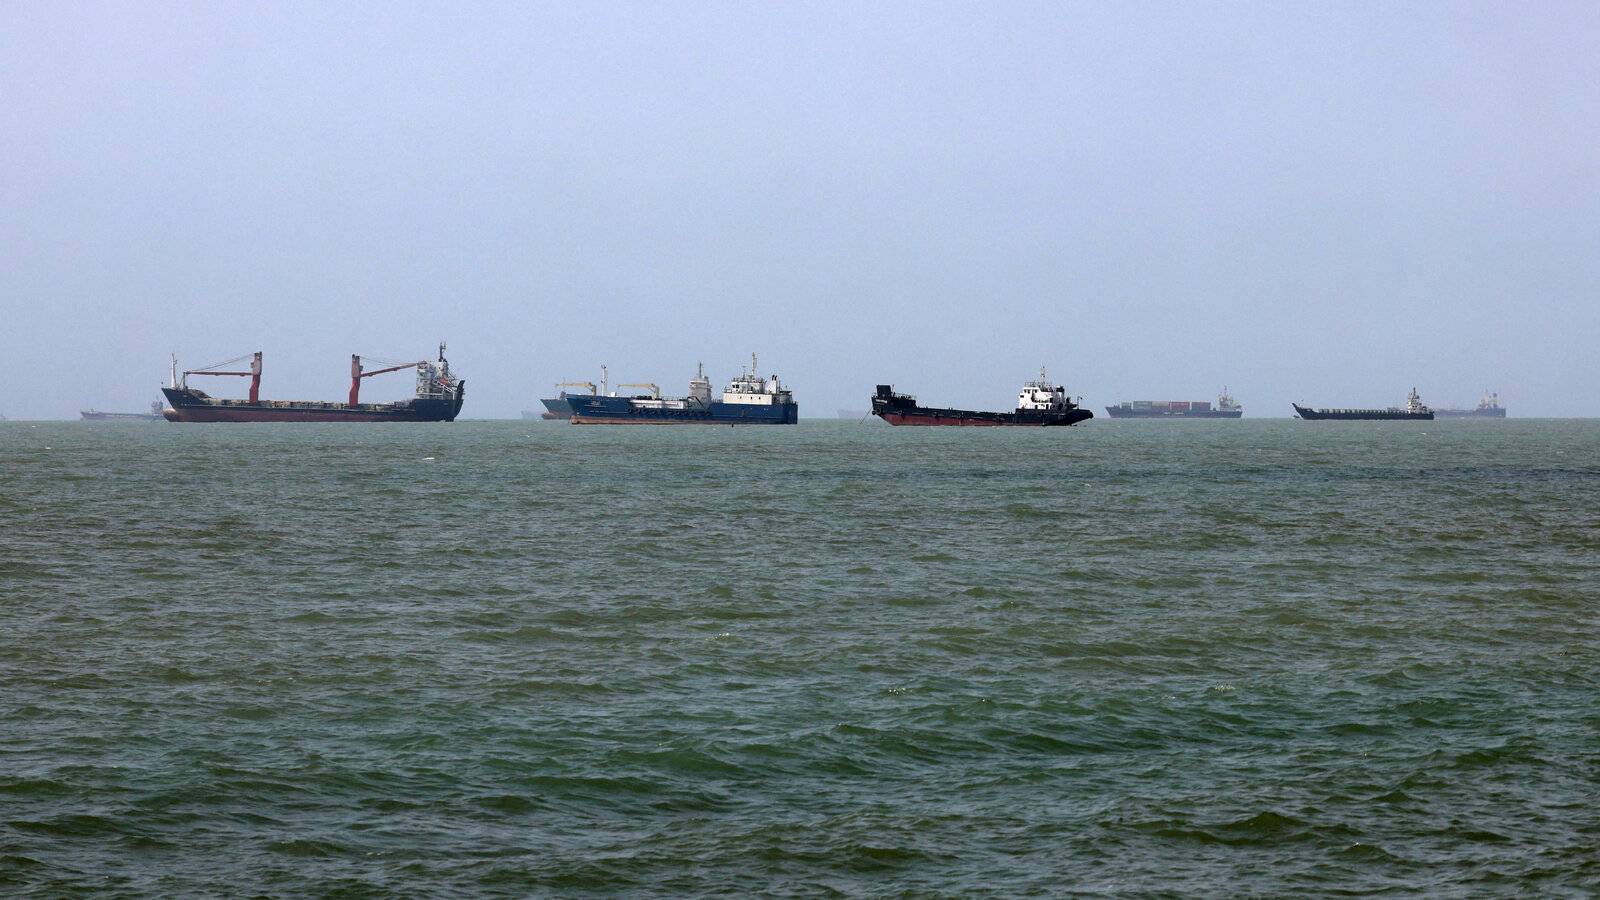
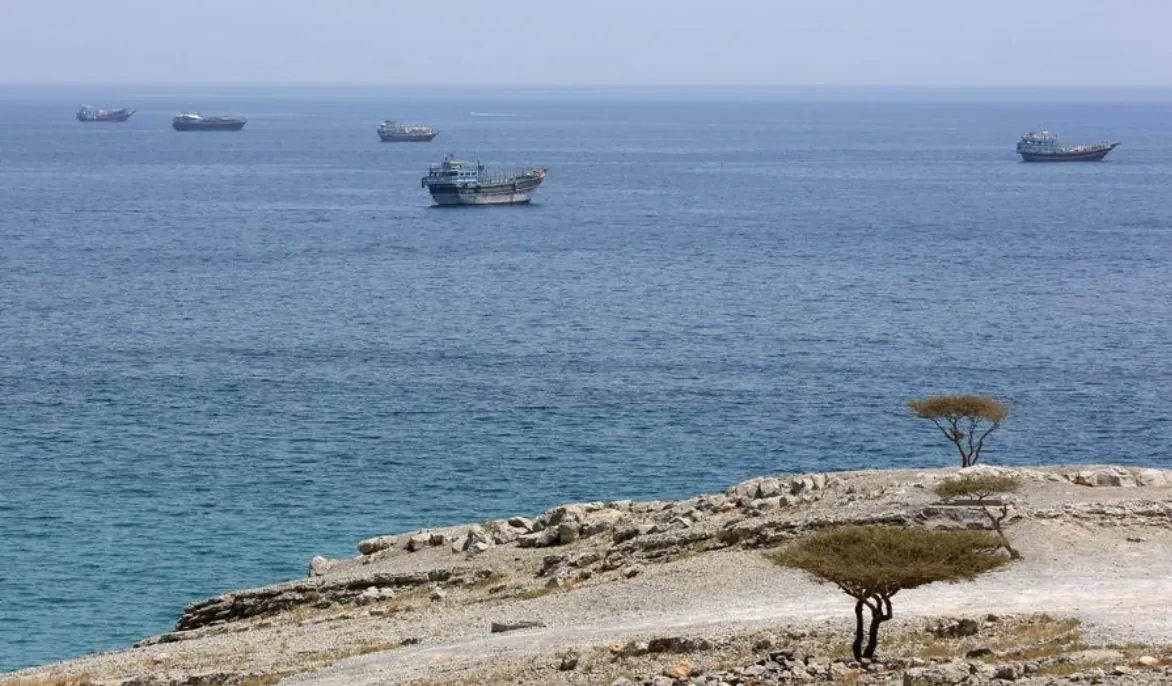
Selat Hormuz adalah jalur pelayaran strategis yang menghubungkan produsen minyak di Teluk Persia dengan pasar internasional dan dilalui sekitar seperlima pasokan minyak mentah serta gas alam dunia. Karena itu, ancaman terhadap kapal di kawasan ini bukan risiko abstrak: gangguan berkepanjangan dapat menekan pasokan dan menaikkan biaya energi. Investor kini mencermati laporan insiden kapal tanker, termasuk kapal yang menabrak ranjau laut atau menjadi sasaran drone. Badan Keamanan Maritim Inggris melaporkan sedikitnya lima kapal mengalami insiden sejak Minggu, mendekati catatan 35 kapal yang terdampak selama Oktober. Serangan terhadap kapal tanker turut mendorong pemulihan minyak Brent. Bagi pasar, jalur yang sulit dilalui dapat memicu premi risiko lebih besar daripada pernyataan politik, sebab hambatan fisik akan langsung mengganggu pengiriman. Selat Hormuz dengan demikian menjadi ukuran penting untuk menilai apakah lonjakan harga berumur pendek atau berkembang menjadi tekanan pasokan yang lebih serius.
Dampaknya tidak berhenti pada lantai perdagangan. Perang Iran telah mendorong kenaikan tajam harga bahan bakar, menjadikannya beban nyata bagi pengguna kendaraan dan rumah tangga yang menghadapi biaya energi lebih tinggi. Jika distribusi terganggu lebih lama, tekanan itu bisa bertahan sekalipun harga minyak sempat turun.
Diplomasi masih terbuka, tetapi belum cukup menenangkan pasar
Pemerintah Iran menyatakan komunikasi dengan AS untuk mengakhiri perang masih berlangsung, tetapi pembicaraan melalui mediator Qatar belum menghasilkan terobosan berarti. Ketidakpastian itu membuat pasar sulit menentukan arah: kesepakatan dapat mengurangi kekhawatiran pasokan, sedangkan kebuntuan atau serangan baru berpotensi memicu kenaikan lagi. Eurasia Group memperkirakan eskalasi dapat mendorong Brent kembali ke kisaran US$110–US$125 per barel. Angka tersebut merupakan proyeksi, bukan kepastian, dan perkembangan di Selat Hormuz akan menjadi penentu penting. Politik AS turut membayangi prospek konflik; Kongres baru yang dikuasai Demokrat dijadwalkan mulai bekerja pada Januari 2027. Namun, bagi pelaku pasar, indikator paling dekat tetaplah apakah serangan terhadap kapal dan fasilitas energi bertambah, serta apakah jalur pelayaran tetap berfungsi.
Kesimpulannya, harga minyak kembali naik karena pasar belum dapat menghapus risiko konflik Iran dari perhitungan, bukan karena pasokan sudah dipastikan terputus. Serangan AS dan insiden kapal tanker memperbesar kewaspadaan, sedangkan diplomasi belum memberi jaminan hasil. Selama Selat Hormuz rawan dan komunikasi politik belum menghasilkan kesepakatan yang nyata, harga minyak dunia kemungkinan tetap mudah bergejolak—dan konsumen perlu bersiap menghadapi tekanan biaya energi yang sulit reda.