
Divestasi Saham Tol Jogja-Solo: Langkah Berani Mengubah Portofolio
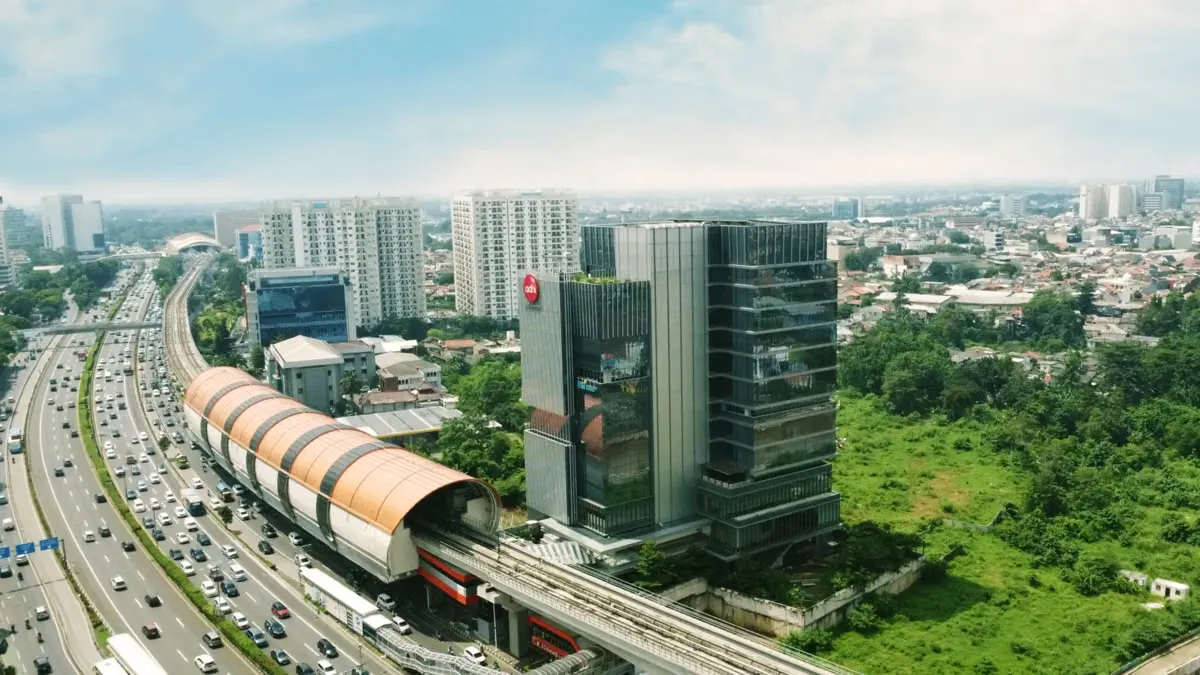
Divestasi saham tol adalah keputusan melepas kepemilikan saham perusahaan pada badan usaha jalan tol, biasanya kepada investor baru, untuk mengubah struktur keuangan, menyederhanakan portofolio, dan mengalihkan fokus dari fase investasi jangka panjang ke kebutuhan likuiditas dan penguatan neraca di tengah tekanan pembiayaan dan perubahan strategi bisnis. Dalam konteks ini, divestasi saham tol Adhi Karya menjadi sinyal bahwa perusahaan tidak lagi ingin duduk manis sebagai pemegang aset jalan tol, melainkan berusaha mengendurkan beban keuangan yang menumpuk. PT Adhi Karya (Persero) Tbk melepas kepemilikan minoritasnya di PT Jasamarga Jogja Solo melalui perjanjian jual beli saham bersyarat dengan PT Sarana Multi Infrastruktur (Persero). Selain itu, langkah ini dibungkus sebagai transaksi material yang wajib mendapat restu pemegang saham dalam RUPSLB, sehingga jelas bukan keputusan teknis semata, tetapi perubahan arah strategis yang cukup mendasar bagi Adhi Karya saham dan citra perusahaan di mata pasar.
Angka-angka Besar di Balik Divestasi Jasamarga Jogja Solo
Di atas kertas, angka divestasi saham tol Jogja–Solo terlihat menggiurkan. Adhi Karya akan menjual 1.714.808 saham PT Jasamarga Jogja Solo, setara 47,18 persen dari seluruh saham yang ditempatkan dan disetor penuh. Nilai transaksi penjualan saham tersebut mencapai Rp1,76 triliun. "Perseroan setuju untuk menjual 1.714.808 saham JMJ yang mewakili 47,18 persen dari seluruh saham yang telah ditempatkan dan disetor penuh dalam JMJ, dengan harga pembelian sebesar Rp1.765.816.000.000," ujar Corporate Secretary ADHI Siswanto. Di luar JMJ, Adhi Karya juga memasukkan PT Dumai Tirta Persada dalam paket divestasi, melepas 74.353 saham atau 51 persen dengan nilai Rp141 miliar kepada PT Futura Energi Global Tbk. Setelah seluruh transaksi selesai, perusahaan berpotensi menerima sekitar Rp1,9 triliun sebelum pajak dan biaya terkait. Untuk pasar, angka ini adalah napas segar; untuk manajemen, ini adalah amunisi finansial yang sayangnya didapat dengan mengorbankan aset tol yang dulu diposisikan sebagai mesin pendapatan jangka panjang.
JMJ Masih Merugi, ADHI Memilih Keluar Lebih Cepat
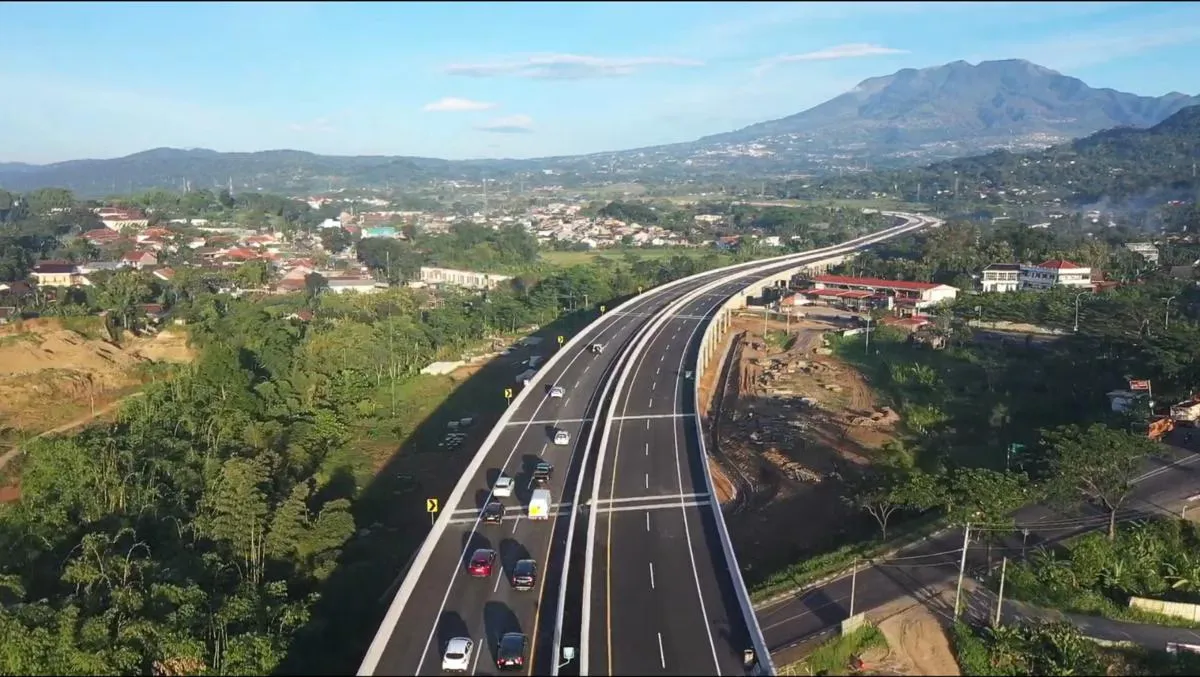
Keputusan keluar dari Jasamarga Jogja Solo tidak datang di ruang hampa. Badan usaha jalan tol ini mengelola ruas Tol Solo–Yogyakarta–NYIA Kulon Progo sebagai bagian dari infrastruktur tol Indonesia yang masih dalam tahap awal pengoperasian. Tahap awal berarti volume kendaraan belum stabil dan pendapatan tol belum optimal, sementara beban bunga pembiayaan sudah menekan laporan laba rugi. Dalam situasi seperti itu, manajemen Adhi Karya tampak menilai bahwa menahan kerugian JMJ akan semakin membebani kinerja konsolidasi. Setelah divestasi rampung, Adhi Karya tidak lagi memiliki saham di JMJ dan tidak lagi mencatat bagian laba atau rugi dari perusahaan tersebut. Secara akuntansi, ini seperti memotong sumber luka sebelum makin dalam; secara strategi, perusahaan melepaskan potensi pendapatan masa depan demi mengurangi risiko sekarang. Pilihan ini mencerminkan preferensi jangka pendek: stabilisasi neraca lebih penting daripada menunggu fase matang proyek tol yang bisa memakan waktu bertahun-tahun.
RUPSLB, Pengalihan Dana, dan Dampaknya ke Pengguna Tol
Rapat Umum Pemegang Saham Luar Biasa pada 13 November menjadi panggung resmi bagi Adhi Karya untuk meminta dukungan atas divestasi saham tol Jogja–Solo. Transaksi ini memerlukan persetujuan lebih dari tiga perempat saham dengan hak suara yang sah, sehingga pemegang saham dipaksa memilih antara tetap menanggung risiko proyek tol atau menerima suntikan dana besar sekarang. Di saat yang sama, perusahaan mengajukan perubahan penggunaan sisa dana Penawaran Umum Terbatas HMETD II sebesar Rp378,69 miliar, yang semula dialokasikan untuk penyertaan modal di sejumlah entitas termasuk JMJ, menjadi kebutuhan modal kerja. Di balik bahasa formal itu, tersirat pesan: fokus bergeser dari ekspansi kepemilikan tol ke menjaga likuiditas dan operasional harian. Bagi pengguna tol, kepemilikan beralih ke SMI, tetapi badan usaha tol tetap beroperasi dalam kerangka infrastruktur tol Indonesia yang diatur negara. Artinya, perubahan pemegang saham lebih berdampak ke struktur keuangan proyek daripada ke pengalaman berkendara sehari-hari, meski arah pengembangan jangka panjang ruas Tol Jogja–Solo bisa ikut berubah sesuai prioritas investor baru.
Implikasi Strategis Jangka Panjang bagi Pasar Infrastruktur
Divestasi JMJ dan Dumai Tirta Persada adalah sinyal bahwa perusahaan konstruksi besar mulai mengakui batas kemampuan menanggung risiko aset jangka panjang. Adhi Karya, yang sebelumnya ikut membentuk Jasamarga Jogja Solo sebagai BUJT bersama Jasa Marga, kini memilih kembali ke peran yang lebih murni sebagai kontraktor ketimbang pemilik tol. Bagi pasar infrastruktur, masuknya PT Sarana Multi Infrastruktur ke saham JMJ menunjukkan bahwa pembiayaan dan kepemilikan tol akan semakin didominasi entitas yang berorientasi pada pendanaan, bukan konstruksi semata. Ini bisa membuat skema proyek tol ke depan lebih disiplin secara keuangan, tetapi juga berpotensi mengurangi ruang perusahaan konstruksi untuk menikmati buah investasi jangka panjang. Akhirnya, keputusan ini menempatkan Adhi Karya di posisi yang lebih ringan dari sisi neraca, namun kurang berotot dalam mempengaruhi arah pengembangan infrastruktur tol Indonesia. Pasar akan menilai apakah pilihan mengurangi kepemilikan aset demi kesehatan finansial adalah strategi yang bijak atau tanda bahwa model lama kepemilikan tol oleh kontraktor sudah waktunya ditinggalkan.