
Inti Kebijakan: Pembebasan PPN Outsourcing dan Restitusi Ekspor
Insentif PPN tekstil adalah rencana kebijakan pajak yang memberi fasilitas, termasuk kemungkinan pembebasan Pajak Pertambahan Nilai atas penggunaan tenaga kerja outsourcing dan percepatan restitusi PPN ekspor, untuk meringankan beban biaya produksi serta meningkatkan daya saing perusahaan tekstil berorientasi ekspor di tengah fluktuasi pesanan musiman dan tekanan pasar global.
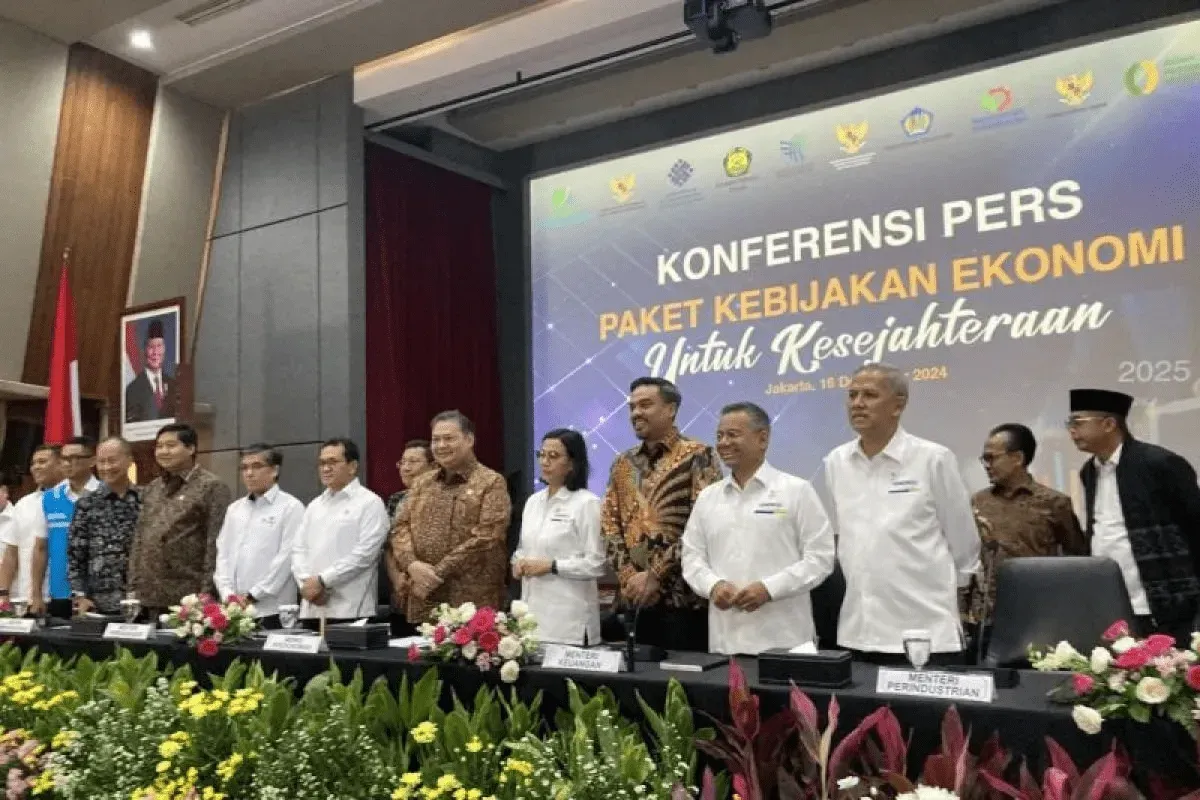
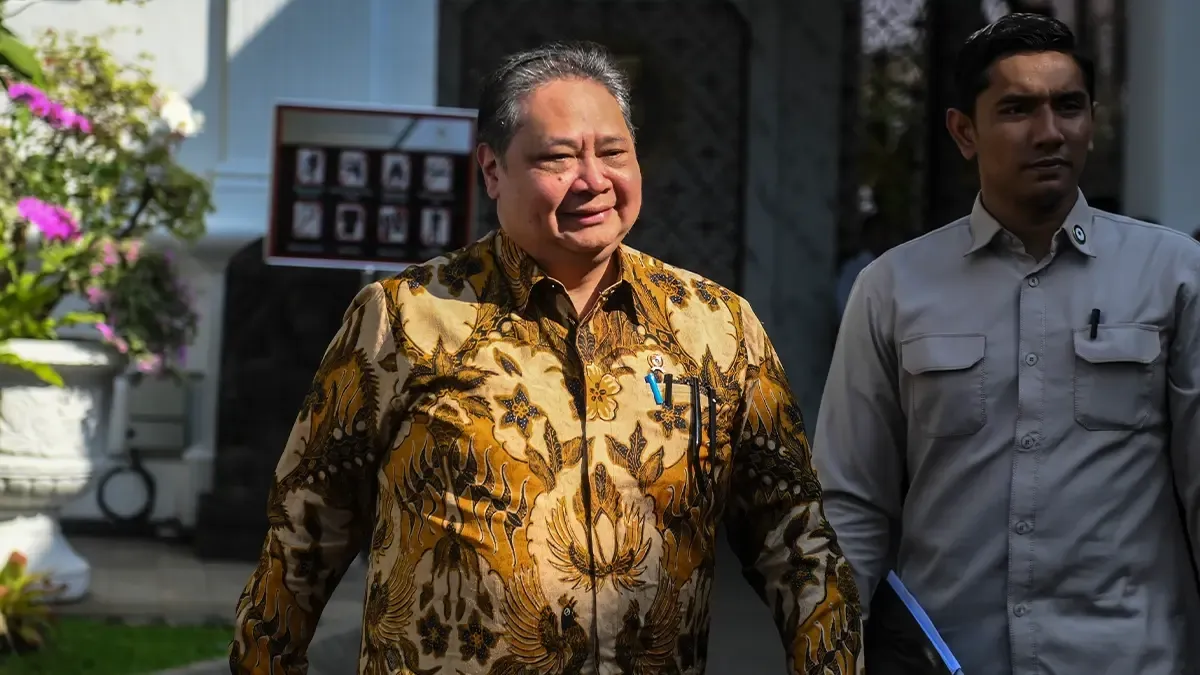
Pemerintah, melalui Menko Perekonomian Airlangga Hartarto, tengah mengkaji pemberian insentif pembebasan PPN bagi pekerja outsourcing di industri tekstil berorientasi ekspor. Rencana ini menyasar perusahaan yang menggunakan tenaga kerja alih daya ketika pesanan melonjak dan kapasitas tetap tidak mencukupi. Pada saat yang sama, pemerintah membahas percepatan restitusi PPN ekspor agar pengembalian pajak tidak memakan waktu lama dan tidak mengganggu arus kas pelaku usaha. Secara politis, ini jelas bukan kebijakan netral: Presiden Prabowo Subianto disebut secara spesifik meminta perlakuan khusus PPN untuk sektor tekstil, terutama terkait alih daya. Artinya, sektor ini sedang diposisikan sebagai prioritas yang mendapat karpet merah fiskal dibanding banyak sektor lain yang masih berkutat dengan prosedur PPN yang kaku.

Mengapa Outsourcing Jadi Pusat Insentif PPN Tekstil?
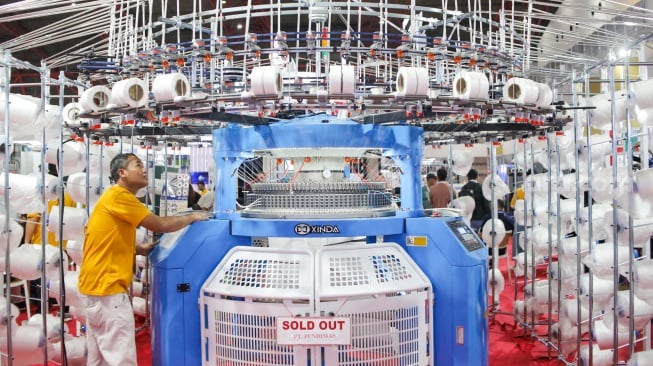
Alasan pemerintah menjadikan outsourcing industri tekstil sebagai fokus insentif PPN bukan semata soal efisiensi pajak, melainkan karakter dasar bisnis tekstil yang sangat bergantung pada musim dan pesanan. Industri tekstil dan produk tekstil (TPT) dalam negeri mempunyai siklus produksi yang tidak merata sepanjang tahun; volume produksi garmen dan kain naik turun mengikuti order dari pasar ekspor yang mengenal musim winter, summer, autumn/fall, dan spring.
Dalam kenyataan di pabrik, ketika volume pesanan meningkat, perusahaan biasanya merekrut pekerja tambahan dari penyedia jasa tenaga kerja alias outsourcing. Pada fase normal, mereka kembali mengandalkan tenaga kerja inti. Pola ini membuat beban PPN atas jasa outsourcing terasa seperti biaya ekstra yang datang tepat di saat perusahaan butuh menambah kapasitas produksi. Pemerintah melihat titik tekanan ini dan memandang perlu adanya fasilitas PPN atas jasa penyediaan tenaga kerja bagi pabrik-pabrik tekstil lokal. Jika pembebasan PPN diberlakukan, ongkos tenaga kerja outsourcing turun secara langsung, memberi ruang bagi perusahaan untuk menawarkan harga lebih kompetitif atau menyerap margin guna bertahan di persaingan global. Namun, ada pertanyaan lanjutan: apakah insentif ini akan mendorong perusahaan makin bergantung pada skema alih daya dan menunda pembenahan struktur ketenagakerjaan permanen?
Restitusi PPN Ekspor: Kunci Arus Kas, Bukan Sekadar Administrasi
Percepatan restitusi PPN ekspor dalam kebijakan pajak tekstil yang baru bukanlah detail teknis administratif; ini adalah urat nadi likuiditas bagi perusahaan yang hidup dari pasar luar negeri. Selama ini, perusahaan berorientasi ekspor umumnya mengajukan restitusi atas PPN yang telah dibayarkan, namun proses pengembalian tersebut dirasakan terlalu lama sehingga mengunci modal kerja yang seharusnya bisa diputar kembali.
Airlangga Hartarto menegaskan bahwa restitusi diminta agar prosesnya tidak terlalu lama, dan hal ini sudah dibicarakan dengan Menteri Keuangan. Di sini tampak ambisi pemerintah: mengurangi friksi pajak bagi eksportir tekstil agar mereka tidak kalah cepat dari pesaing di negara lain yang sudah lebih dulu memberi kelonggaran fiskal. Insentif PPN, termasuk percepatan restitusi, disebut sebagai bagian dari langkah memperkuat industri tekstil nasional. Namun kecepatan prosedur saja tidak cukup; kualitas pemeriksaan, kepastian aturan, dan sinkronisasi dengan kebijakan lain seperti harmonisasi tarif hulu-hilir dan pemberantasan produk ilegal juga menentukan apakah industri benar-benar merasa terbantu, atau sekadar dipaksa berpacu dengan aturan yang berubah tetapi tetap rumit.
Daya Saing Tekstil: Fasilitas PPN Bukan Obat Tunggal
Jika dilihat sebagai paket lengkap, kebijakan pajak tekstil berupa insentif PPN outsourcing dan restitusi PPN ekspor adalah langkah penting, tetapi bukan obat tunggal bagi persoalan daya saing. Pemerintah sendiri mengaitkan insentif ini dengan langkah lain: penguatan pasokan bahan baku dari dalam dan luar negeri, harmonisasi tarif antara sektor hulu dan hilir, serta penertiban masuknya produk tekstil ilegal seperti pakaian balpres yang mengganggu pasar lokal.
Dalam jangka pendek, pembebasan PPN tenaga kerja outsourcing dapat menurunkan beban biaya ketika pesanan menumpuk, sementara percepatan restitusi PPN ekspor membantu menjaga arus kas dan memudahkan investasi ulang ke mesin dan kualitas produk. Namun dalam jangka panjang, risiko bergantung pada insentif fiskal adalah lahirnya industri yang "ketagihan" perlakuan khusus dan lambat berbenah di sisi produktivitas, teknologi, dan reformasi tenaga kerja. Tanpa strategi peningkatan nilai tambah, peningkatan keterampilan, dan penertiban perdagangan ilegal yang konsisten, insentif PPN tekstil berpotensi hanya menjadi tambalan sementara yang mengulur waktu menghadapi tekanan global, bukan lompatan menuju posisi baru yang lebih kuat.