
Pembiayaan Mobil Listrik: Dari Produk Mahal ke Aset Terjangkau
Pembiayaan mobil listrik adalah skema kredit yang dirancang khusus untuk membantu konsumen membeli kendaraan listrik dan hybrid melalui DP rendah, cicilan terstruktur, program test drive mobil listrik, serta insentif seperti cashback dan asuransi terintegrasi yang menurunkan beban awal kepemilikan. Selama ini, banyak orang menganggap kendaraan listrik sebagai barang mewah yang sulit dijangkau, bukan karena harga katalog semata, tetapi karena akses pembiayaan yang kaku dan minimnya pemahaman terhadap teknologi baru. Di sinilah lembaga pembiayaan mulai mengubah permainan: mereka tidak hanya menjual kredit, tetapi membangun kepercayaan, pengalaman, dan ekosistem yang membuat transisi ke kendaraan ramah lingkungan terasa logis, bukan menakutkan.
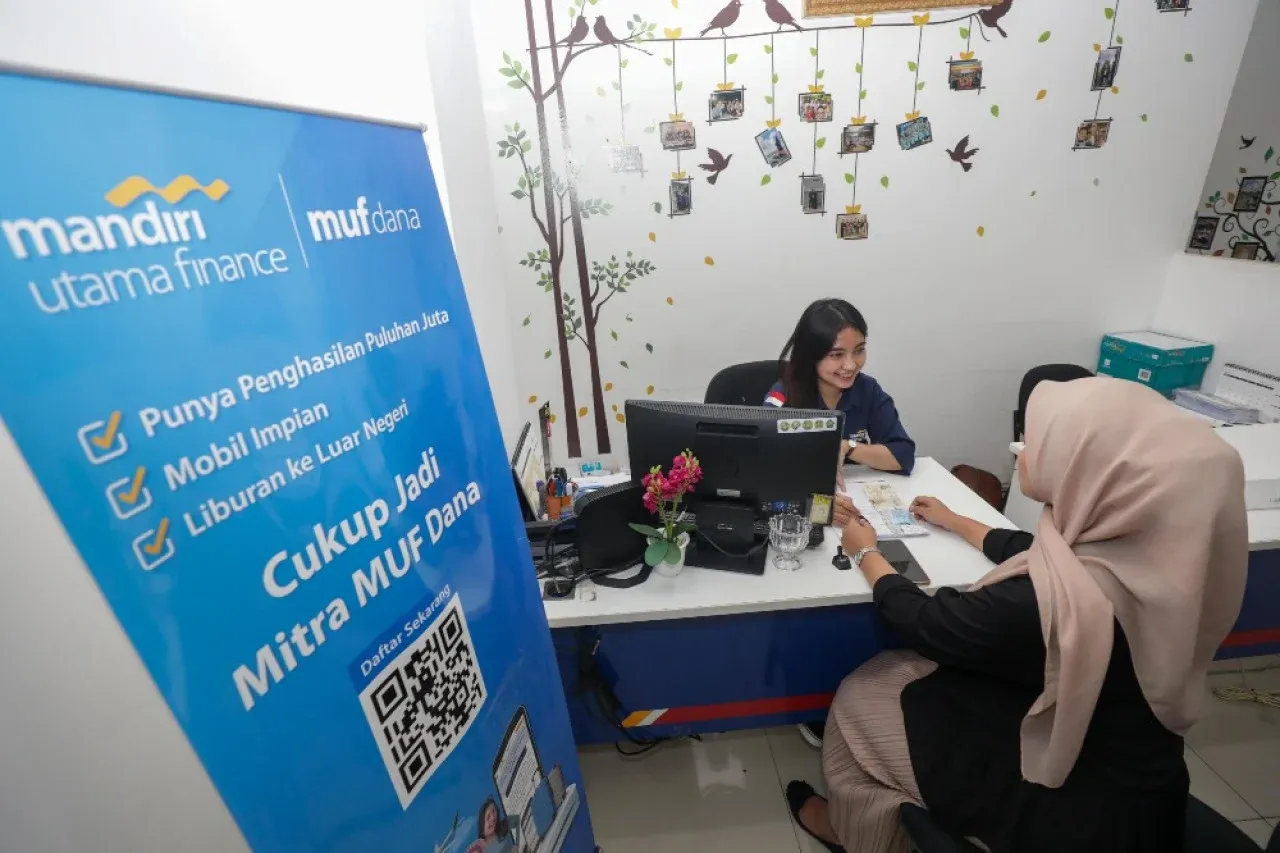
Langkah PT Mandiri Utama Finance (MUF) memperluas pembiayaan mobil listrik dan hybrid adalah contoh paling jelas dari perubahan pendekatan ini. Alih-alih menunggu konsumen datang ke kantor cabang, MUF membawa produk, kendaraan, dan tim konsultan langsung ke titik aktivitas nasabah, lengkap dengan skema DP rendah kendaraan listrik, program cashback EV, dan proteksi asuransi. Strateginya sederhana tapi tegas: jika mobil listrik ingin masuk arus utama, maka akses finansialnya harus senyaman membeli mobil konvensional, bahkan lebih. Tanpa ini, semua wacana tentang mobilitas ramah lingkungan akan berhenti di brosur dan konferensi pers, tidak pernah menyentuh garasi rumah tangga.
DP 10%, Cashback, dan Asuransi: Memotong Hambatan di Uang Muka
Uang muka adalah tembok pertama yang sering menggagalkan niat beli kendaraan listrik. MUF memilih menurunkan tembok itu dengan menawarkan DP mulai 10% untuk pembiayaan kendaraan listrik dan hybrid. Ini bukan sekadar angka promosi; DP rendah kendaraan listrik menggeser persepsi bahwa EV adalah produk elit. Ditambah program cashback EV hingga Rp2 juta dan perlindungan asuransi dengan manfaat sampai Rp10 juta, paket ini secara psikologis mengurangi rasa “taruhan besar” saat orang beralih ke teknologi baru. Salah satu pernyataan kunci dari MUF menegaskan bahwa skema ini sengaja dirancang untuk mengurangi pertimbangan utama konsumen, yaitu akses terhadap pembiayaan kendaraan listrik.
Kekuatan strategi ini terletak pada integrasinya: DP ringan, potongan biaya via cashback, dan asuransi yang melekat dari awal membuat total risiko terasa lebih terkendali. Konsumen tidak lagi dihadapkan pada biaya awal tinggi plus kebingungan memilih proteksi sendiri. Dengan memasukkan asuransi ke dalam paket pembiayaan, lembaga keuangan mengirim sinyal bahwa mereka siap berbagi risiko teknologi baru ini. Hasilnya, pembeli segmen mainstream—yang biasanya sangat sensitif pada arus kas bulanan—pun lebih berani mempertimbangkan cicilan kendaraan ramah lingkungan, bukan hanya melihat brosur lalu batal di meja kalkulator.
Test Drive Mobil Listrik: Pengalaman Nyata Mengalahkan Keraguan
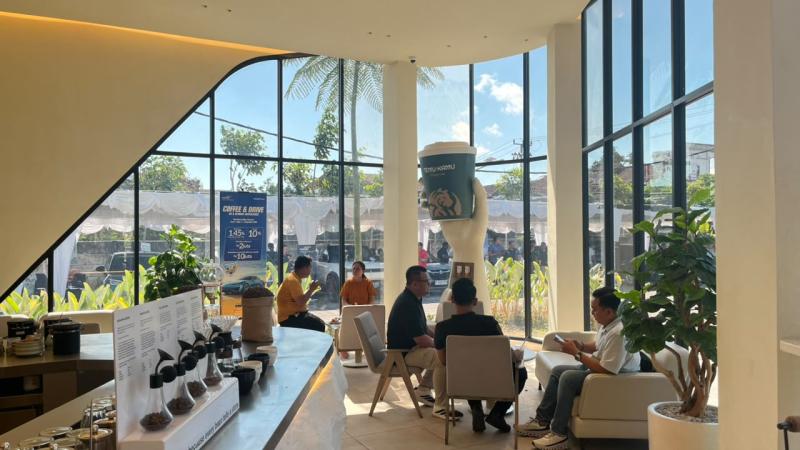
Transisi ke kendaraan listrik bukan hanya soal angka cicilan; ini soal keberanian meninggalkan mesin konvensional. MUF memahami hal ini dan menggelar program Coffee & Drive: EV & Hybrid Experience bersama bank mitra dan jaringan dealer otomotif di Bali, yang memberi kesempatan nasabah untuk mengenal dan mencoba langsung berbagai kendaraan listrik dan hybrid pada 4–5 September di sebuah kafe di Bali. Dalam enam sesi, peserta tidak hanya melakukan test drive mobil listrik, tetapi juga mengikuti sharing session, mini games, dan konsultasi pembiayaan. MUF menegaskan bahwa pengalaman langsung adalah faktor penting untuk meningkatkan kepercayaan konsumen terhadap teknologi kendaraan listrik dan hybrid.
Secara praktis, acara seperti ini memotong beberapa lapis kekhawatiran sekaligus. Nasabah bisa merasakan tarikan motor listrik, menguji kenyamanan kabin, hingga bertanya langsung soal baterai, jarak tempuh, dan servis. Mereka juga dapat mendapatkan informasi produk, berdiskusi dengan dealer dan pihak pembiayaan, lalu mengajukan pembiayaan di lokasi yang sama. Ini jauh lebih efektif dibanding brosur panjang atau iklan digital. Alih-alih menjual mimpi, lembaga pembiayaan mengizinkan konsumen menguji sendiri realitasnya. Ketika pengalaman berkendara terasa meyakinkan dan segera diikuti penjelasan cicilan yang masuk akal, keputusan beralih ke EV menjadi lebih rasional ketimbang impulsif.
Sinergi Bank, Dealer, dan Digital: Membawa EV ke Arus Utama
Satu kesalahan umum dalam mendorong adopsi EV adalah menganggap cukup dengan menambah model kendaraan. MUF memilih jalur berbeda: mengintegrasikan pembelian dan pembiayaan dalam satu rangkaian kegiatan bersama bank dan dealer otomotif. Melalui sinergi tersebut, nasabah dapat memperoleh informasi produk, mencoba kendaraan, berkonsultasi mengenai pembiayaan, hingga mengajukan pembiayaan langsung di lokasi kegiatan. Bahkan, program DP rendah dan cashback juga dapat diakses melalui aplikasi mobile perbankan yang sudah akrab bagi nasabah. Pendekatan ini memperluas jangkauan akses pembiayaan ke berbagai wilayah tanpa mengandalkan kantor cabang fisik semata.
Data penyaluran pembiayaan MUF yang mencapai Rp16,4 triliun hingga Agustus, tumbuh 9,4% year on year, menunjukkan bahwa strategi terintegrasi ini bukan sekadar aktivitas pemasaran musiman. Pertumbuhan tersebut memperlihatkan bahwa ketika bank, lembaga pembiayaan, dan dealer bergerak bersama, adopsi kendaraan ramah lingkungan bisa naik tanpa harus menunggu regulasi baru. MUF juga menyatakan akan terus menghadirkan kegiatan yang menggabungkan edukasi, pengalaman berkendara, dan akses pembiayaan. Dengan kata lain, ekosistem yang sedang dibangun ini dirancang untuk jangka panjang, bukan promosi sekali lalu hilang.
Kesimpulan: Membuat Kendaraan Ramah Lingkungan Menjadi Pilihan Logis
Inisiatif pembiayaan mobil listrik yang menggabungkan DP 10%, cashback, asuransi terintegrasi, serta program test drive mobil listrik bukan sekadar trik pemasaran; ini strategi struktural untuk menurunkan hambatan adopsi teknologi baru. Dengan mengurangi beban uang muka, memberikan insentif finansial, dan menyediakan pengalaman berkendara langsung, lembaga keuangan mengubah kendaraan ramah lingkungan dari pilihan idealis menjadi pilihan logis. Langkah ini secara eksplisit ditujukan untuk meningkatkan pemahaman dan minat masyarakat sekaligus mendukung perkembangan ekosistem mobilitas ramah lingkungan.
Pertanyaan kuncinya kini bukan lagi apakah konsumen siap beralih, melainkan apakah lembaga pembiayaan berani mengulang dan memperluas model seperti ini ke lebih banyak kota, lebih banyak segmen, dan lebih banyak produk. Jika DP rendah kendaraan listrik, program cashback EV, dan akses pembiayaan yang mudah terus digulirkan dan ditingkatkan, kendaraan listrik dan hybrid punya peluang besar meninggalkan status “produk niche” dan masuk ke arus utama. Pada titik itu, peralihan ke kendaraan ramah lingkungan tidak akan terasa seperti pengorbanan, melainkan keputusan finansial yang cerdas.