
Apa Makna Strategis Kebijakan MDR QRIS 0 Persen
Kebijakan MDR QRIS 0 persen adalah keputusan Bank Indonesia untuk membebaskan biaya Merchant Discount Rate pada transaksi QRIS bernilai kecil, sehingga komisi yang biasanya diterima bank dan penyedia jasa pembayaran dihapus untuk nominal tertentu demi mendorong penggunaan pembayaran kode QR oleh masyarakat dan pelaku usaha, terutama UMKM, agar ekosistem pembayaran digital nasional tumbuh lebih cepat dan merata. Per 1 Oktober 2026, pembebasan MDR QRIS 0 persen diperluas untuk transaksi hingga Rp100.000 bagi seluruh kategori merchant. Untuk usaha mikro, skema nol persen tetap berlaku sampai Rp500.000 per transaksi. Langkah ini bukan kebijakan teknis biasa; BI secara terang mengorbankan sebagian pendapatan pihak perbankan dan PJP demi target yang lebih besar: mempercepat adopsi pembayaran QRIS nasional dan menggerakkan roda ekonomi pelaku usaha kecil.
CIMB Niaga: Dari Shock Pendapatan ke Logika Loyalitas Nasabah
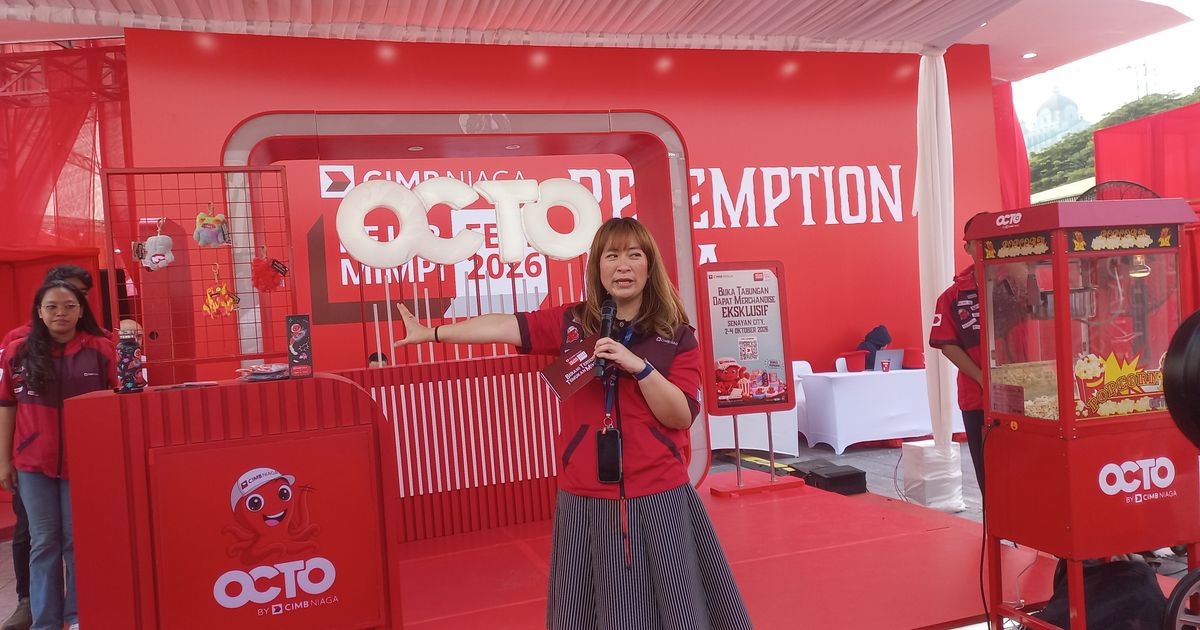
Respons CIMB Niaga menggambarkan dilema khas bank digital: di satu sisi kehilangan fee, di sisi lain melihat peluang volume transaksi dan loyalitas nasabah. Head of Digital Banking & Contact Center, Lusiana Saleh, secara jujur mengakui kebijakan ini sempat mengejutkan karena "porsi kami berkurang". Namun, alih-alih menentangnya, CIMB Niaga memilih menilai MDR QRIS 0 persen sebagai gerakan tepat untuk memastikan "siklus ekonomi, roda harus berjalan". Sikap ini mengisyaratkan pergeseran cara pandang: QRIS bukan lagi kanal untuk mengoptimalkan pendapatan bank digital berbasis fee, melainkan fitur inti untuk menciptakan kenyamanan dan kebiasaan transaksi nasabah di aplikasi OCTO. Dengan QRIS menjadi salah satu kanal transaksi digital paling banyak digunakan dan tumbuh sekitar 65% secara tahunan pada semester I 2026, CIMB Niaga jelas menjadikan DPR fee sebagai harga yang wajar untuk loyalitas jangka panjang.
Ekonomi Kopi Rp40.000: Kenapa Transaksi Kecil Jadi Medan Utama QRIS
Perluasan MDR QRIS 0 persen secara sengaja menyasar transaksi kecil, dan di sinilah dampak kebijakan paling terasa untuk pengguna sehari-hari. Lusiana mencontohkan pembelian kopi dengan harga sekitar Rp40.000–Rp50.000 sebagai transaksi berfrekuensi tinggi yang kini semakin terdorong untuk beralih ke pembayaran QRIS. Ketika fee dihapus untuk nominal hingga Rp100.000, merchant tidak punya alasan ekonomi yang kuat untuk menolak QRIS, sementara konsumen merasakan pembayaran yang lebih cepat dan tanpa kerumitan uang tunai atau kartu. Kebijakan ini efektif menjadi stimulus ekosistem pembayaran cashless, bukan hanya di kedai kopi kota besar, tetapi terutama di warung dan pelaku UMKM yang selama ini sensitif terhadap potongan MDR. Melalui sinergi BI, PJP, PIP, dan payment gateway, targetnya jelas: menjadikan pembayaran QRIS nasional sebagai kebiasaan baru di transaksi harian bernilai kecil, tempat volume sesungguhnya berada.
Model Bisnis Bank: Fee Menyusut, Ekosistem Menguat
Di balik narasi akselerasi ekonomi, kebijakan MDR QRIS 0 persen menekan langsung porsi pendapatan berbasis fee bank. CIMB Niaga terang menyebut kebijakan ini mengurangi pendapatan fee, walau mereka memilih untuk "nggak worry" karena QRIS dianggap fitur utama untuk menggaet loyalitas nasabah. Perspektif ini menandai pergeseran model bisnis: pendapatan bank digital ke depan semakin bersandar pada kombinasi volume transaksi, cross-selling layanan lain, dan retensi nasabah, bukan pada komisi dari tiap transaksi QRIS nasional. QRIS dan BI-FAST menjadi kanal dominan yang mengikat nasabah di satu aplikasi, memberi ruang bagi bank untuk mengoptimalkan pendapatan dari produk lain yang tidak tersentuh kebijakan MDR. Bank seperti CIMB Niaga juga menyatakan akan memberikan masukan evaluatif ke BI setelah implementasi berjalan untuk memastikan kebijakan ini tetap bisa sejalan dengan keberlanjutan bisnis perbankan, sekaligus menjaga efisiensi operasional pembayaran digital.
Ke Depan: QRIS sebagai Infrastruktur, Bukan Sekadar Produk
Perluasan MDR QRIS 0 persen patut dibaca sebagai sinyal jangka panjang: QRIS sedang digeser dari posisi produk berfee menjadi infrastruktur publik pembayaran digital. BI jelas ingin memperluas partisipasi UMKM dan masyarakat dalam ekosistem pembayaran digital, bahkan rela merelokasi pendapatan dari biaya transaksi demi tujuan itu. Bank yang bertahan di era ini adalah bank yang menerima hilangnya sebagian pendapatan fee sebagai investasi ekosistem dan menjadikan QRIS sebagai pintu masuk ke layanan digital lain—bukan sumber laba utama. CIMB Niaga, dengan komitmen mematuhi kebijakan BI dan rencana memberi masukan setelah kebijakan berjalan, menunjukkan pola hubungan baru antara otoritas dan bank: kolaboratif, bukan sekadar regulatif. Kesimpulannya, MDR QRIS 0 persen memaksa bank menata ulang strategi pendapatan; yang tetap berorientasi pada fee akan tertinggal, sementara yang memelihara ekosistem akan menuai manfaat loyalitas dan pertumbuhan transaksi.