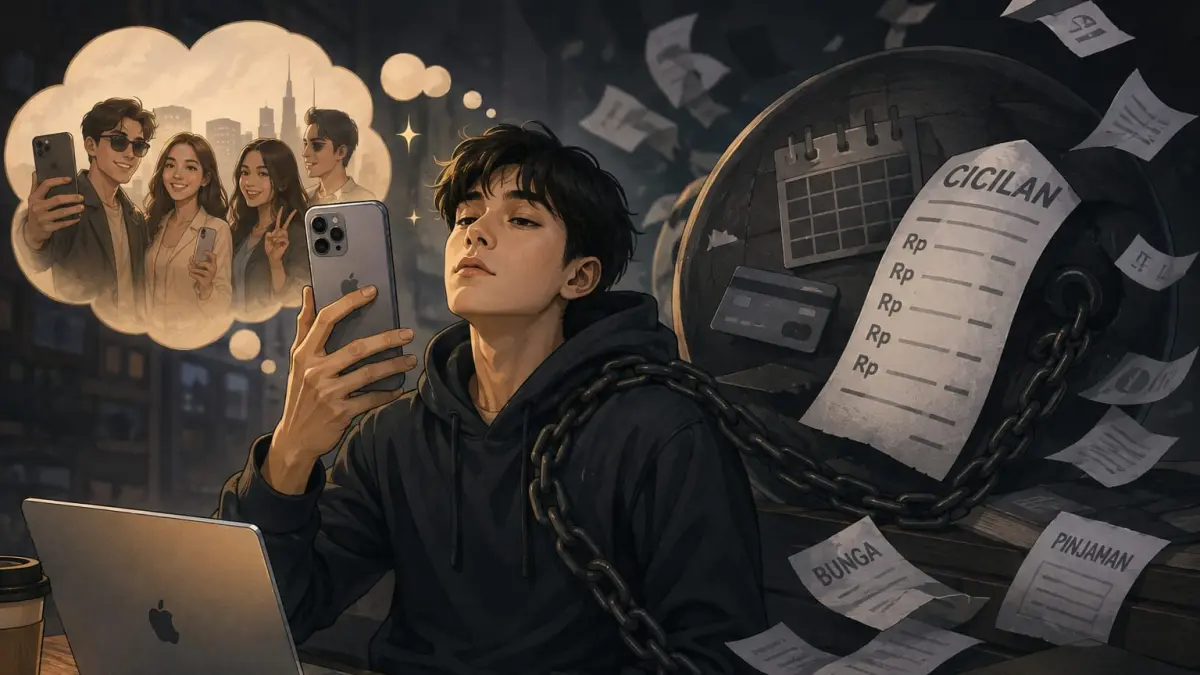

Harga Satu Tahun Gaji: Definisi Fenomena Gen Z Beli iPhone
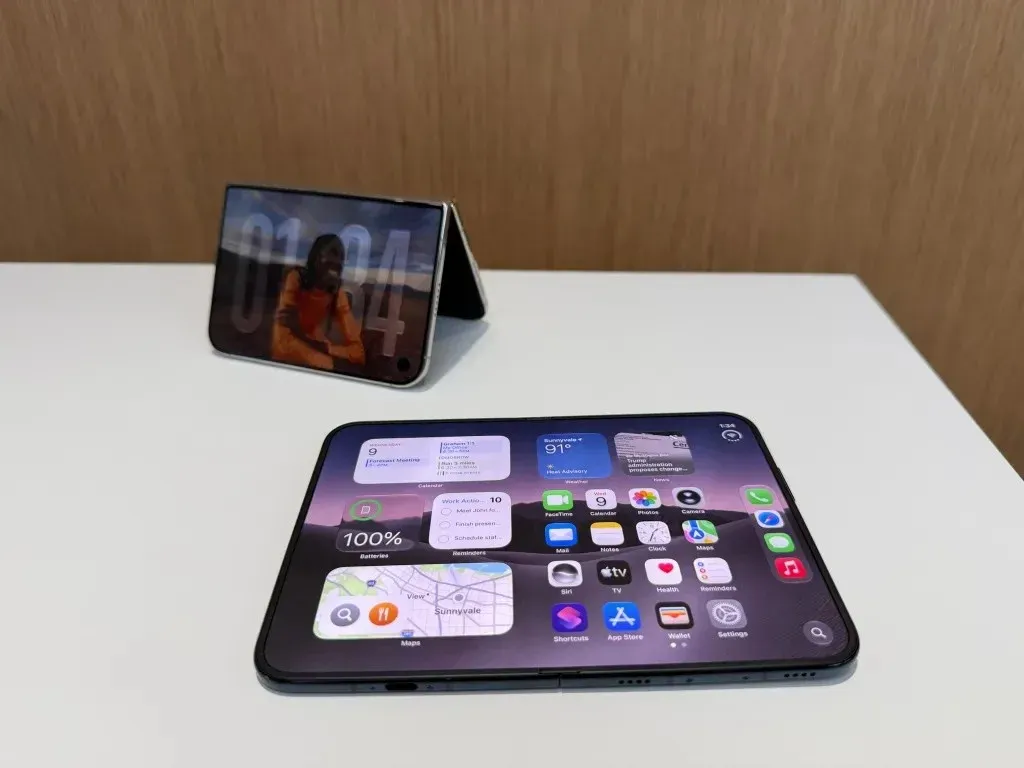
Fenomena Gen Z beli iPhone dan MacBook melalui cicilan, pinjol, atau utang adalah pola konsumsi ketika anak muda dengan pendapatan terbatas tetap mengejar smartphone premium cicilan demi status sosial, identitas digital, dan rasa tidak tertinggal di era serba online, meski risikonya menggerus kesehatan finansial dalam jangka panjang. Di satu sisi, gadget premium menjelma kebutuhan simbolik, bukan sekadar alat komunikasi. Di sisi lain, akses pinjaman digital yang makin mudah membuat batas “mampu” dan “ingin” menjadi kabur. Kanal edukasi finansial yang membahas fenomena ini menyoroti bahwa pertanyaan utamanya bukan lagi apakah iPhone atau MacBook bagus, tetapi apakah cara mendapatkannya sejalan dengan kondisi keuangan dan tujuan hidup pengguna muda saat ini.
Ketika Gengsi Mengalahkan Kalkulator: Psikologi Konsumen Gadget
Data menunjukkan rata-rata gaji bersih Gen Z usia 20–24 tahun berada di kisaran Rp 2,4 juta, sementara harga iPhone kelas atas dapat mencapai Rp 32,9 juta. Secara matematis, ini nyaris setara lebih dari satu tahun pendapatan bersih untuk satu perangkat saja. Namun psikologi konsumen gadget bekerja berbeda dari kalkulator. iPhone dan MacBook menjadi simbol status sosial dan identitas digital: apa yang ada di tangan dan di feed sering dianggap cerminan nilai diri. Tekanan teman sebaya dan FOMO di komunitas online membuat banyak anak muda merasa “kurang layak” jika tidak memegang perangkat flagship. Dalam klasifikasi perilaku pembelian, level paling berisiko ialah impulsif: membeli demi gengsi memakai utang atau pinjol tanpa rencana, hingga cicilan memakan 30–40 persen penghasilan bulanan. Ini bukan lagi soal teknologi, melainkan validasi sosial berbayar mahal.
Empat Level Berutang: Dari Impulsif sampai Produktif
Fenomena smartphone premium cicilan di kalangan Gen Z bisa dibaca lewat empat level pembelian gadget mahal. Pertama, level impulsif: beli demi gengsi, disokong utang atau pinjol, tanpa perencanaan. Di sini, gadget menjadi beban karena cicilan menggerus hingga 30–40 persen gaji, memicu stres dan sulit menabung. Kedua, level rasional semu: pembelian tunai dengan mengorbankan tabungan dan dana darurat, sering didorong FOMO atau gengsi, bukan kebutuhan kerja. Ketiga, level rasional terencana: perangkat premium memang dibutuhkan untuk pekerjaan dan sudah masuk anggaran, sehingga cicilan (jika ada) tidak mengganggu pos lain. Keempat, level productive leverage, ketika iPhone atau MacBook diperlakukan sebagai aset kerja: alat produksi konten, desain, atau bisnis yang jelas menghasilkan uang. Secara etis, dua level terakhir lebih masuk akal; dua level pertama adalah alarm literasi finansial.
Utang Digital Meledak: Dampak Nyata di Kehidupan Harian
Akses utang digital adalah bensin yang menyulut api konsumsi impulsif. Otoritas keuangan mencatat 11,3 juta rekening pinjaman online aktif dari usia 19–34 tahun dengan total pinjaman Rp32,6 triliun. Angka ini menunjukkan betapa normalnya berutang di mata generasi muda. Di permukaan, smartphone premium pada cicilan tampak aman: cicilan terlihat kecil dan tersamar di aplikasi. Namun dampaknya konkret: ruang napas keuangan menyempit, tabungan masa depan tergerus, dan dana darurat lenyap demi layar yang lebih jernih. Pada level rasional terencana saja, FOMO masih bisa membuat orang menguras tabungan untuk upgrade yang sesungguhnya tidak mendesak, mengorbankan perlindungan saat sakit atau kehilangan pekerjaan. Seperti diingatkan satu artikel teknologi, membeli gadget dengan performa yang tidak sepadan harganya adalah bentuk belanja yang kurang bijak, meski secara teknis mampu membayar.
Dari Konsumen ke Produsen: Membangun Literasi Finansial Gen Z
iPhone telah lebih dari satu dekade menjadi perangkat penunjang kerja yang sangat berguna bagi pengguna ekosistem tertentu. Artinya, masalahnya bukan pada produknya, melainkan cara menggunakannya—baik secara teknis maupun finansial. Literasi finansial Gen Z perlu bergeser dari pola “asal bisa dicicil” menjadi pertanyaan kritis: apakah gadget ini menambah kemampuan menghasilkan, atau sekadar menambah gaya? Prinsip sederhananya: kalau cicilan menghabiskan lebih dari seperempat penghasilan, mengorbankan tabungan dan dana darurat, itu bukan upgrade, melainkan jebakan. Menjadi produsen (konten, jasa, karya) yang memanfaatkan gadget jauh lebih sehat daripada sekadar konsumen yang memamerkan gadget. Pada akhirnya, smartphone premium seharusnya memperbesar kebebasan, bukan menciptakan rantai utang yang panjang. Status sosial boleh datang dan pergi, tetapi keputusan finansial yang buruk bisa menempel jauh lebih lama.