
Jaringan agen tak menceritakan seluruh kisah
BRILink adalah jaringan agen layanan perbankan yang memungkinkan masyarakat mengakses transaksi keuangan melalui titik layanan yang lebih dekat dengan tempat tinggal dan kegiatan sehari-hari mereka. Hingga Triwulan III 2026, BRILink Brebes memiliki 2.903 mitra aktif, sedangkan BRILink Kudus mencatat 1.796 agen aktif. Namun, angka transaksi yang dilaporkan menghadirkan gambaran berbeda: Brebes mencatat Rp12.022 miliar, sementara Kudus mencapai Rp7,10 triliun. Perbandingan ini menarik karena jumlah agen Brebes lebih besar, tetapi kedua laporan menyajikan volume transaksi dengan satuan yang perlu dibaca cermat. Data tersebut menunjukkan bahwa besarnya jaringan dan nilai transaksi adalah dua ukuran yang berbeda; jumlah agen saja tidak cukup untuk menyimpulkan tingkat aktivitas di setiap wilayah.

Brebes unggul dalam jumlah mitra
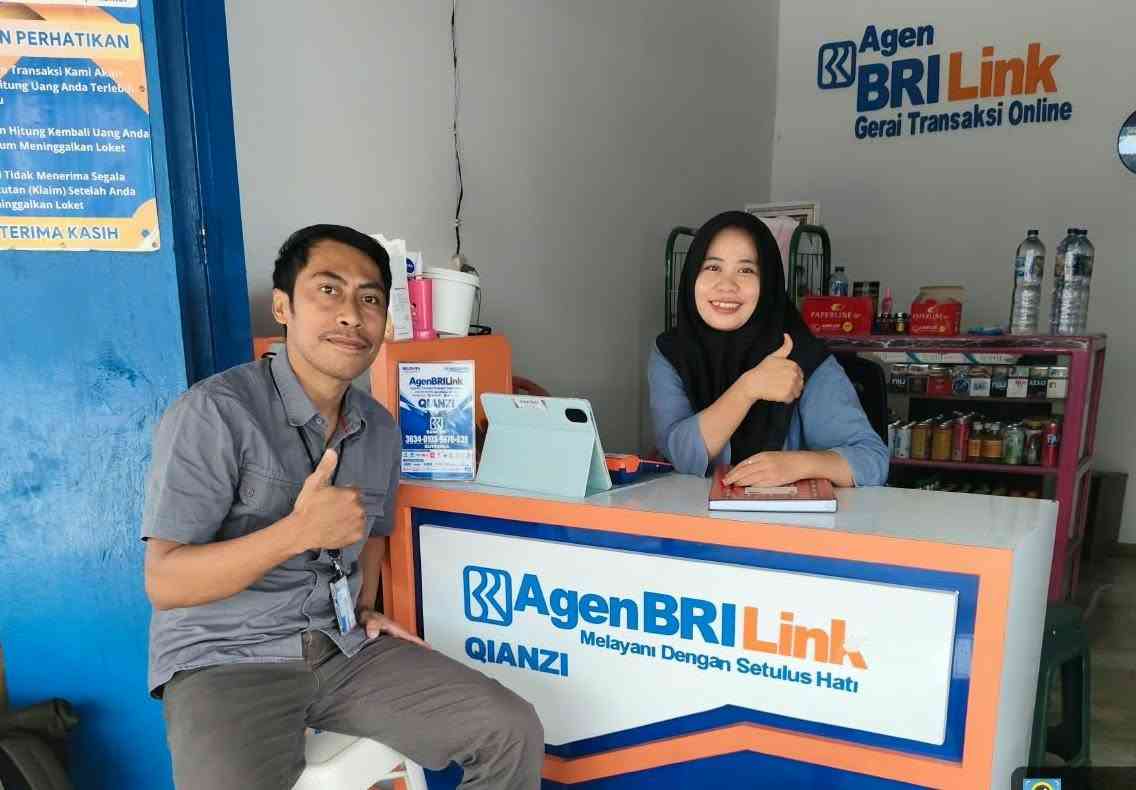
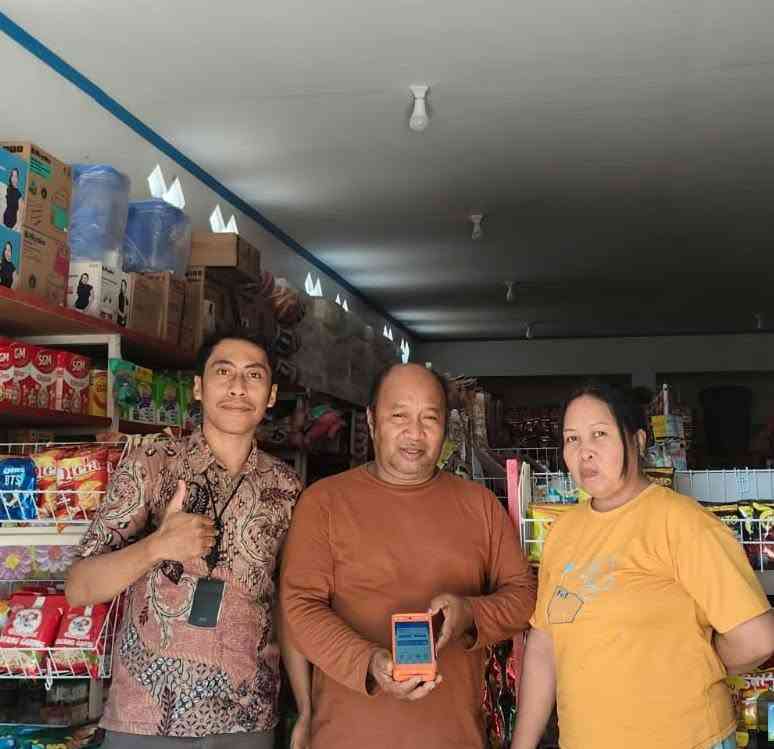
Dengan 2.903 mitra aktif, jaringan BRILink Brebes lebih besar daripada jaringan di Kudus yang memiliki 1.796 agen. BRI BO Brebes menyebut jaringannya tersebar di berbagai titik dan mencatat volume transaksi Rp12.022 miliar. Sindu Bayu Adi, Branch Manager BRI BO Brebes, mengatakan pengembangan agen ditujukan untuk memperluas akses layanan perbankan dan mendorong inklusi keuangan, termasuk bagi masyarakat di wilayah pelosok. Bagi pengguna, arti penting jaringan ini terletak pada kemudahan menjangkau layanan tanpa harus bergantung pada satu lokasi. Agen BRILink dapat membantu menghadirkan transaksi perbankan lebih dekat, meski data yang tersedia tidak merinci jumlah transaksi per agen atau persebaran rinci titik layanan. Karena itu, keunggulan jumlah mitra Brebes patut dicatat, tetapi tidak boleh dianggap sebagai penjelasan otomatis atas nilai transaksinya.
Kudus mencatat Rp7,10 triliun
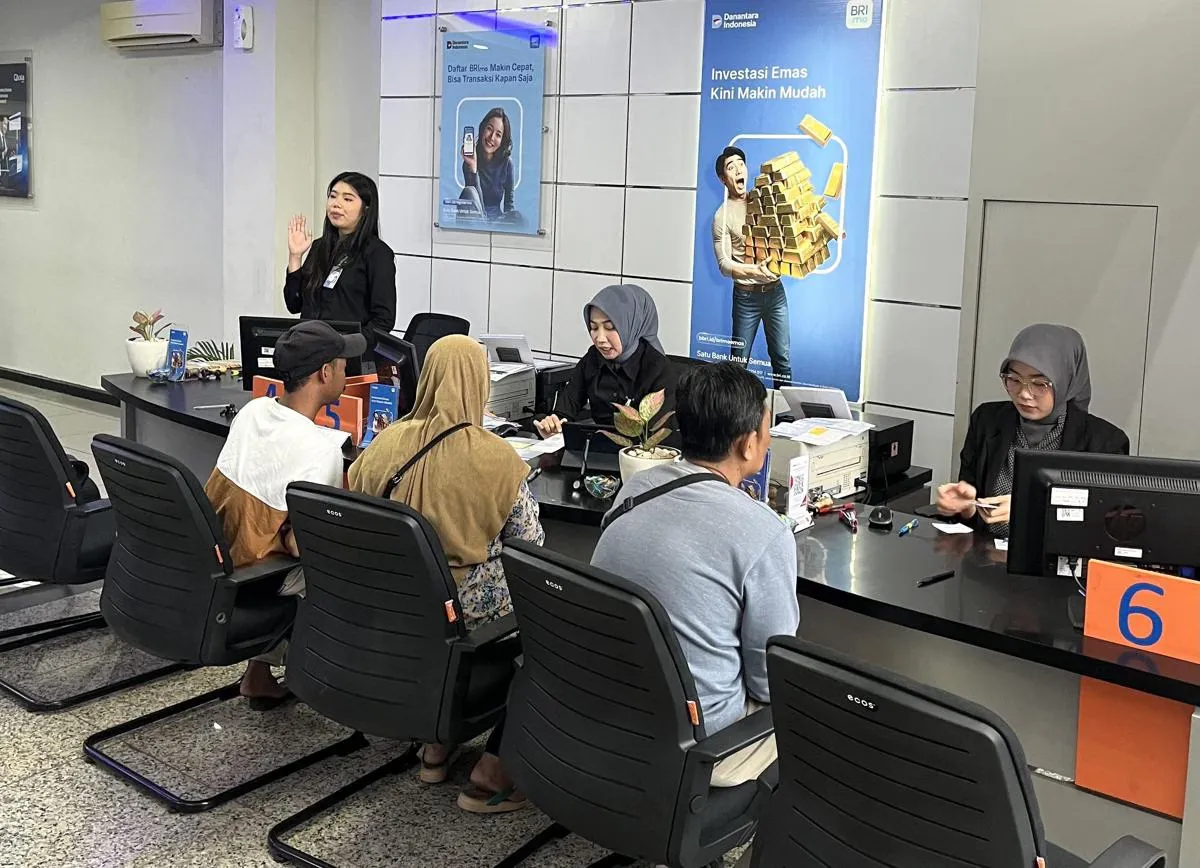
Di Kudus, 1.796 agen aktif di bawah supervisi BRI BO Kudus membukukan transaksi BRILink sebesar Rp7,10 triliun hingga Triwulan III 2026. Layanan yang tersedia mencakup setor dan tarik tunai, transfer dana, pembayaran tagihan, pembelian pulsa, serta token listrik; fasilitas dapat berbeda menurut masing-masing agen. Kehadiran agen di kawasan permukiman, pasar tradisional, dan sentra usaha memberi masyarakat pilihan tempat untuk bertransaksi. Nilai transaksi yang dilaporkan Kudus lebih besar daripada angka Rp12.022 miliar yang dicantumkan untuk Brebes, meski jaringan Kudus lebih kecil. Perbandingan itu layak disampaikan apa adanya, tanpa menebak penyebabnya: sumber tidak memaparkan rincian periode pengukuran yang lebih spesifik untuk angka Brebes maupun aktivitas per agen di kedua wilayah.
Bandingkan ukuran dengan kehati-hatian
Dua tolok ukur ini memberi pelajaran sederhana: jumlah agen menjelaskan luas jaringan, sedangkan volume transaksi menunjukkan nilai aktivitas yang tercatat. Brebes memimpin dalam jumlah mitra aktif, sementara angka transaksi yang dilaporkan untuk Kudus lebih tinggi. Namun, angka Brebes ditulis sebagai Rp12.022 miliar dan Kudus sebagai Rp7,10 triliun. Tanpa rincian lebih lanjut mengenai cara pelaporan dan cakupan periode masing-masing angka, perbandingan nominal harus dibaca hati-hati, bukan dijadikan dasar untuk menyimpulkan produktivitas atau penyebab perbedaan. Secara praktis, keberadaan agen di kedua wilayah memperluas pilihan masyarakat untuk mengakses layanan perbankan. Ukuran keberhasilan jaringan karenanya tidak sebaiknya ditentukan hanya dari jumlah titik atau satu angka transaksi, melainkan dinilai dengan memahami konteks data yang tersedia.