
Rupiah Tertekan, Manufaktur Menjadi Korban Pertama
Pelemahan rupiah terhadap dolar adalah kondisi ketika nilai rupiah turun sehingga pelaku usaha membutuhkan lebih banyak rupiah untuk memperoleh jumlah dolar yang sama, dan perubahan ini langsung memukul struktur biaya, keputusan investasi, serta strategi harga di sektor manufaktur yang sangat bergantung pada impor bahan baku, energi, dan barang modal.
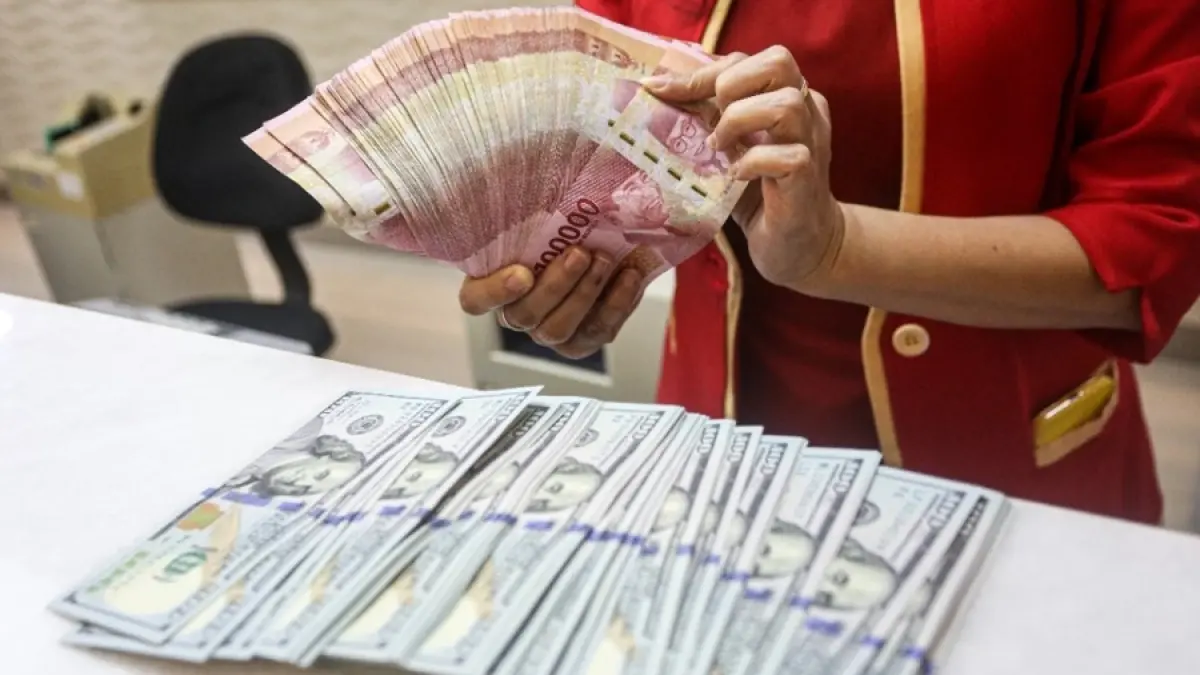
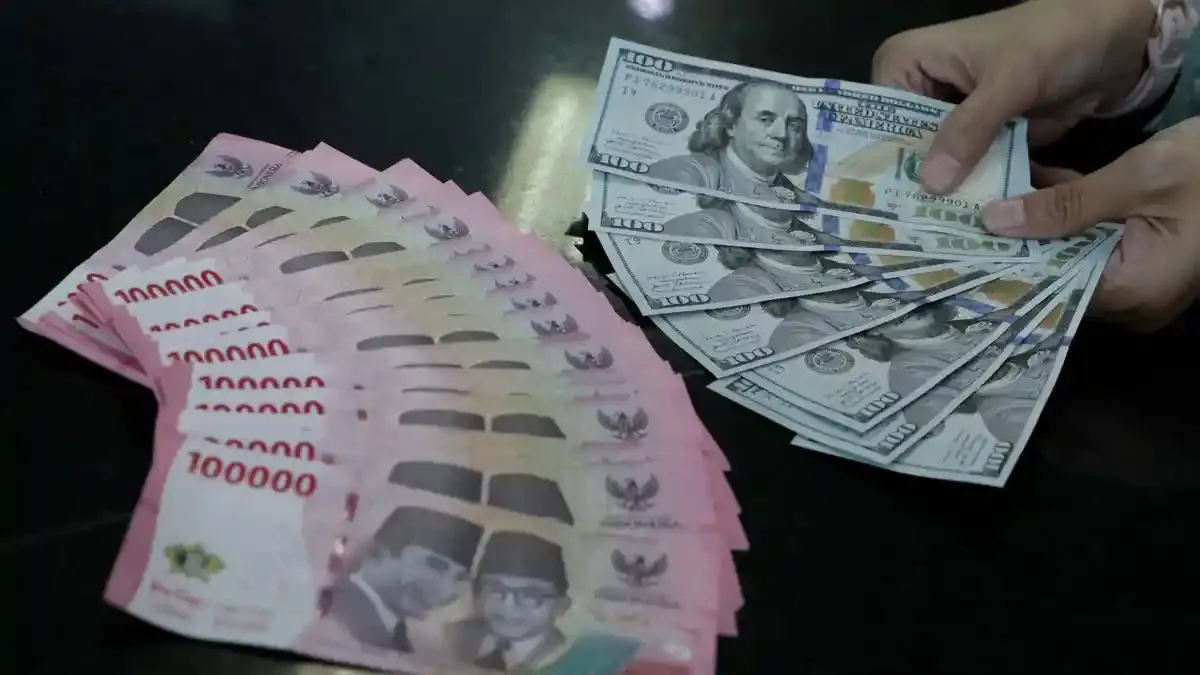
Dalam dua tahun terakhir, rupiah bergerak dari sekitar Rp 15.465 per dolar menjadi Rp 17.938 per dolar, bahkan sempat menembus Rp 18.190 per dolar. Ini bukan sekadar angka di layar terminal trading; ini adalah sinyal bahwa setiap komponen biaya berdenominasi dolar otomatis membengkak. Depresiasi ini terjadi di tengah dua tahun pemerintahan baru, ketika pelantikan kabinet dilakukan saat rupiah masih di kisaran Rp 15.450-an. Tekanan yang terus berulang membuat dunia usaha tidak lagi bisa menganggap pelemahan rupiah sebagai gejolak sesaat, melainkan sebagai risiko struktural yang harus dikelola secara serius.
Faktor pendorongnya jelas: ketegangan geopolitik, ekspektasi kenaikan suku bunga di Amerika Serikat, hingga arus keluar modal asing dari pasar keuangan. Ketika selisih imbal hasil surat berharga domestik dan US Treasury menyempit, investor global memilih aset yang dianggap lebih aman. Akibatnya, rupiah melemah dan volatilitas nilai tukar meningkat. Pelemahan bertahap mungkin masih bisa diserap pelaku usaha, tetapi perubahan tajam dalam waktu singkat berpotensi melumpuhkan perencanaan keuangan mereka.
Biaya Impor Bahan Baku Meledak, Rantai Pasok Menegang
Ketika rupiah melemah, industri manufaktur adalah sektor yang paling cepat merasakan sakitnya. Pelemahan nilai tukar yang berkelanjutan mulai membayangi industri manufaktur domestik seiring meningkatnya potensi lonjakan biaya impor bahan baku dan barang modal. Ini berarti setiap pabrik yang bergantung pada komponen impor—dari mesin hingga bahan kimia—harus menyiapkan anggaran lebih besar hanya untuk mempertahankan kapasitas produksi yang sama.
Tekanan terbesar muncul pada sektor yang ketergantungannya tinggi pada impor: farmasi, elektronik, otomotif, dan pangan olahan. Di sektor ini, rupiah melemah manufaktur bukan sekadar headline, tetapi realitas harian berupa tagihan impor yang melonjak. Kenaikan beban produksi akan semakin berat jika harga minyak dunia bertahan di level tinggi, karena itu membengkakkan biaya impor energi nasional. Kombinasi depresiasi rupiah dan energi mahal adalah resep sempurna untuk margin yang tergerus dan rencana ekspansi yang tertunda.
Rantai pasok pun ikut menegang. Pemasok luar negeri mungkin menuntut pembayaran lebih cepat atau dalam mata uang yang lebih kuat, sementara produsen di dalam negeri kesulitan meneruskan kenaikan biaya impor bahan baku ke pelanggan tanpa kehilangan pasar. Perusahaan yang tidak meninjau ulang kontrak pembelian, skema pembayaran, dan stok pengaman akan terjebak antara pemasok global yang menuntut dolar dan konsumen domestik yang sensitif terhadap kenaikan harga.
Volatilitas Nilai Tukar dan Ancaman ke Struktur Keuangan
Masalah utama bagi dunia usaha bukan hanya level kurs, tetapi kecepatan pergerakannya. Tekanan yang melanda rupiah saat ini diperparah oleh maraknya arus keluar modal dari pasar saham dan menyempitnya selisih imbal hasil surat berharga domestik terhadap US Treasury. Dalam situasi seperti ini, volatilitas nilai tukar menjadi musuh utama perencanaan keuangan manufaktur.
Pelemahan yang berlangsung bertahap masih bisa diantisipasi melalui penyesuaian harga dan efisiensi, tetapi perubahan tajam dalam waktu singkat memaksa perusahaan menyerap kerugian kurs secara mendadak. Perusahaan yang memiliki utang dolar tanpa lindung nilai akan menanggung beban lebih besar, sementara pelemahan pasar saham dapat menunda rencana penghimpunan dana dan ekspansi. Dengan kata lain, struktur keuangan perusahaan menjadi rapuh: biaya bunga naik, nilai kewajiban dalam rupiah membengkak, dan akses ke pendanaan baru menyempit.
Di sisi lain, tekanan eksternal diperkuat oleh faktor domestik. Revisi outlook utang menjadi negatif dan kembalinya defisit neraca perdagangan memicu kekhawatiran pasar terhadap ketahanan ekonomi makro. Ketika kepercayaan investor menurun, volatilitas nilai tukar cenderung meningkat. Dalam kondisi ini, mengabaikan risiko kurs sama saja dengan mengundang krisis likuiditas di level perusahaan.
Hedging Mata Uang Rupiah: Dari Opsi Menjadi Kewajiban
Di tengah depresiasi rupiah yang berlarut, hedging mata uang rupiah tidak lagi bisa diperlakukan sebagai fitur tambahan bagi perusahaan besar; ini harus menjadi standar manajemen risiko di seluruh rantai manufaktur. Dunia usaha diimbau untuk lebih disiplin dalam menerapkan strategi lindung nilai guna menjaga kestabilan margin bisnis. Tanpa hedging, setiap fluktuasi kurs akan langsung menggerus laba, bahkan sebelum produk sampai ke pasar.
Bank sentral memang melakukan intervensi melalui pasar NDF offshore, transaksi spot, DNDF domestik, serta pembelian surat berharga negara untuk menahan gejolak. Namun mengandalkan intervensi otoritas moneter saja adalah sikap pasif yang berbahaya. Perusahaan manufaktur perlu mengunci sebagian kebutuhan dolar melalui kontrak forward, mengatur ulang profil utang agar tidak terlalu berat di dolar, dan menyesuaikan tenor kontrak dengan pemasok luar negeri.
Tanpa disiplin hedging, perusahaan dengan utang dolar akan terus berada di garis depan risiko. Setiap pelemahan rupiah berarti kewajiban mereka dalam rupiah melonjak, sementara pendapatan tetap berdenominasi rupiah. Dalam jangka menengah, hanya perusahaan yang menggabungkan efisiensi operasional dengan strategi lindung nilai yang konsisten yang akan mampu bertahan menghadapi siklus depresiasi berikutnya.
Kesimpulan: Saatnya Manufaktur Mengelola Risiko, Bukan Sekadar Mengeluh Kurs
Depresiasi rupiah dari sekitar Rp 15.465 ke Rp 17.938 per dolar, dengan sempat menembus Rp 18.190, adalah peringatan keras bahwa model bisnis manufaktur yang terlalu nyaman dengan impor murah sudah berakhir. Tekanan biaya impor bahan baku, energi, dan barang modal tidak akan hilang dalam waktu dekat.
Otoritas moneter dan pemerintah memang memegang peran penting: menjaga stabilitas pasar, memperkuat posisi fiskal, mengoptimalkan devisa hasil ekspor, serta mengamankan pasokan pangan dan energi. Namun beban utama adaptasi tetap berada di pundak pelaku usaha. Mereka harus mengelola volatilitas nilai tukar melalui hedging, meninjau ulang struktur utang, dan menata ulang rantai pasok agar tidak terlalu bergantung pada impor.
Jika sektor manufaktur gagal menjadikan pelemahan rupiah sebagai momentum untuk memperkuat manajemen risiko, setiap gelombang depresiasi baru akan berujung pada pola yang sama: margin tergerus, investasi tertunda, dan keluhan berulang tentang kurs. Saatnya berpindah dari reaktif ke strategis—menghadapi rupiah melemah dengan kesiapan finansial, bukan kepanikan sesaat.